1,1 Millionen Euro fürs Erbe: Unsere neuste Studie zeigt, wie viel Lebensstandard die Vier-Prozent-Regel kostet
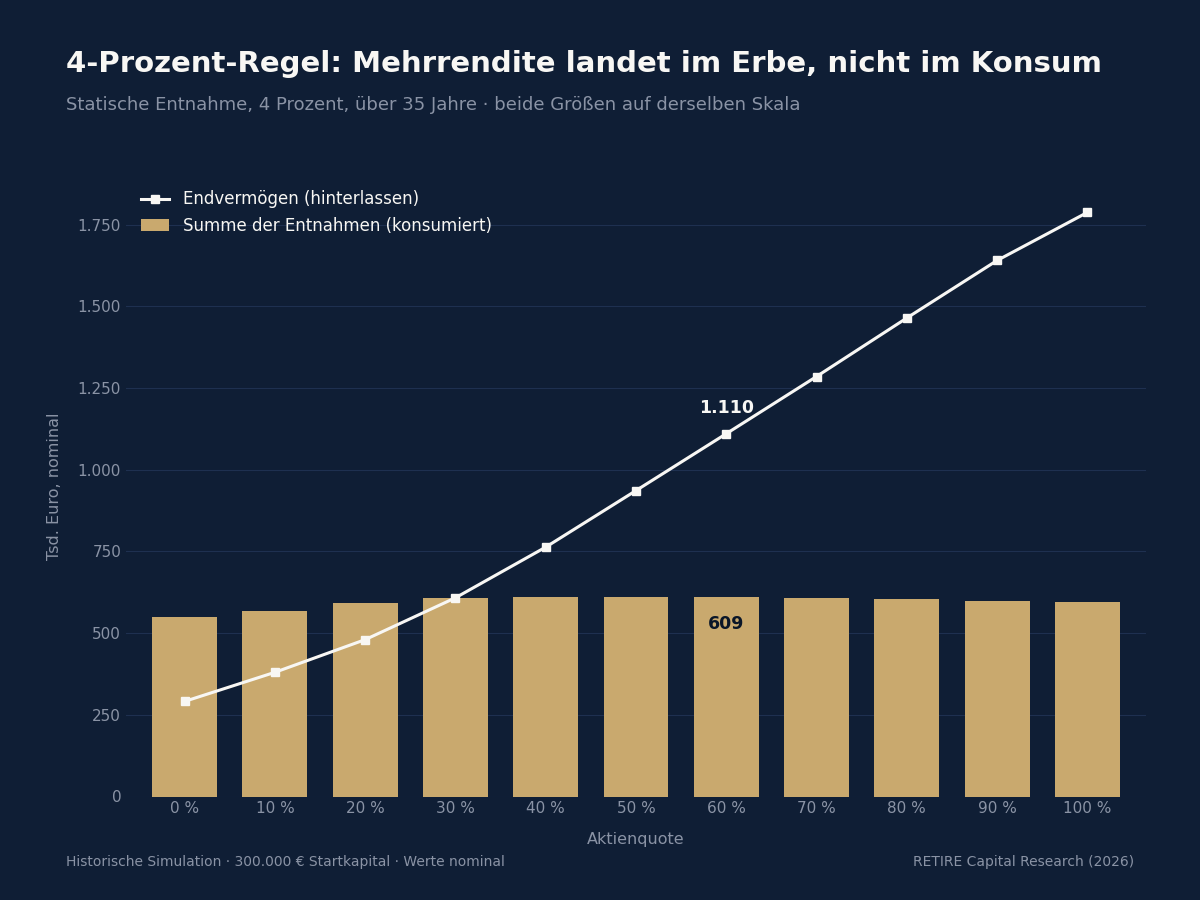
Wer beispielhaft 300.000 Euro zu 60 Prozent in Aktien anlegt und daraus nach der bekannten Vier-Prozent-Regel entnimmt, zahlt sich in 35 Jahren im Schnitt rund 609.000 Euro aus und hinterlässt am Ende trotzdem 1,1 Millionen Euro. Die gesamte Mehrrendite des Depots landet damit im Erbe, nicht im Leben. Sicher ist die Regel deshalb nicht: Selbst in der günstigsten Mischung endete jeder vierzehnte historische Verlauf vorzeitig.
Das sind zwei Ergebnisse unserer Studie Entnahmestrategien im historischen Test, die anhand von 75 Jahren Kapitalmarktgeschichte prüft, wie sich Entnahmestrategien im Ruhestand tatsächlich verhalten hätten.
Der Zeitpunkt ist kein Zufall: Eine Generation, die über Jahrzehnte in Fonds und ETFs gespart hat, erreicht heute in großer Zahl den Ruhestand. Doch während für den Vermögensaufbau ein belastbarer Konsens existiert – breit streuen, Kosten senken, investiert bleiben, regelmäßig nachkaufen –, der medial in Büchern, Foren und Podcasts ausführlich begleitet wird, existiert dieser für den Vermögensverzehr nicht. Dieselben Anleger, die dreißig Jahre lang wussten, was zu tun ist, stehen mit dem Ruhestand vor einer Frage ohne vergleichbar gesicherte Antwort. Genau dort setzen wir an.
Verglichen haben wir die drei grundlegenden Entnahmestrategien, die statische Entnahme mit Inflationsanpassung, die dynamische prozentuale Entnahme und die annuitätische Entnahme mit planmäßigem Kapitalverzehr, unter identischen Bedingungen: 300.000 Euro Startkapital, 35 Jahre Entnahmedauer, globale Aktien und deutsche Anleihen in Euro. Ausgewertet haben wir 481 überlappende 35-Jahres-Fenster aus 75 Jahren Datenbasis, davon 50 Jahre historische Daten und 25 Jahre aus einer Verlängerung historischer Zyklen, dazu elf Aktienquoten und drei Entnahmemechanismen. Während sich Forschung und Praxis bei Entnahmestrategien bislang fast ausschließlich auf US-Daten stützen, rechnen wir mit globalen Aktien und deutschen Anleihen in Euro.
Ein Ergebnis hat uns dabei besonders überrascht: Während die Debatte über Entnahmestrategien seit Jahrzehnten vorwiegend von der Angst getrieben wird, das Geld könnte vor dem Leben enden, tritt in unseren Daten der spiegelbildliche Fehler deutlich häufiger auf: Das Leben endet vor dem Geld. Wer dauerhaft weniger entnimmt, als sein Vermögen trägt, bezahlt dafür mit Konsumverzicht; mit Reisen, die nicht stattfanden, und mit Unterstützung für Kinder und Enkel, die nicht geleistet wurde.
Wohin die Mehrrendite tatsächlich fließt
Dieses Unterentnahmerisiko ist bei der statischen Entnahme im Vergleich zu den anderen Entnahmestrategien am größten. Hier bleibt die Summe der Auszahlungen ab einer Aktienquote von 20 Prozent nahezu konstant, zwischen 592.000 und 611.000 Euro. Das Endvermögen dagegen bewegt sich zwischen 291.000 Euro und 1.787.000 Euro, dem Ein- bis Sechsfachen des Startkapitals. Jeder zusätzliche Renditepunkt fließt also ins Erbe, nicht in den Lebensstandard. Alle Beträge sind nominal ausgewiesen, also vor Abzug der Inflation.
Das ungenutzte Vermögen ist allerdings nur die eine Fehlerseite. Auf der anderen steht das Pleiterisiko: Bei vier Prozent Entnahme lag die Pleitewahrscheinlichkeit in der günstigsten Mischung bei 6,8 Prozent, bei einem reinen Anleiheportfolio bei 44,8 Prozent. Ohne Flexibilität, so unser Befund, lässt sich immer nur eine der beiden Fehlerseiten vermeiden, nie beide zugleich.

.png)
Flexibilität verlagert das Risiko, statt es zu beseitigen
Diese Flexibilität erhält man zum Beispiel, indem man die Auszahlung an den Depotwert koppelt. Der Pleite entkommt man so konstruktionsbedingt: In allen 231 getesteten Varianten der dynamischen prozentualen Entnahme lag die Pleitewahrscheinlichkeit bei null. Dafür schwankt jedoch das Einkommen. In den ungünstigsten Verläufen sank es auf rund 870 Euro im Monat.

.png)
Abb. zeigt die höchste Entnahmerate im ungünstigsten Verlauf.
Am konsequentesten nutzt die Vermögensrente diese Flexibilität, die annuitätische Variante, die mit einer realen Renditeerwartung rechnet. Sie legt weder einen festen Betrag noch einen festen Prozentsatz fest, sondern verteilt das Restkapital jedes Jahr neu auf die verbleibende Laufzeit. Bei 60 Prozent Aktien zahlte sie im Schnitt 1.059.000 Euro aus, 74 Prozent mehr als die statische Regel bei identischer Datenbasis, weil sie das Kapital planmäßig vollständig aufbraucht.
Wer bereit ist, die Entnahme mitatmen zu lassen, muss dafür nicht mehr die eine richtige Zahl treffen. Das Risiko verschwindet nicht, aber es wandert dorthin, wo Sie es sehen und steuern können: in die Höhe der monatlichen Auszahlung.
Bemerkenswert ist ein zweiter, quer über alle Strategien gültiger Befund: Die höchste verlässliche Untergrenze der Auszahlung lag nie bei maximalem Aktienanteil, sondern durchgängig bei gemischten Depots mit 30 bis 60 Prozent Aktien. Reine Anleiheportfolios waren historisch die riskanteste Wahl der Entnahmephase.
Das Altersvorsorgedepot zahlt spät – und das ist Absicht
Für das neue Altersvorsorgedepot schreibt der Gesetzgeber dieselbe annuitätische Logik vor, setzt in der Berechnung aber eine erwartete reale Rendite von null Prozent an. Das Auszahlungsprofil kippt dadurch nach hinten: Die Entnahme startet bei nur 714 Euro im Monat, gegenüber 1.098 bis 1.163 Euro bei der Vermögensrente im ausgewogenen Bereich. Dieser Startwert hängt am gewählten Horizont: Wir rechnen zur Vergleichbarkeit mit 35 Jahren, beim gesetzlichen Mindesthorizont bis zum 85. Lebensjahr wären es rund 1.000 Euro.

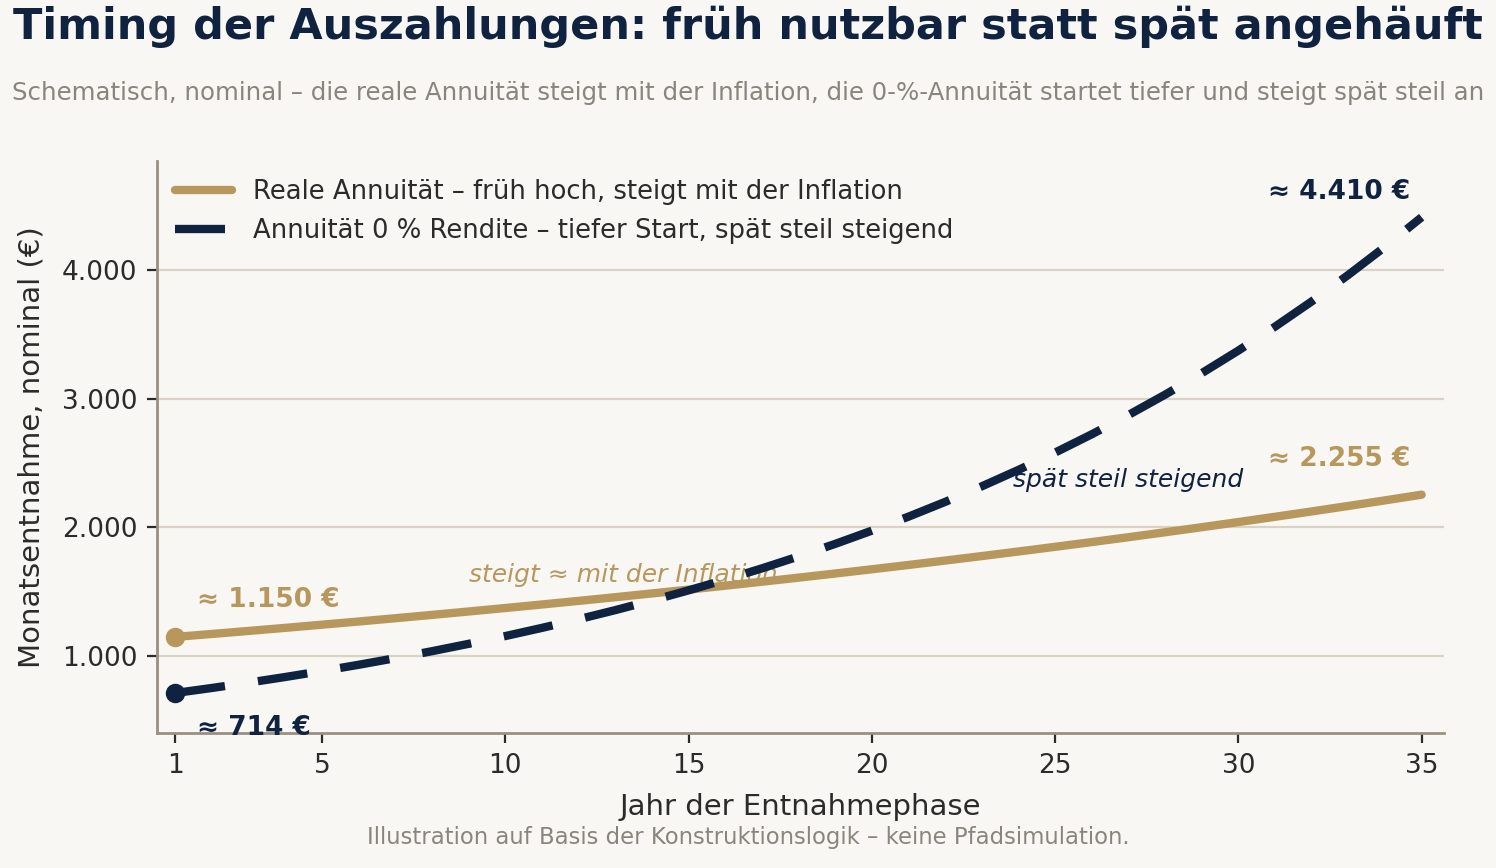
Zeitliche Verteilung der Auszahlungen (nominal, schematisch): reale Annuität früh hoch und mit der Inflation langsam steigend gegenüber der Annuität mit 0 % Rendite, die tiefer startet und erst spät steil ansteigt.
In der Gesamtsumme über 35 Jahre liegt das Altersvorsorgedepot vorn, bei 100 Prozent Aktien 1.608.000 gegenüber 1.158.000 Euro, weil geringere Entnahmen zu Beginn das Vermögen dank Zinseszinseffekt länger anwachsen lassen. Der vorsichtige Ansatz ist keine Schwäche des Vehikels, sondern eine Entscheidung über das Timing: Wer früh reisen oder seinen Lebensstandard halten will, braucht auch früh Geld. Wer die späten Jahre absichern will, findet in einem steigenden Auszahlungsprofil die dazu passende Form. Förderung und Besteuerung, also genau die Merkmale, die das Vehikel gegenüber einem privaten Depot auszeichnen, haben wir ausdrücklich nicht modelliert.

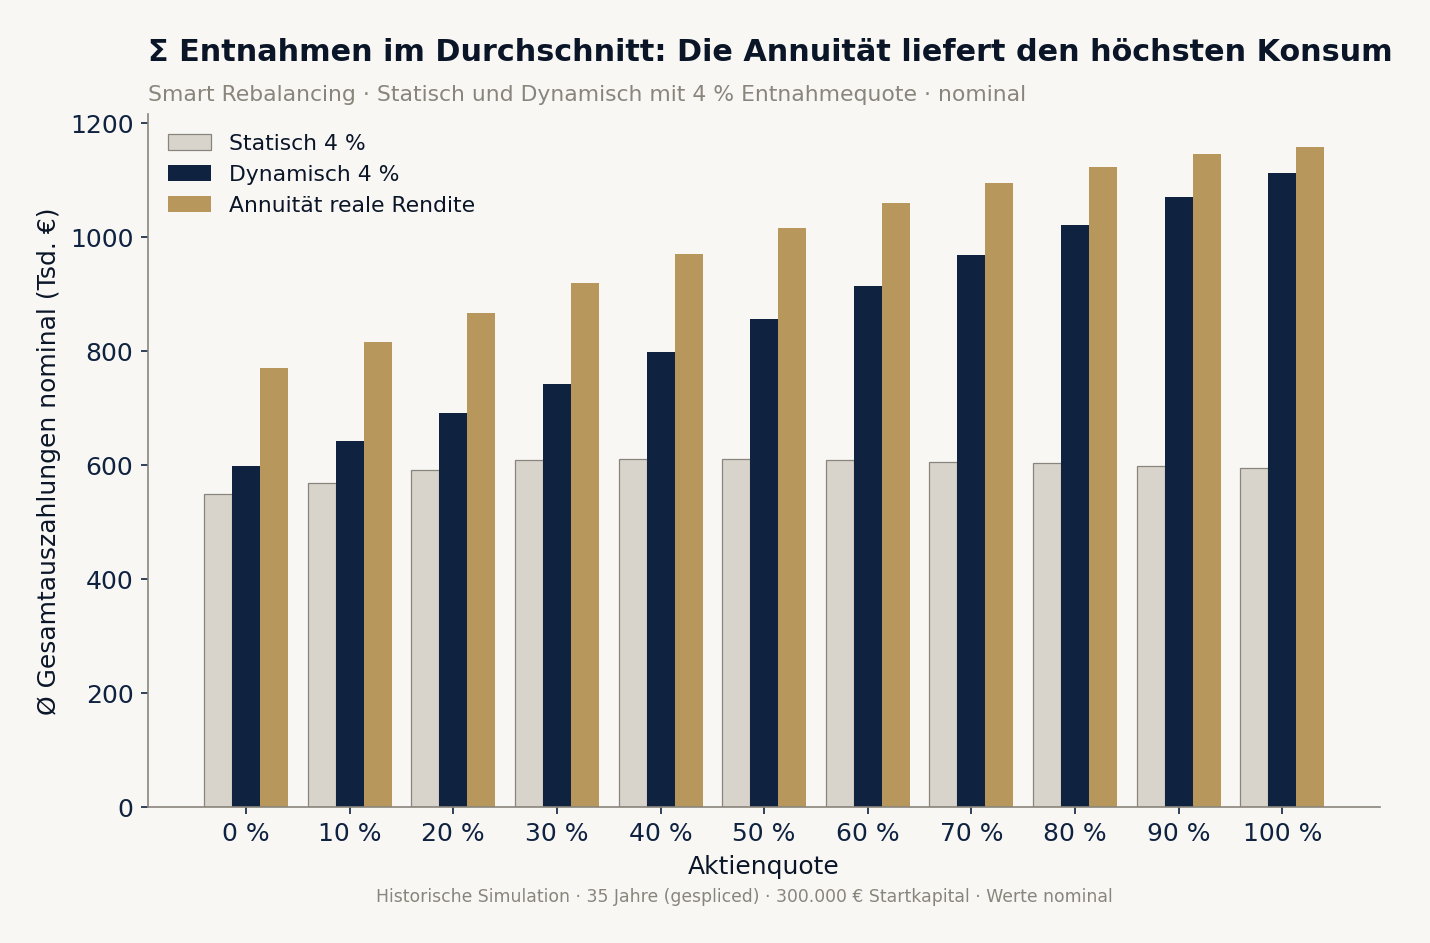
Σ Entnahmen im Durchschnitt: drei Strategien im direkten Vergleich (Smart Rebalancing, nominal).
Fazit: Das individuelle Ziel entscheidet über die Strategie
Keine der vier Strategien ist besser als die anderen, sie bedienen unterschiedliche Ziele. Die statische Entnahme liefert einen verlässlichen Betrag und ein großes Erbe. Die dynamische prozentuale Entnahme schließt das Pleiterisiko aus und verlangt dafür Schwankungstoleranz. Die Vermögensrente holt den höchsten Konsum heraus und setzt eine Annahme über die eigene Lebensdauer voraus. Das Altersvorsorgedepot nimmt keine Rendite vorweg und verlegt den Konsum dafür in die späten Jahre.
Hinter jedem dieser Ziele steht eine eigene Kombination aus Entnahmerate, Aktienquote und Entnahmestrategie. Welche das jeweils ist, ab welcher Rate eine Strategie kippt und wie stark die Entnahmestrategie das Ergebnis verschiebt, lesen Sie in unserer Studie Entnahmestrategien im historischen Test, die kostenlos zum Download bereitsteht.
Häufige Fragen
Sollte ich meine Aktienquote im Ruhestand senken?
Wer die Aktienquote senkt, tauscht ein mögliches hohes Gesamtergebnis gegen eine höhere Untergrenze, aber nur bis zu einem Punkt. In unserer Studie Entnahmestrategien im historischen Test lag die höchste verlässliche monatliche Auszahlung bei 30 bis 60 Prozent Aktien: Aus 300.000 Euro Startkapital waren es bei prozentualer Entnahme 870 Euro monatlich mit 30 Prozent Aktien und nur 375 Euro mit einem reinen Aktiendepot. Unterhalb von 30 Prozent kippt der Effekt, denn reine Anleihedepots waren historisch die riskanteste Wahl der Entnahmephase.
Wie lange muss mein Geld im Ruhestand reichen?
Ein 60-jähriger Mann erreicht nach der Sterbetafel 2023/2025 des Statistischen Bundesamts mit zehn Prozent Wahrscheinlichkeit das Alter 93, eine Frau das Alter 96. Daraus folgt der Planungshorizont von 35 Jahren, mit dem wir rechnen. Wer stattdessen auf die durchschnittliche Lebenserwartung von rund 82 beziehungsweise 85 Jahren plant, plant für den Fall, dass er früher stirbt als die Hälfte seines Jahrgangs.
Was passiert, wenn die Börse einbricht, kurz nachdem ich in Rente gegangen bin?
Die ersten Jahre entscheiden überproportional. Das ist das Renditereihenfolgerisiko (englisch: sequence of returns risk): Wer in fallende Märkte hinein entnimmt, verkauft Anteile zu niedrigen Kursen und verkleinert das Kapital, das an der späteren Erholung teilhaben kann. Wie stark die Vermögensaufteilung diesen Effekt dämpft, zeigt der Jahrgang 2000 beispielhaft: Ein reines Aktiendepot mit vier Prozent Entnahme aus 300.000 Euro war 2023 erschöpft, nach 23 statt 35 Jahren. Ein 70/30-Depot überstand denselben Zeitraum bis 2024 mit rund 150.000 Euro Restkapital, bei identischen Entnahmen und identischen Märkten.
Aus welchem Teil des Depots sollte ich im Ruhestand entnehmen, aus Aktien oder aus Anleihen?
Am wirksamsten war in unseren Daten die Entnahme aus dem jeweils übergewichteten Vermögensteil, weil sie das Depot von selbst zurück in die Zielgewichtung führt. Bei vier Prozent Entnahme und 50 Prozent Aktien senkte dieser Weg die Pleitewahrscheinlichkeit von 8,3 auf 7,0 Prozent (Retire Capital, Entnahmestrategien im historischen Test, 2026). Das ist allerdings Feinschliff: Die Entnahmehöhe bewegt dieselbe Kennzahl um bis zu 78 Prozentpunkte, die Aktienquote um bis zu 45 Prozentpunkte. Eine zu hoch angesetzte Entnahme lässt sich über den Entnahmeweg nicht reparieren.
Was passiert, wenn ich älter werde, als mein Entnahmeplan reicht?
Das hängt am Mechanismus, nicht an der Höhe des Vermögens. Eine Entnahme, die das Kapital planmäßig auf eine feste Laufzeit verteilt, endet mit dieser Laufzeit: Wer den Horizont überlebt, steht ohne Depot da. Eine prozentuale Entnahme vom jeweiligen Depotwert kann dagegen konstruktionsbedingt nie auf null laufen, in allen 231 geprüften Varianten unserer Studie lag die Pleitewahrscheinlichkeit bei null, beliebig klein werden, kann es jedoch schon.
Quellen
- Retire Capital Research (2026): Entnahmestrategien im historischen Test. Stand August 2026.
- Bengen, William P. (1994): Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning 7 (4), Oktober 1994, S. 171–180; abgerufen als Nachdruck der Financial Planning Association, 2004.
- Cooley, Philip L.; Hubbard, Carl M.; Walz, Daniel T. (1998): Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal, Februar 1998 (Trinity Study).
- Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) vom 26. Mai 2026, BGBl. 2026 I Nr. 156.
- Statistisches Bundesamt (2026): Statistischer Bericht, Sterbetafeln 2023/2025. Wiesbaden, erschienen 07.07.2026.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen — Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien — keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.