News & Analysen
Fundierte Einblicke zu Ruhestandsplanung, Entnahmestrategien und den Entwicklungen an den Kapitalmärkten.
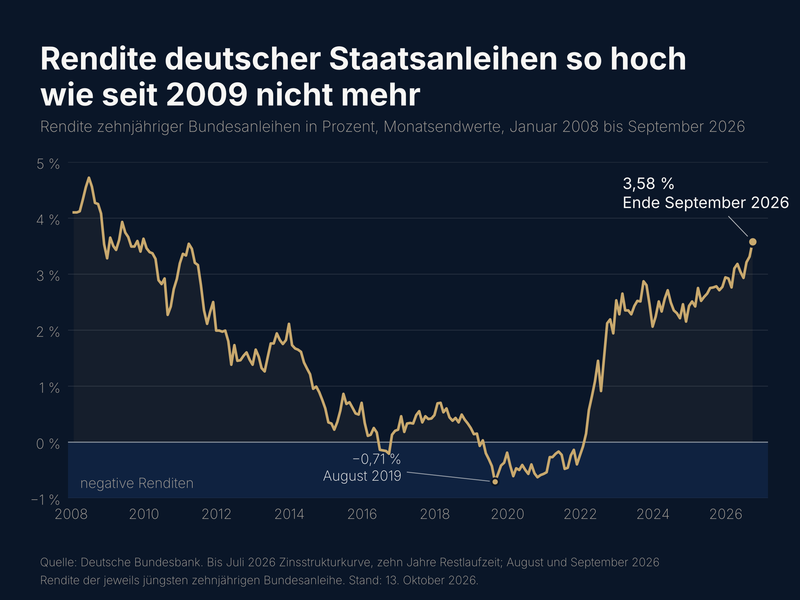
Höchste Anleiherenditen seit 2009: Was das für Ihr Ruhestandsdepot bedeutet
Zehnjährige Bundesanleihen rentieren so hoch, wie zuletzt im Juni 2009, und die Kurse bereits ausgegebener Anleihen sind deshalb gefallen. Wer schon Anleihen besitzt, fragt sich, ob er die Kursverluste aussitzen kann; wer noch keine oder nur wenige hat, was die höheren Renditen für den Einstieg bedeuten. Beide Antworten hängen an denselben drei Dingen: wie Anleihekurse auf Renditen reagieren, wann Sie das Geld brauchen und welche Aufgabe die Anleihen in Ihrem Depot haben.
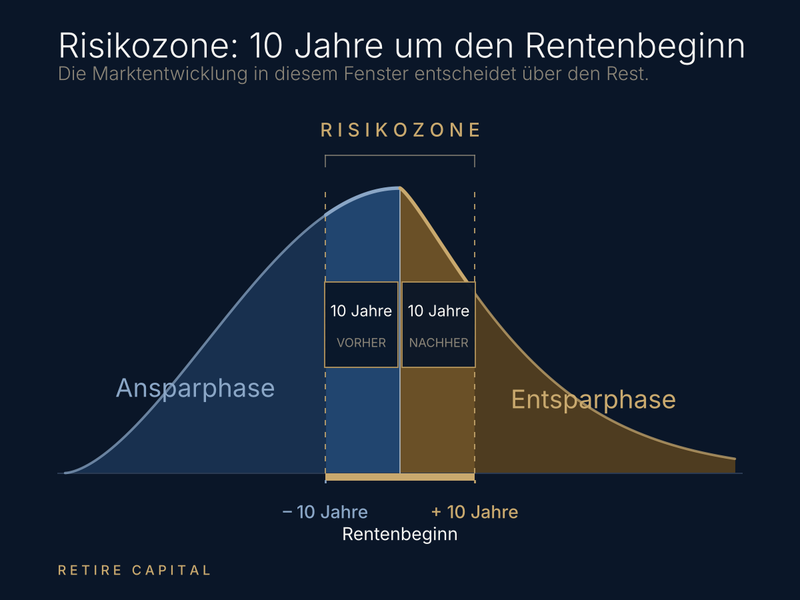
Risikozone: Warum der Anleiheanteil vor den Ruhestand gehört
Die meisten Anleger stellen ihr Portfolio erst um, wenn der Ruhestand beginnt. Die Daten sprechen für einen früheren Zeitpunkt. Das Fenster, in dem ein Markteinbruch die größte Wirkung auf die gesamte Ruhestandsplanung entfaltet, öffnet sich rund zehn Jahre vor dem Rentenbeginn und schließt sich erst zehn Jahre danach. Das ist die Risikozone der Entnahmephase.
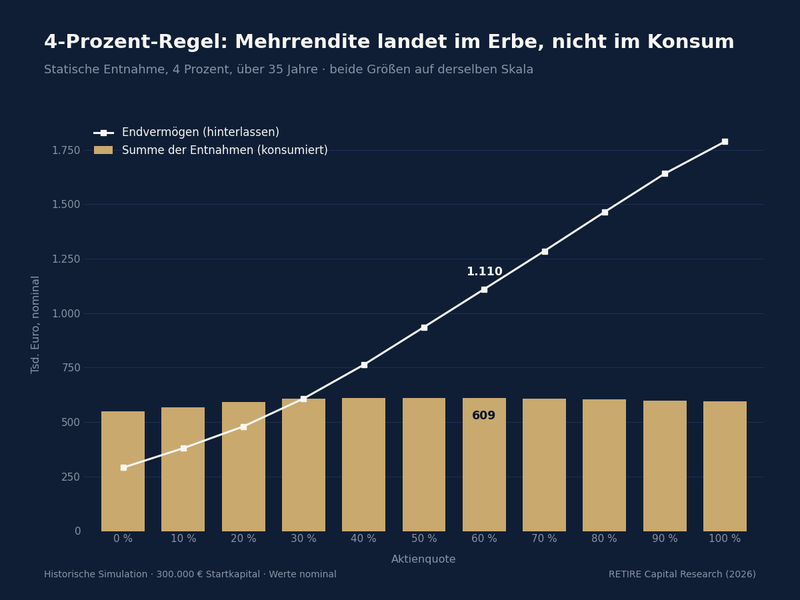
1,1 Millionen Euro fürs Erbe: Unsere Studie zeigt, wie viel Lebensstandard die 4%-Regel kostet
Wer beispielhaft 300.000 Euro zu 60 Prozent in Aktien anlegt und daraus nach der bekannten Vier-Prozent-Regel entnimmt, zahlt sich in 35 Jahren im Schnitt rund 609.000 Euro aus und hinterlässt am Ende trotzdem 1,1 Millionen Euro. Die gesamte Mehrrendite des Depots landet damit im Erbe, nicht im Leben. Sicher ist die Regel deshalb nicht: Selbst in der günstigsten Mischung endete jeder vierzehnte historische Verlauf vorzeitig.
27. August 2026
Entnahmestrategien
Börsenkrisen in der Entnahmephase und wie Sie sich darauf vorbereiten
Wer im Jahr 2008 schon investiert war, hat eine lange Krise am Kapitalmarkt bereits erlebt. Während Sparer die Zeit haben, Krisen auszusitzen, zählt für Entsparer, ob die Krise an den Anfang oder ans Ende fällt. Ob die Entsparphase in einer Krise beginnt, lässt sich nicht wählen. Drei Stellhebel, die die Resilienz des Portfolios beeinflussen, aber schon.
13. August 2026
Entnahmestrategien
Ewige Rente: Welche Entnahmestrategie ist für den Kapitalerhalt geeignet
Wer sein Vermögen nicht über 20 oder 30 Jahre verzehren, sondern dauerhaft erhalten möchte, steht vor einer Zielkonfliktfrage: Jede Entnahmeregel, die das Kapital schützt, tut das auf Kosten einer schwankenden jährlichen Entnahme. Dieser Artikel vergleicht fünf in Wissenschaft und Praxis etablierte Modelle direkt miteinander und beantwortet die Frage, welches davon Kapitalerhalt und Entnahmestabilität am effizientesten verbindet.
5. August 2026
Steuern & Recht
KVdR oder freiwillige GKV: Warum der Krankenkassenstatus finanziell entscheidend sein kann
Für Rentner in der gesetzlichen Krankenversicherung (GKV) gibt es zwei Statusarten: die Pflichtversicherung in der Krankenversicherung der Rentner (KVdR) und die freiwillige Mitgliedschaft. Der Unterschied entscheidet darüber, ob auf Kapitalerträge, Mieteinnahmen und private Renten, Beiträge für die Kranken- und Pflegeversicherung anfallen.