Statische Entnahme: die 4-Prozent-Regel und ihre Grenzen
Die 4-Prozent-Regel ist die bekannteste Form der statischen Entnahme: Sie entnehmen im ersten Jahr 4 Prozent Ihres Startkapitals und erhöhen diesen Eurobetrag danach jedes Jahr um die Inflation, unabhängig davon, wie sich Ihr Depot entwickelt. Der Auszahlungsbetrag steht damit vom ersten Tag an fest. Ob er bis zum Ende trägt, zeigt sich erst im Nachhinein, am Verlauf der Märkte.
Was die statische Entnahme ist und wie die 4-Prozent-Regel funktioniert
Die statische Entnahme ist eine Entnahmestrategie, die den Auszahlungsbetrag einmal bestimmt und ihn danach von der Börse abkoppelt. Sie legen am Anfang zwei Größen fest: den Prozentsatz Ihres Startkapitals, den Sie im ersten Jahr entnehmen, die Entnahmerate, und die Regel, dass dieser absolute Betrag jedes Jahr um die Inflation steigt. Danach verlangt die Strategie keine weitere Entscheidung.
Ein Beispiel: Bei einem Startkapital von 300.000 Euro und einer Entnahmerate von 4 Prozent entnehmen Sie im ersten Jahr 12.000 Euro, also 1.000 Euro im Monat. Damit die Kaufkraft gleich bleibt, passen Sie diesen Betrag jährlich an die Inflation an: bei 2 Prozent jährlicher Inflation auf 12.240 Euro im zweiten Jahr und auf rund 14.340 Euro nach 10 Jahren. Die Startrate von 4 Prozent bezieht sich dabei dauerhaft auf das Startkapital, nicht auf den jeweils aktuellen Depotwert.
Aus dieser Rechnung folgen beide Eigenschaften der statischen Entnahme. Ihre Stärke ist die Planbarkeit: Sie kennen Ihr Budget für Jahrzehnte im Voraus. Ihre Schwäche ist die Starrheit: Die Regel kürzt in Krisen nicht, und sie erhöht in guten Phasen nicht. Fällt der Depotwert, steigt dadurch der entnommene Anteil der Fonds/ETFs und zehrt an der Substanz des Depots.
Woher die 4-Prozent-Regel kommt und inwieweit sie sich für das eigene Portfolio eignet
Die 4-Prozent-Regel beruht auf der Annahme, dass ein Depot dauerhaft eine Entnahme von 4 Prozent seines Anfangswerts trägt. Sie geht zurück auf William Bengen (1994) und auf die Trinity Study von Cooley, Hubbard und Walz (1998). Beide rechneten mit historischen Renditen des US-Marktes, also mit amerikanischen Aktien und Anleihen in US-Dollar, und beide prüften dieselbe Frage: ob eine feste, jährlich an die Inflation angepasste Entnahme aus einem gemischten Depot 30 Jahre durchhält. Beide kamen zu demselben Ergebnis: Bei einer Startrate von 4 Prozent hielt das Depot in nahezu allen historischen Startjahren stand.
Bedenkenlos auf das eigene Portfolio angewendet werden sollte die 4-Prozent-Regel deshalb aber nicht. Denn sowohl Bengen als auch Cooley, Hubbard und Walz haben an einem einzigen Markt gemessen, und der US-Aktienmarkt war im 20. Jahrhundert ein Ausnahmefall, kein Durchschnitt. Dass die Regel dort funktionierte, sagt nichts darüber, ob sie ein Depot aus globalen Aktien und deutschen Anleihen in Euro trägt: Wechselkurs, Zinsniveau und Inflationsverlauf unterscheiden sich.
Wie gut die 4-Prozent-Regel außerhalb des US-Markts funktioniert
Wie stark das Ergebnis am US-Markt hängt, zeigt eine Untersuchung von Anarkulova und Kollegen (2023) über 38 Industrieländer. Sie prüfte beide Datenräume mit demselben Verfahren und untersuchte, in wie vielen Verläufen das Kapital vorzeitig endete (Pleiterisiko). Eine Entnahme von 4 Prozent kam im US-Datenraum auf ein Pleiterisiko von 3,5 Prozent. Über den breiten Datenraum aller 38 Länder waren es dagegen 17,4 Prozent. Und selbst wer nur 2,26 Prozent entnahm, trug über alle Industrieländer hinweg noch immer ein Pleiterisiko von 5 Prozent.
Das Pleiterisiko: die entscheidende Größe der statischen Entnahme
Das Pleiterisiko ist die entscheidende Größe der statischen Entnahme. Es gibt Auskunft über die Wahrscheinlichkeit, nach der das angelegte Vermögen vor dem Ende des Planungszeitraums vollständig aufgebraucht ist. Am Pleiterisiko misst sich, ob eine Entnahmerate trägt oder nicht.
Dieses Risiko entsteht aus der Entnahmeregel selbst. Der Auszahlungsbetrag steht fest und wird nur an die Inflation angepasst, ganz gleich, wie das Depot steht. Fällt der Kurs, müssen zum Erhalt der Entnahmerate mehr Anteile verkauft werden. Besonders schwer wiegt das, wenn ein Bärenmarkt gleich zu Beginn der Entnahmephase auftritt. Denn dann werden Anteile früh verkauft und können an der späteren Erholung nicht mehr teilhaben. Dieselben Kursverluste zwanzig Jahre später richten weit weniger an. Für diesen Zusammenhang steht der Begriff Renditereihenfolgerisiko (englisch: sequence of returns risk).
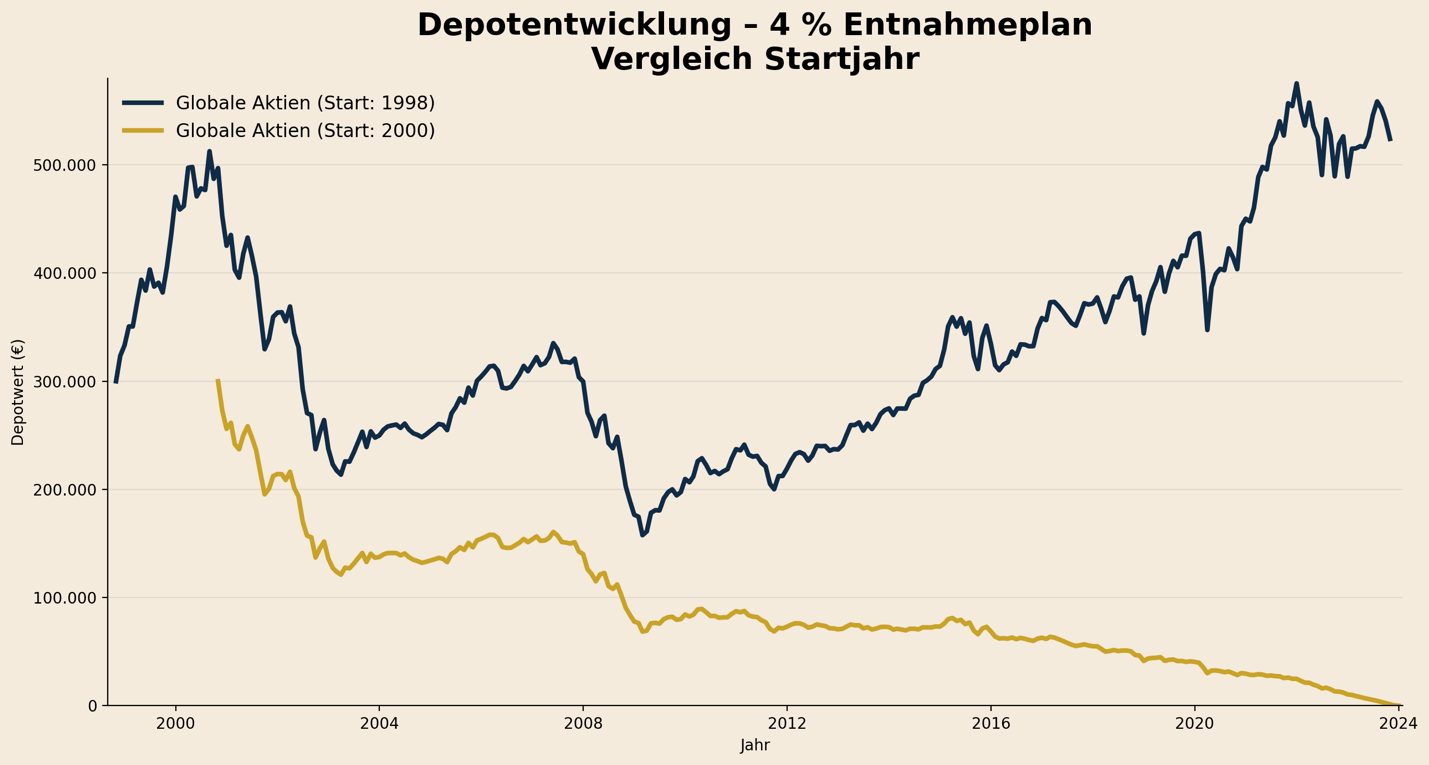
Wie stark das wirkt, zeigt der Vergleich zweier Startjahre. Wer 1998 mit der Entnahme startete, konnte sich vor dem Dotcom-Crash einen Renditepuffer aufbauen. Wer den Ruhestand mitten im Crash 2000 begonnen hätte, hätte mit seinen Entnahmen aus einem ohnehin fallenden Depot an der Substanz gezehrt.

Die statische Entnahme im historische Test
Welche Startrate in der Vergangenheit funktioniert hätte, haben wir für unsere Studie Entnahmestrategien im historischen Test nachgerechnet. Dabei haben wir untersucht, wie oft eine feste, jährlich an die Inflation angepasste Entnahme in der Vergangenheit bis zum Ende durchgehalten hätte und was dabei am Ende übrig blieb. Geprüft haben wir Entnahmeraten von 3,0 bis 6,0 Prozent über Aktienquoten von 0 bis 100 Prozent. Das Pleiterisiko ergab sich dabei aus dem Anteil der geprüften Verläufe, in denen das Depot vor Ablauf der 35 Jahre auf null fiel. Bei 4 Prozent endete das Kapital in 6,8 Prozent der Verläufe vorzeitig, wenn 60 Prozent des Depots in Aktien lagen.
Warum reine Anleihen die riskanteste Wahl waren
Intuitiv würde man erwarten, dass das Pleiterisiko mit der Aktienquote steigt. In unseren Berechnungen war es an beiden Rändern hoch und in der Mitte am niedrigsten:

.png)
Das reine Anleihedepot war mit 44,8 Prozent die riskanteste Wahl: Dort trägt kein Wachstum die Entnahme. Inflation wie Renditereihenfolge wirken ungebremst. Am niedrigsten lag das Pleiterisiko zwischen 50 und 60 Prozent Aktien; bei einem reinen Aktiendepot stieg es wieder auf 9,8 Prozent.
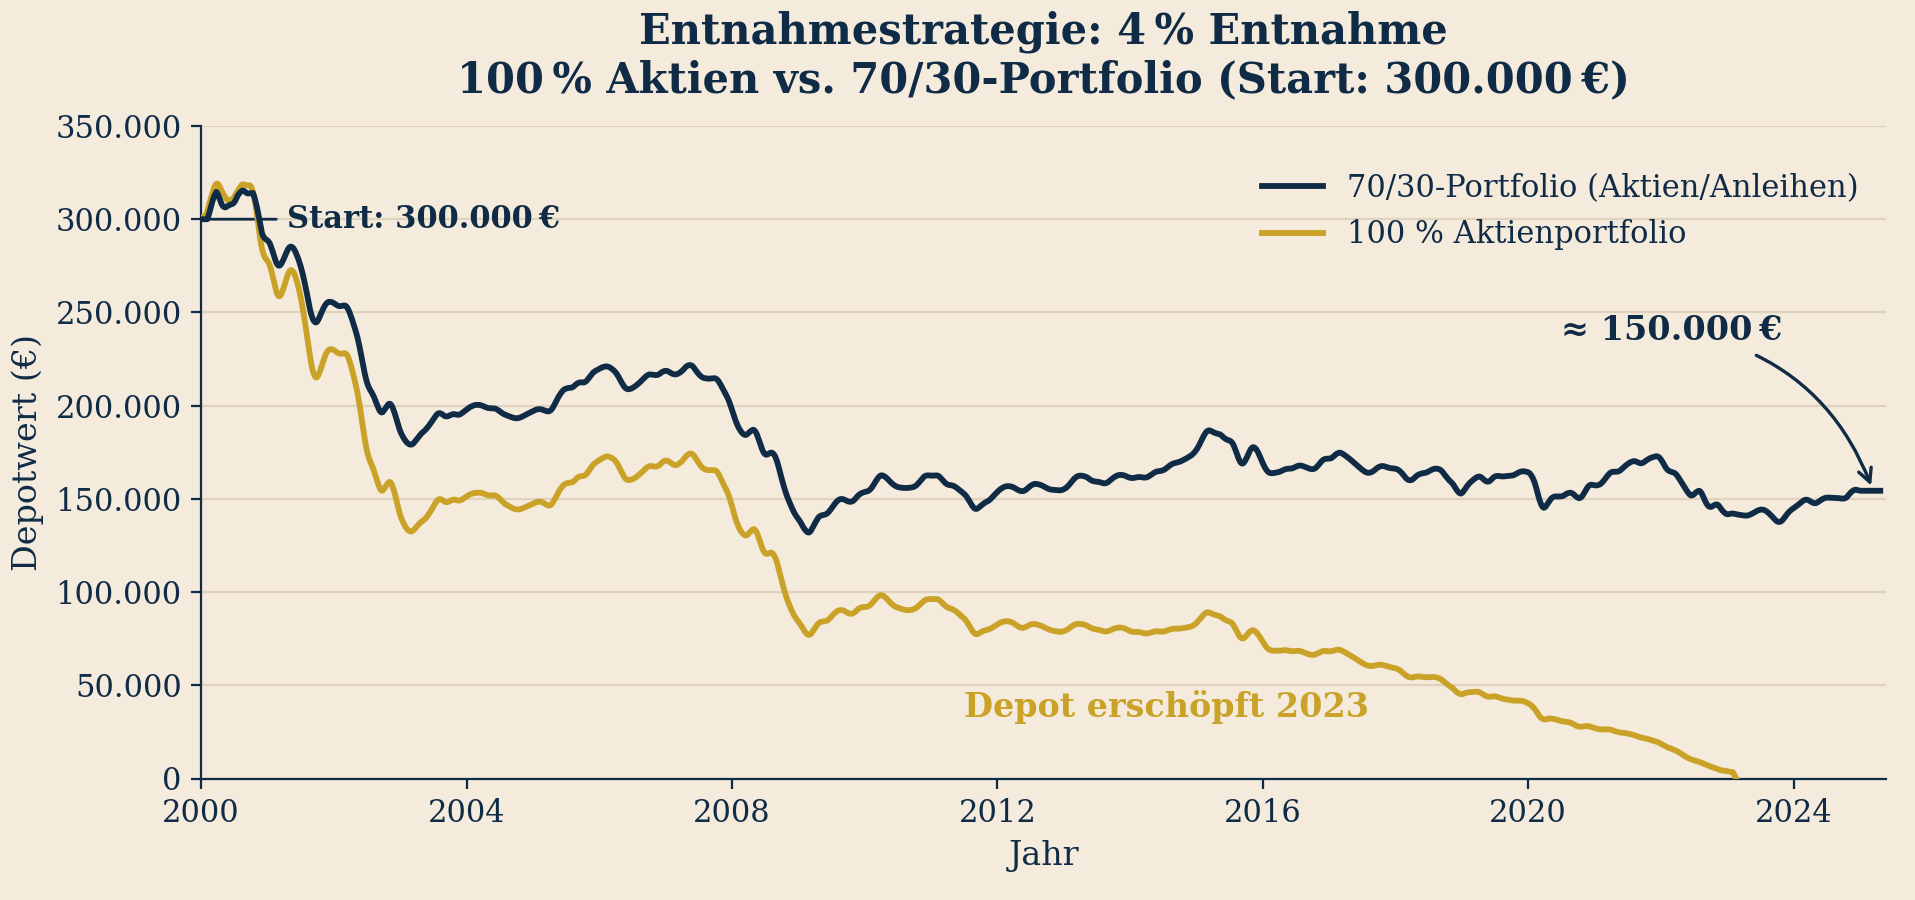
Wie das im Einzelfall aussieht, zeigt der Startjahrgang 2000 mit zwei Krisen gleich zu Beginn. Ein reines Aktiendepot mit 4 Prozent Entnahme aus 300.000 Euro war 2023 vollständig erschöpft, nach 23 statt 35 Jahren. Ein gemischtes Depot aus 70 Prozent Aktien und 30 Prozent Anleihen überstand den Zeitraum von 2000 bis 2024 dagegen mit rund 150.000 Euro Restkapital.

Die Entnahmehöhe wog schwerer als die Aktienquote
Entscheidender noch als die Vermögensaufteilung wog in unserer Studie die Höhe der Startrate. Ausfallfrei blieb die statische Entnahme nur in einem Korridor aus beidem: bei 3,0 Prozent Entnahmerate über Aktienquoten von 10 bis 80 Prozent, bei 3,5 Prozent Entnahmerate nur noch bei mittleren Aktienquoten. Eine Entnahmehöhe von 6 Prozent war über alle Vermögensaufteilungen hinweg nicht tragfähig, dort lag das Risiko zwischen 41,6 und 86,2 Prozent. Insgesamt bewegte die Entnahmehöhe die Pleitewahrscheinlichkeit der statischen Entnahme um bis zu 78 Prozent.
Das Unterentnahmerisiko: die andere Seite der Medaille
Das Pleiterisiko ist aber nicht die einzige Zahl, die zählt. Ihm gegenüber steht das Unterentnahmerisiko, das Risiko, dauerhaft weniger zu entnehmen, als das Vermögen getragen hätte. Dieser spiegelbildliche Fehler bekommt traditionell weit weniger Aufmerksamkeit als das Pleiterisiko. Das ist insofern verständlich, als ein erschöpftes Depot ein existenzielles Risiko für den Entnehmenden darstellt, eine zu niedrige Entnahme hingegen nicht.
Dennoch: Wer zu vorsichtig entnimmt, bezahlt diese Vorsicht mit Lebensstandard – mit Reisen, die nicht stattfanden, und mit Unterstützung für Kinder oder Enkel, die nicht geleistet werden konnte. Am Ende steht ein hohes Restkapital, das der Entsparende selbst nicht mehr nutzt.
In unserer Studie lag die selbst verbrauchte Summe bei 4 Prozent Entnahme und 60 Prozent Aktien im Mittel bei 609.000 Euro, das durchschnittliche Endvermögen bei 1,11 Millionen Euro. Wer vorsichtig entnimmt, hinterlässt damit nominal fast das Doppelte dessen, was er in 35 Jahren selbst genutzt hat.
Über die Aktienquoten hinweg verstärkt sich dieses Missverhältnis. Bei 4 Prozent Entnahme lag die durchschnittliche Entnahmesumme ab 20 Prozent Aktien zwischen 592.000 und 611.000 Euro. Das durchschnittliche Endvermögen streute über die gesamte Spanne der Aktienquoten dagegen von 291.000 Euro bei reinen Anleihen bis 1.787.000 Euro bei reinen Aktien.

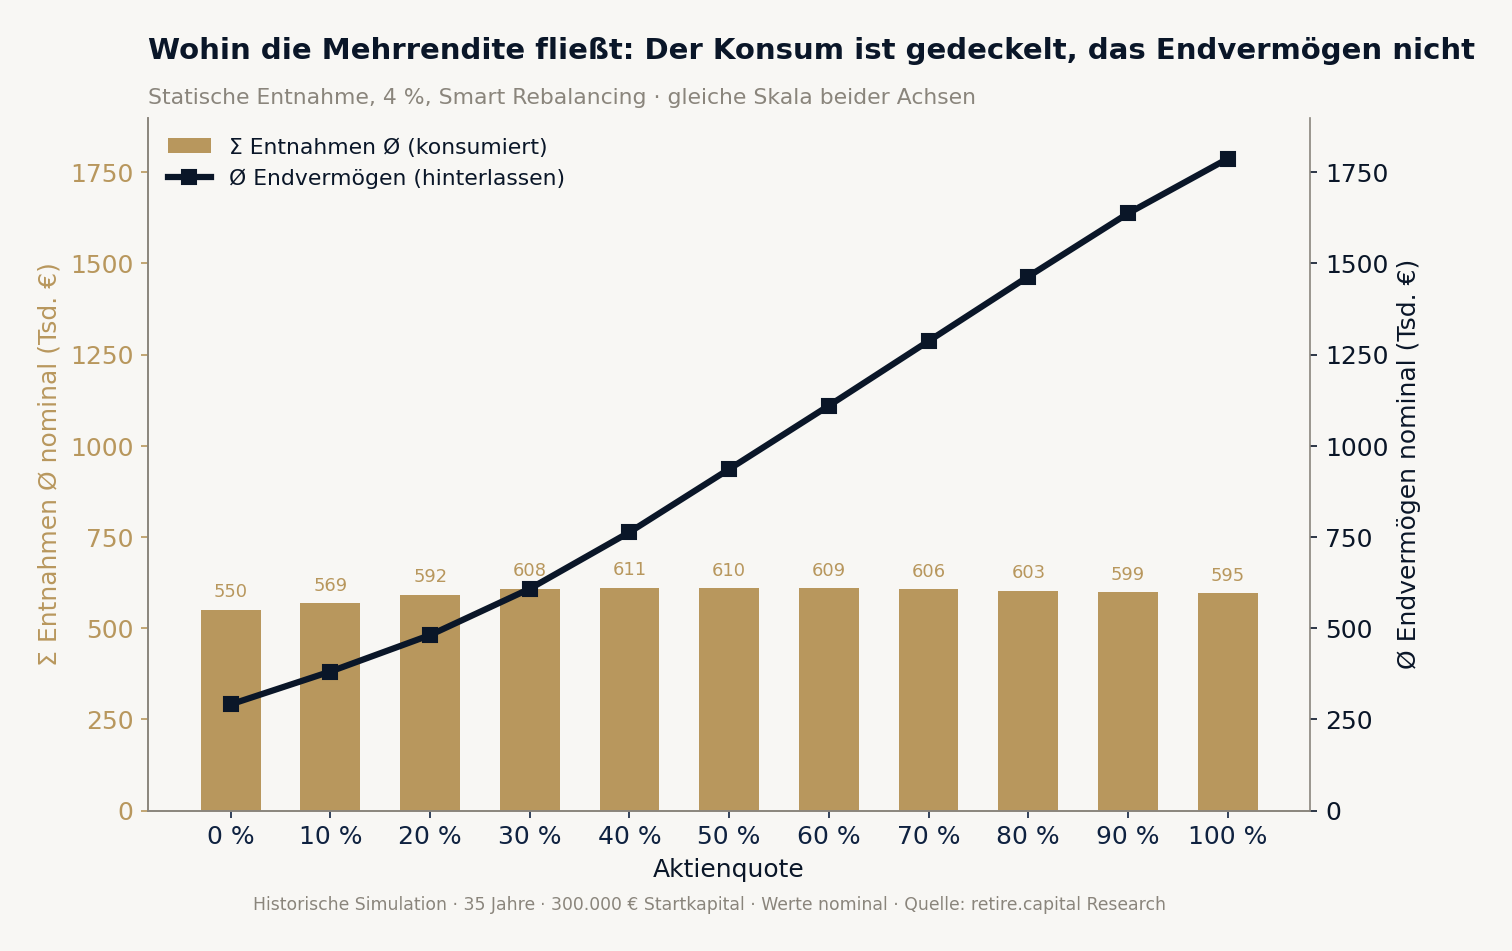
Wer bei statischer Entnahme über die Aktienquote entscheidet, entscheidet also über die Höhe des Nachlasses, nicht über die Höhe der Auszahlung. Wo ein hohes Erbe gewollt ist, erfüllt die Regel damit ihren Zweck.
Vor- und Nachteile der statischen Entnahme
Für die statische Entnahme spricht die feste Auszahlung, gegen sie sprechen das Pleiterisiko und das hohe ungenutzte Restvermögen.
Was für sie spricht: Planbarkeit ohne Prognose
Der erste Vorteil ist die feste Auszahlung. Das ist der Zweck der Regel und der Grund für ihre Verbreitung: Niemand muss seinen Konsum jährlich neu verhandeln.
Der zweite Vorteil: Die Regel funktioniert ohne Renditeprognose. Sie braucht das Startkapital und die Startrate, aber keine Annahme darüber, was Aktien und Anleihen in den nächsten Jahrzehnten abwerfen, während Strategien, die das Kapital auf eine Restlaufzeit verteilen, genau diese Annahme brauchen.
Was gegen sie spricht: Restrisiko und ungenutztes Vermögen
Der erste Nachteil ist das Pleiterisiko. Eine 4-prozentige Entnahme führte selbst im optimalen Verhältnis von 60 Prozent Aktien zu 40 Prozent Anleihen zu einer Pleitewahrscheinlichkeit von 6,8 Prozent. Ausgeschlossen werden konnte das Pleiterisiko erst ab 3,5 Prozent jährlicher Entnahme. Die 4-Prozent-Regel wäre also keine sichere Entnahmestrategie gewesen.
Der zweite Nachteil ist die Unterentnahme. Die statische Entnahme hinterließ in unserem Vergleich verschiedener Entnahmestrategien das mit Abstand höchste Restvermögen. Im Durchschnitt blieben 1,11 Millionen Euro ungenutzt. Entsparende behielten im Durchschnitt doppelt so viel zurück, wie sie sich über 35 Jahre ausgezahlt hatten.
Wie sich die statische Entnahme krisenfester aufstellen lässt
Die statische Entnahme reagiert von sich aus nicht auf den Markt. An zwei Stellen lässt sie sich trotzdem anpassen, ohne ihren Charakter zu verlieren: beim Inflationsausgleich und bei der Frage, aus welchem Vermögensteil entnommen wird.
In Verlustjahren auf den Inflationsausgleich verzichten
Der Verzicht auf den Inflationsausgleich stammt aus den Entscheidungsregeln von Guyton und Klinger (2006). Nach diesen Regeln wird der Inflationsausgleich in Jahren ausgesetzt, die auf ein Jahr mit negativer Portfoliorendite folgen, und zwar nur solange die aktuelle Entnahmerate über der Startentnahmerate liegt.
Bei der statischen Entnahme wirkt dieser Baustein besonders stark, weil die Regel sonst gar nicht auf den Markt reagiert. Der Preis ist ein zeitweiser Kaufkraftverlust: Die Auszahlung bleibt nominal gleich, real sinkt sie für einige Jahre. Der Gegenwert ist ein geringeres Pleiterisiko, weil in genau den Jahren weniger entnommen wird, in denen Verkäufe der Substanz am meisten schaden.
Derselbe Baustein lässt sich auf die dynamische Entnahme anwenden, dort allerdings mit geringerer Wirkung, weil deren Auszahlung nach einem Kursrückgang ohnehin sinkt.
In Krisen aus dem übergewichteten Vermögensteil entnehmen
Die zweite Stellschraube ist die Frage, welcher Vermögensteil die monatliche Entnahme liefert. Beim Smart Rebalancing, dem Verfahren, mit dem wir u.a. in unserer Studie gerechnet haben, erfolgt die Entnahme gezielt aus dem übergewichteten Vermögensteil und wirkt so zugleich als Rückführung ohne zusätzliche Umschichtungen.
In der Krise entscheidet das darüber, ob der Aktienteil angetastet wird. Laufen Aktien besser, wird aus Aktien entnommen. Laufen Aktien schlechter, bekommt der Anleiheteil ein Übergewicht und wird zur Quelle der Entnahme. Der Aktienbestand bleibt nach einem Einbruch unangetastet und kann an der Erholung teilnehmen.
In unserer Studie senkte das Verfahren bei 4 Prozent Entnahme und 50 Prozent Aktien das Pleiterisiko von 8,3 auf 7,0 Prozent. Über das gesamte geprüfte Feld erreichte es in 27 von 30 Kombinationen das niedrigste Pleiterisiko.
Gemessen an den beiden Größen davor bleibt der Effekt allerdings klein. Die Entnahmehöhe bewegte das Pleiterisiko um bis zu 78 Prozentpunkte, die Aktienquote um bis zu 45, der Entnahmemechanismus im Mittel um gut einen Prozentpunkt.
Welche Alternativen es zur statischen Entnahme gibt
Wer eine feste Entnahmerate nicht braucht und sich etwas Flexibilität leisten kann, hat zwei andere Entnahmemechanismen zur Wahl. Beide geben die Planbarkeit auf und kaufen dafür etwas anderes ein: Sie lassen die Auszahlung mit dem Depot schwanken und kennen deshalb kein Pleiterisiko.
Dynamisch-prozentuale Entnahme
Die dynamische Entnahme in Prozent bemisst die Auszahlung jedes Jahr am aktuellen Depotwert statt am Startkapital. Dadurch sinkt die Auszahlung in Krisen und steigt in Erholungen.
Vermögensrente: Entnahmeplan mit Kapitalverzehr
Die Vermögensrente, auch dynamisch-annuitätische Entnahme genannt, berechnet hingegen die Auszahlung jedes Jahr neu aus dem vorhandenen Kapital, der Restlaufzeit und einer angesetzten realen Renditeerwartung. Sie verbraucht das Kapital planmäßig bis zum gewählten Enddatum, gewährt dem Entnehmenden den höchsten Konsum und beseitigt zugleich das Unterentnahmerisiko.
Die drei Mechanismen im Vergleich
Gleich sind in diesem Vergleich das Startkapital von 300.000 Euro, die Laufzeit von 35 Jahren, die Aktienquote von 60 Prozent und das Rebalancing-Verfahren Smart Rebalancing. Nicht gleich sind die Entnahmeraten: Die statische und die prozentuale Regel rechnen mit einer Startrate von 4 Prozent, die Vermögensrente bestimmt ihre Rate jedes Jahr neu und beginnt deshalb bei 4,93 Prozent.
| Mechanismus | Entnahmerate | Anfangsentnahme im Monat | Niedrigste Monatsentnahme | Summe der Entnahmen im Mittel | Durchschnittliches Endvermögen | Pleitewahrscheinlichkeit |
|---|---|---|---|---|---|---|
| Statische Entnahme | 4 % vom Startkapital, fest | 1.000 € | 0 € (Pleitefälle) | 609.000 € | 1.110.000 € | 6,8 % |
| Dynamische Entnahme in Prozent | 4 % vom aktuellen Depotwert | 1.000 € | 686 € | 914.000 € | 376.000 € | 0 % |
| Vermögensrente (Annuität) | 4,93 % im ersten Jahr, danach jährlich neu bestimmt | 1.233 € | 756 € | 1.059.000 € | ≈ 0 € | 0 % |
Für die statische Entnahme heißt das zweierlei: Sie startet auf demselben Monatsbetrag wie die prozentuale Entnahme und steigt danach mit der Inflation, aber nicht mit dem Depot: Ihre Auszahlung bleibt real konstant, während die prozentuale Regel den Marktgewinn mitnimmt. Und ihre Untergrenze ist nicht der Startbetrag, sondern null, weil in einigen Verläufen das Kapital vor Ablauf der 35 Jahre endete. Ihren Rückstand bei der Summe der Entnahmen nimmt sie für die feste Auszahlung in Kauf: Sie ist die einzige der drei Regeln, deren Monatsbetrag schon am ersten Tag feststeht. Die Tabelle vergleicht drei reine Grundformen; in der Praxis werden fast immer Abwandlungen davon umgesetzt.
Welche der drei Entnahmestrategien am besten zu Ihnen passt, das können Sie jetzt mit Hilfe unseres Entnahmeplaners berechnen.
Fazit: für wen die statische Entnahme funktioniert
Die statische Entnahme liefert Planbarkeit und bezahlt sie mit Starrheit in beide Richtungen. Ob sie funktioniert, entscheidet zuerst die Höhe der Entnahmerate, danach die Vermögensaufteilung. Ihre Planbarkeit macht Sie vor allem dann interessant, wenn ein fester Sockelbetrag benötigt wird, um die individuelle Rentenlücke zu schließen und Fixkosten zu decken. Gleichzeitig macht sie ihre Starrheit unflexibel in Zeiten schwacher Märkte.
Eine erneute Prüfung und Anpassung sieht die statische Entnahme von sich aus nicht vor. Entsparende, die sich für diese Strategie entscheiden, sollten dennoch die Entwicklung ihres Vermögens im Auge behalten und in Zeiten schwacher Märkte erwägen, ihre Strategie anzupassen.
Weiterlesen
- Das unterschätzte Risiko im Ruhestand: die eigene Lebenserwartung: wie weit ein Ruhestand realistisch geplant werden muss.
- Das Trilemma der Entnahme: warum Höhe, Sicherheit und Erbe nicht gleichzeitig zu haben sind.
- 100 minus Lebensalter: der teure Denkfehler der bekanntesten Anleihen-Faustregel: was die Aktienquote im Ruhestand wirklich leistet.
- Ewige Rente: welche Entnahmestrategie ist am besten für den Kapitalerhalt geeignet: Entnahme ohne Kapitalverzehr.
- Das Spending Smile im Ruhestand: warum die Ausgaben im Ruhestand nicht konstant bleiben.
Häufige Fragen
Was passiert mit der 4-Prozent-Regel, wenn gleich in meinen ersten Rentenjahren ein Crash kommt?
Die 4-Prozent-Regel reagiert nicht darauf: Sie entnehmen denselben inflationsangepassten Betrag weiter, auch aus einem gefallenen Depot. Genau diese Kombination treibt das Pleiterisiko, weil Anteile zu niedrigen Kursen verkauft werden und an der späteren Erholung fehlen. Der Startjahrgang 2000 zeigt die Größenordnung: Ein reines Aktiendepot mit 4 Prozent Entnahme aus 300.000 Euro war 2023 erschöpft, ein Depot aus 70 Prozent Aktien und 30 Prozent Anleihen hielt bis 2024 durch und trug noch rund 150.000 Euro.
Was macht eine dauerhaft hohe Inflation mit meiner Entnahme?
Die Regel erhöht den Auszahlungsbetrag jedes Jahr um die Inflationsrate. Bei höherer Inflation steigt der entnommene Eurobetrag schneller, während die Rendite des Depots nicht automatisch mitwächst. Wirtschaftlich wirkt eine dauerhaft höhere Inflation damit in dieselbe Richtung wie eine höhere Startrate. Beziffern lässt sich der Effekt mit unseren Zahlen nicht: Wir setzen 2 Prozent über die gesamte Laufzeit fest an und variieren sie nicht.
Ist ein hoher Anleiheanteil im Ruhestand sicherer als Aktien?
In unserer Studie Entnahmestrategien im historischen Test war das Gegenteil der Fall. Bei 4 Prozent Startrate lag die Pleitewahrscheinlichkeit eines reinen Anleihedepots über 35 Jahre bei 44,8 Prozent, die eines reinen Aktiendepots bei 9,8 Prozent, und am niedrigsten lag sie zwischen 50 und 60 Prozent Aktien. Der Grund: Ohne Wachstum trägt nichts die Entnahme, und Inflation wie Renditereihenfolge wirken ungebremst.
Sind die 4 Prozent brutto oder netto zu verstehen?
Brutto. Steuerpflichtig ist nicht der entnommene Betrag, sondern der realisierte Kursgewinn, der beim Verkauf von Anteilen darin enthalten ist. Zum Ausgeben bleibt deshalb weniger, als die Entnahmeregel ausweist, und der Abstand wächst mit dem Gewinnanteil im Depot. Unsere Berechnungen lassen Steuern sowie Transaktions- und Produktkosten ausdrücklich außen vor.
Ich bin schon im Ruhestand: von welchem Kapital rechne ich die 4 Prozent?
Vom heutigen Depotwert. Die statische Entnahme bemisst den Betrag am Kapital zum Beginn der Entnahmephase und koppelt ihn danach vom Depotwert ab; wer die Regel später aufnimmt, macht damit den heutigen Wert zum Startkapital. Der Plan beginnt neu, und die verbleibende Entnahmedauer ist kürzer als am ersten Tag. Eine laufende Neuberechnung sieht die Regel nicht vor, weder nach einem Kursrückgang noch nach einem guten Jahrzehnt.
Ändert meine gesetzliche Rente die tragfähige Startrate?
Nein. Die Startrate bezieht sich allein auf das Depotkapital, und unsere Berechnungen modellieren ausschließlich die Depotentnahme. Eine lebenslange gesetzliche Rente ändert nicht die Wahrscheinlichkeit, mit der ein Depot vorzeitig endet, sondern die Folgen: Wer seine Fixkosten aus laufendem Einkommen deckt, verliert bei einem erschöpften Depot den variablen Teil seines Lebensstandards, nicht die Grundversorgung.
Quellen
- Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
- Cooley, P. L., Hubbard, C. M. & Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal, 20(2), 16–21.
- Anarkulova, A., Cederburg, S., O'Doherty, M. S. & Sias, R. W. (2022). The Safe Withdrawal Rate: Evidence from a Broad Sample of Developed Markets. Arbeitspapier, Fassung vom 22. September 2022. Erschienen 2025 im Journal of Pension Economics & Finance, 24(3), 464–500; die Veröffentlichungsfassung weist für den Basisfall 2,31 statt 2,26 Prozent aus.
- Guyton, J. T. & Klinger, W. J. (2006). Decision Rules and Maximum Initial Withdrawal Rates. Journal of Financial Planning.
- Retire Capital Research, Entnahmestrategien im historischen Test, Stand August 2026. Historische Simulation mit überlappenden 35-Jahres-Fenstern über 75 Jahre Kapitalmarktgeschichte, davon 50 Jahre beobachtete Daten und 25 Jahre über eine Zeitreihenverlängerung ergänzt, daraus 481 Fenster je Parameterkombination. Startkapital 300.000 Euro, Depot aus globalen Aktien und deutschen Anleihen in Euro, 2 Prozent angenommene Inflation, Startraten von 3,0 bis 6,0 Prozent, Aktienquoten von 0 bis 100 Prozent. Alle Werte nominal, also vor Abzug der Inflation, und bezogen auf die Entnahme aus dem jeweils übergewichteten Vermögensteil. Steuern, Transaktions- und Produktkosten sind nicht berücksichtigt.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.