Risikozone: Warum der Anleiheanteil vor den Ruhestand gehört
Die meisten Anleger stellen ihr Portfolio erst um, wenn der Ruhestand beginnt. Die Daten sprechen für einen früheren Zeitpunkt. Das Fenster, in dem ein Markteinbruch die größte Wirkung auf die gesamte Ruhestandsplanung entfaltet, öffnet sich rund zehn Jahre vor dem Rentenbeginn und schließt sich erst zehn Jahre danach. Das ist die Risikozone der Entnahmephase.
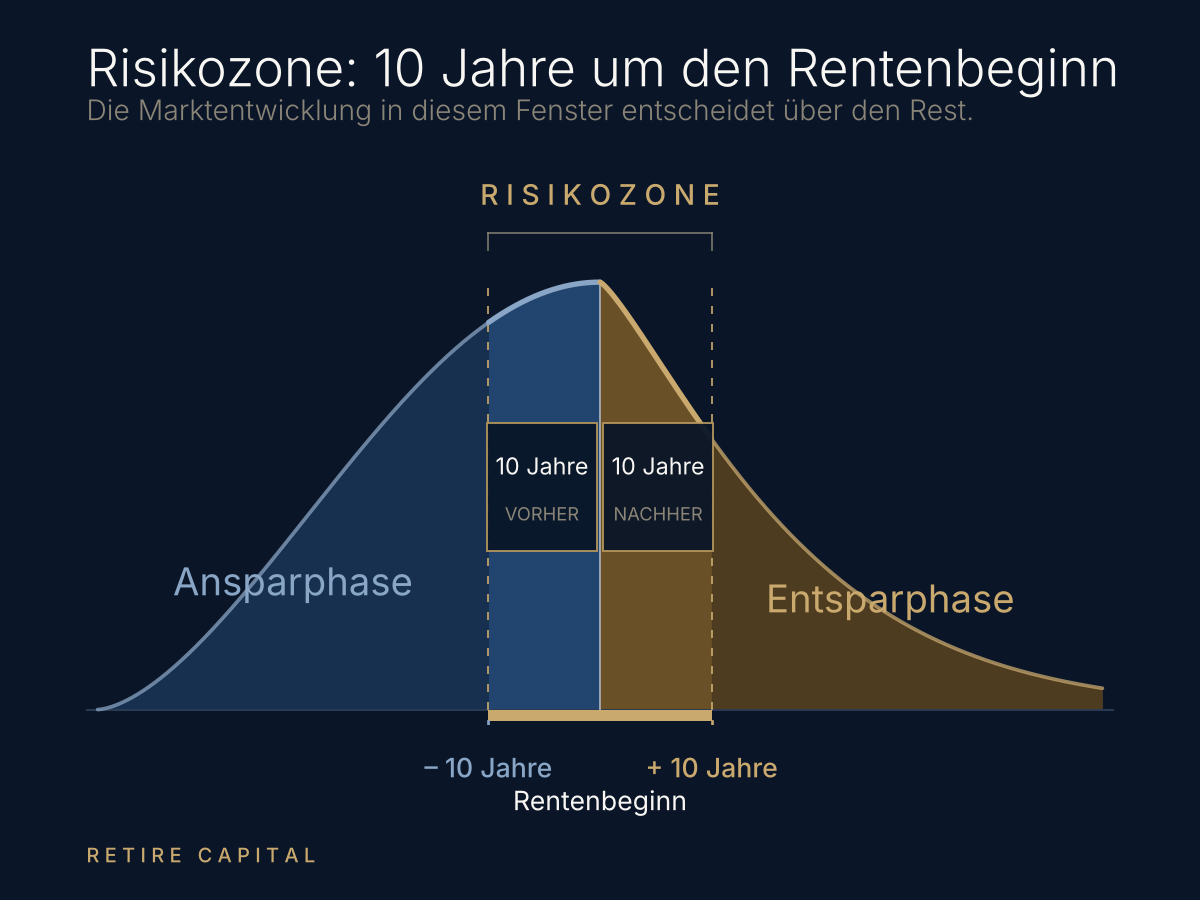
Renditereihenfolgerisiko und Drawdown-Risiko wirken nicht gleichmäßig über das gesamte Anlegerleben. Sie konzentrieren sich auf ein bestimmtes Zeitfenster: die Risikozone, in der angelsächsischen Literatur „Retirement Risk Zone" oder „Fragile Decade" genannt (Kitces 2014; Pfau 2018). Gemeint ist der Zeitraum von etwa zehn Jahren vor bis zehn Jahren nach dem Rentenbeginn. In dieser Phase erreicht das Vermögen seinen Höhepunkt und genau deshalb können Markteinbrüche hier die gesamte Ruhestandsplanung dauerhaft beeinflussen.
Warum ausgerechnet diese zwanzig Jahre? Das Vermögen ist in diesem Zeitfenster maximal: Jahrzehntelange Einzahlungen und Zinseszins haben ihre volle Wirkung entfaltet. Ein Einbruch von 30 Prozent zehn Jahre vor Rentenbeginn reißt absolut gesehen deutlich mehr aus dem Depot als derselbe Einbruch mit 40 oder 50 Jahren. Gleichzeitig bleibt, anders als früher, kaum Zeit, Verluste durch weitere Einzahlungen zu kompensieren: Die aktive Sparphase neigt sich dem Ende zu.
Ein Depot, das mit 55 Jahren bei 600.000 Euro steht, verliert beispielsweise in einem Einbruch von 30 Prozent 180.000 Euro. Dasselbe Depot hätte mit 35 Jahren vielleicht 150.000 Euro umfasst und derselbe prozentuale Einbruch “nur” 45.000 Euro bedeutet. Bis zum Rentenbeginn blieben zudem zwei Jahrzehnte, in denen weitere Sparraten und Zinseszins die Lücke wieder schließen könnten. Zwei prozentual identische Drawdowns, in der Wirkung auf die Ruhestandsplanung jedoch nicht vergleichbar.
In den zehn Jahren nach Rentenbeginn kommt das Renditereihenfolgerisiko hinzu: Ein Einbruch in dieser Phase zwingt zum Verkauf von Anteilen zu Tiefstkursen, um den laufenden Lebensunterhalt zu decken. Beide Risiken zusammen – ein historisch hoher Vermögensstand ohne Zeit zur Erholung plus erzwungene Entnahmen in fallenden Märkten – machen dieses Zeitfenster zur finanziell empfindlichsten Phase des gesamten Anlegerlebens.
Was passiert, wenn die Absicherung fehlt
Wie stark der Unterschied ausfällt, zeigt ein realer Verlauf. Der Startjahrgang 2000 traf gleich zu Beginn der Entnahmephase auf zwei schwere Krisen: den Dotcom-Einbruch ab 2000 und die Finanzkrise 2008. Entnommen wurden in beiden Fällen 4 Prozent aus 300.000 Euro nach der 4-Prozent-Regel, inflationsangepasst, über denselben Zeitraum und aus denselben Märkten.

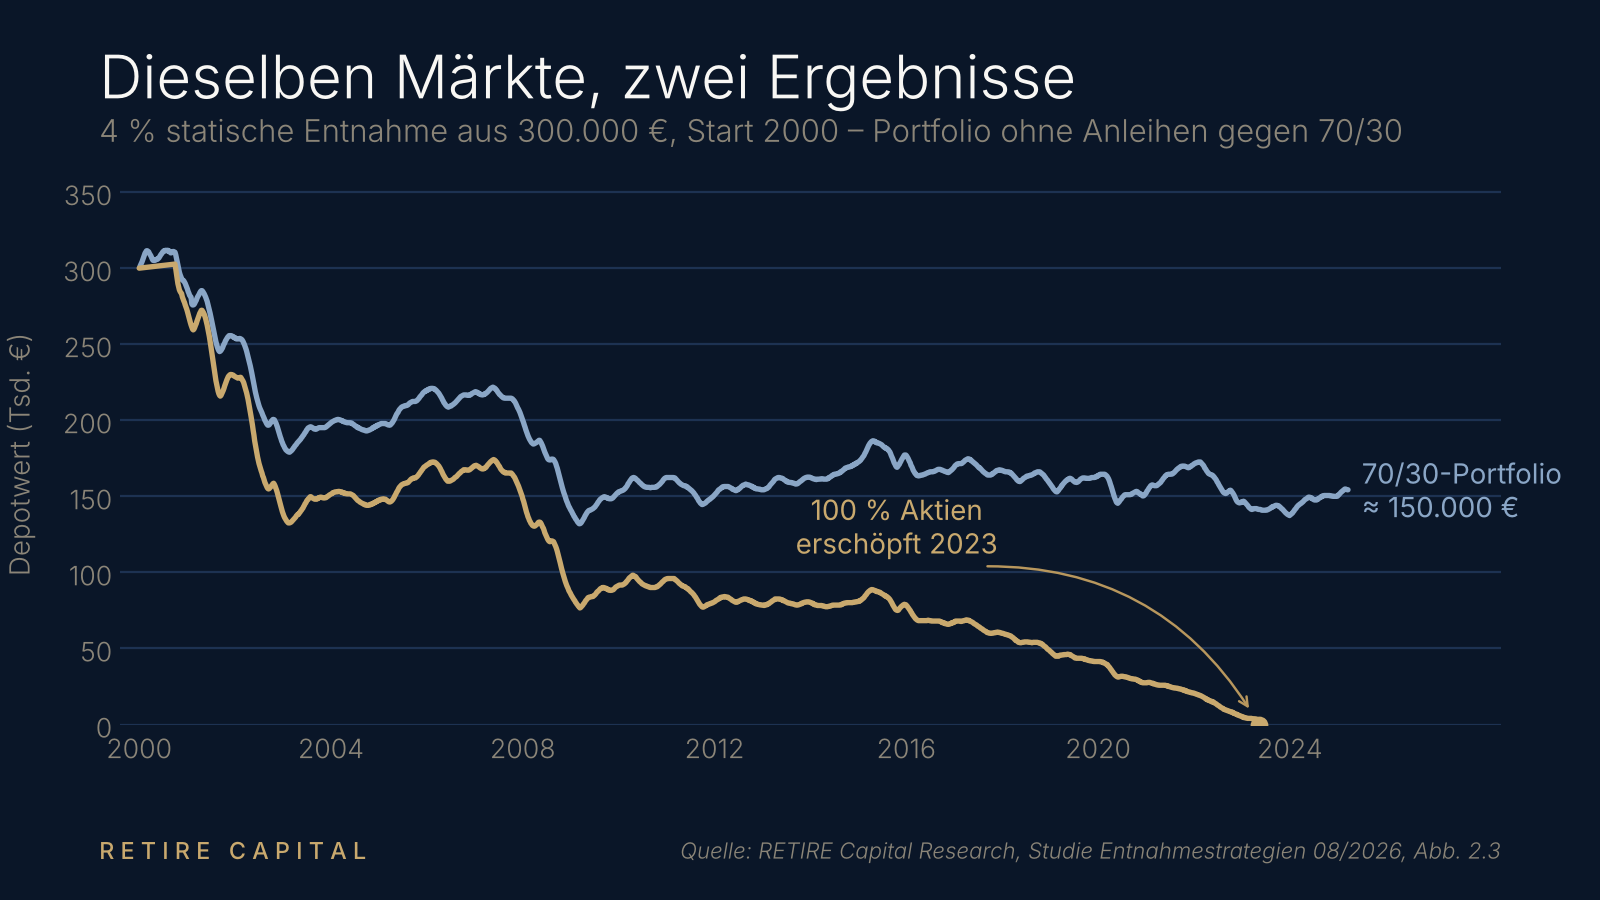
Das reine Aktienportfolio war 2023 vollständig erschöpft – nach 23 statt der geplanten 35 Jahre. Das gemischte 70/30-Portfolio überstand denselben Zeitraum mit rund 150.000 Euro Restkapital (Retire Capital Studie: Entnahmestrategien im historischen Test, 2026). Beide Depots erhielten identische Entnahmen; den Unterschied machte allein die Vermögensaufteilung, deren Anleihenanteil die frühen Kurseinbrüche auf Gesamtportfolioebene dämpfte.
Entscheidend ist dabei nicht die Durchschnittsrendite. Über den gesamten Zeitraum lagen beide Portfolios nicht weit auseinander. Entscheidend war, wann die Verluste kamen und ob im Moment des Einbruchs ein Depotteil vorhanden war, aus dem sich entnehmen ließ, ohne Aktien zu Tiefstkursen zu verkaufen.
Anleihen sind kein Selbstzweck
Aus diesem Befund lässt sich leicht der falsche Schluss ziehen: je mehr Anleihen, desto sicherer. Die Daten zeigen das Gegenteil:

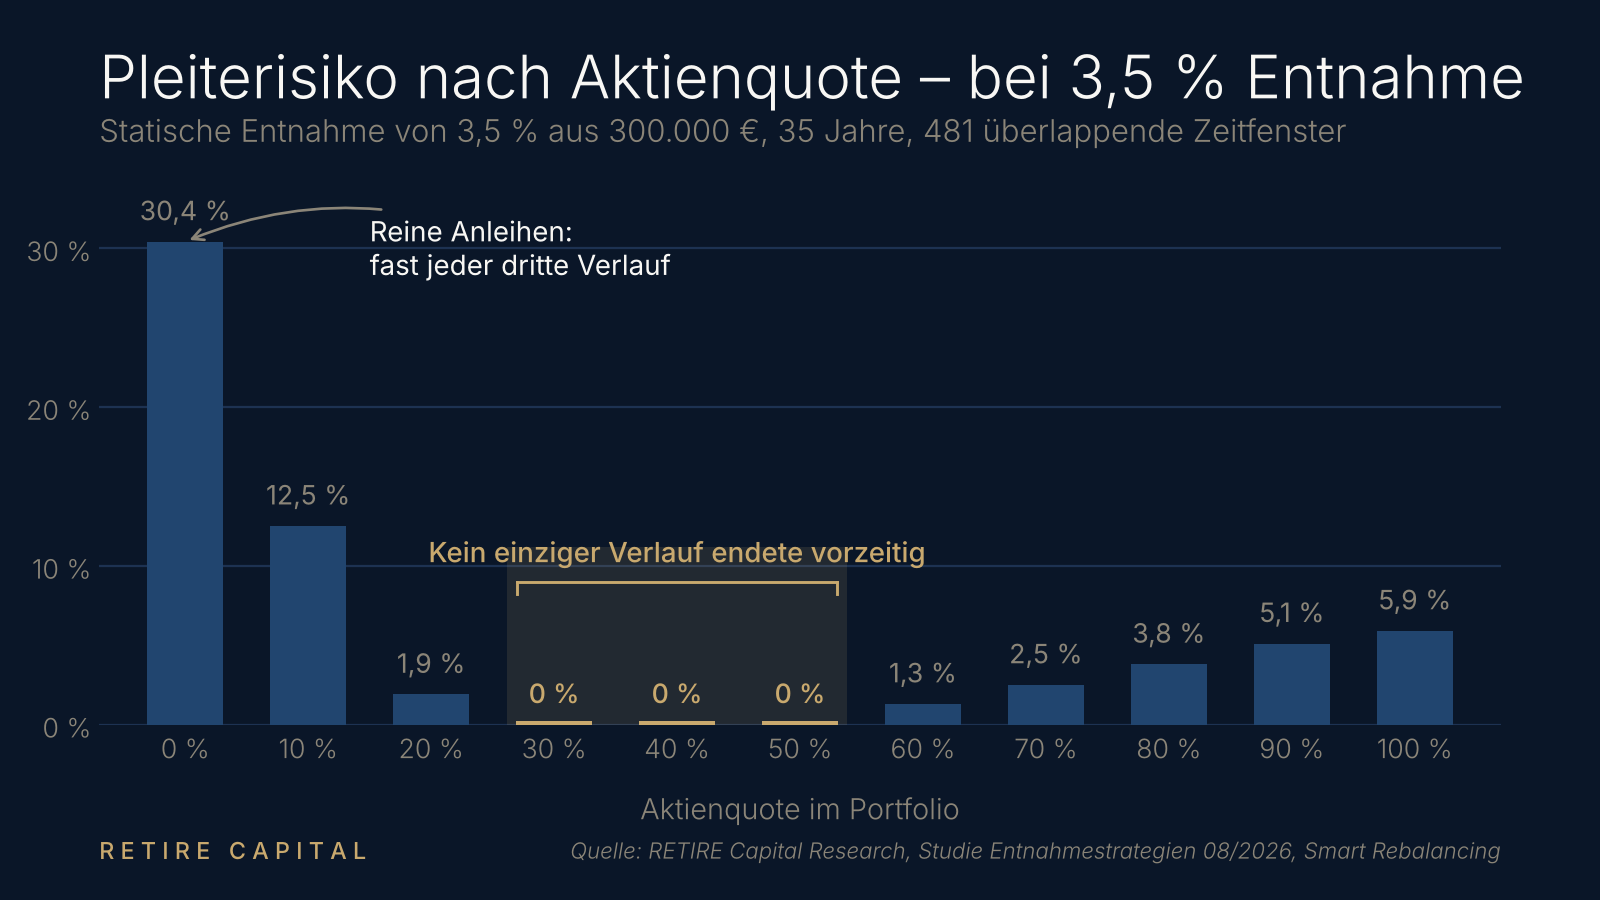
Bei 3,5 Prozent statischer Entnahme lag die Pleitewahrscheinlichkeit in unserer Studie aus über 481 überlappenden 35-Jahres-Fenstern aus 75 Jahren Kapitalmarktgeschichte im günstigsten Bereich von 30-50 Prozent Aktienanteil bei 0 Prozent und 2,5 Prozent bei 70 Prozent Aktien. Ein reines Anleiheportfolio erreichte 30,4 Prozent Pleitewahrscheinlichkeit, womit fast jeder dritte Verlauf vorzeitig endete. Ein reines Aktienportfolio lag mit 5,9 Prozent dazwischen (Retire Capital, 2026).
Der Grund: Inflation und Renditereihenfolge treffen das reine Anleihedepot zuerst. Eine inflationsangepasste Entnahme über 35 Jahre verlangt Realrendite, und die liefert ein Portfolio ohne Aktienanteil historisch nicht verlässlich. Die Effizienzlogik der Portfoliotheorie zeigt sich damit unmittelbar in den Entnahmedaten: Gemischte Portfolios liefern das geringste Pleiterisiko, ein Aktienanteil wirkte risikomindernd, nicht risikosteigernd.
Die Aufgabe des Anleihenteils ist also nicht, Rendite zu ersetzen, sondern in der Risikozone eine Entnahmequelle bereitzustellen, die nicht gleichzeitig mit dem Aktienmarkt fällt.
Den Anleihenteil vor dem Ruhestand aufbauen
Daraus folgt eine Konsequenz für die Portfoliostruktur: In der Risikozone verändert sich die Aufgabe der Anlagestrategie, weg von reiner Wachstumsorientierung, hin zu einer Kombination aus Wachstum und Absicherung. Drei Größen sind dabei festzulegen:
Die Zielquote
Welcher Aktienanteil zum Rentenbeginn stehen soll, hängt von der gewählten Entnahmestrategie ab. In den Daten dieser Studie lag der günstigste Bereich für eine statische Entnahme bei 50 bis 70 Prozent Aktien, für die dynamische prozentuale Entnahme bei 30 Prozent und für die Vermögensrente bei 40 Prozent. Gemeinsam ist allen: Die Zielquote liegt im moderaten bis ausgewogenen Bereich, nicht an einem der Ränder. Die Entnahmestrategie, für die Sie sich entscheiden, bestimmt somit maßgeblich die Aktienquote in der Risikozone.
Der Zeitplan
Eine Zielquote von beispielsweise 60 Prozent Aktien lässt sich nicht sinnvoll an einem Stichtag herstellen. Wer die Umschichtung in einen einzelnen Monat legt, ersetzt das Renditereihenfolgerisiko durch ein Zeitpunktrisiko. Üblich ist deshalb ein absinkender Aktienpfad (Glide Path): Die Quote wird über die Jahre vor dem Rentenbeginn schrittweise reduziert – etwa durch Umlenkung neuer Sparraten in den Anleihenteil statt durch Verkauf von Aktien, was zugleich steuerlich schonender ist, weil keine Gewinne realisiert werden.
Der Liquiditätspuffer
Neben Aktien und Anleihen steht ein dritter Topf: In der Mehrtopfstrategie trägt die Liquidität die Entnahmen der kommenden ein bis zwei Jahre, der Anleihenteil die Jahre drei bis sieben, der Aktienteil alles ab Jahr acht. Der Zweck ist exakt der Mechanismus aus dem Verlauf von 2000: Fällt der Aktienmarkt, wird die laufende Entnahme aus den kurzfristigen Töpfen bedient, statt Anteile zu Tiefstkursen zu verkaufen. In der Logik dieser Strategie stehen die Töpfe, bevor die erste Entnahme fällig wird, nicht erst danach.
Was die Daten nicht beantworten
Die zitierten Ergebnisse beruhen auf einer historischen Simulation über 75 Jahre mit zwei Anlageklassen: globale Aktien und deutsche Staatsanleihen, gerechnet in Euro, mit einer fest angesetzten Inflation von 2 Prozent pro Jahr und einem Horizont von 35 Jahren. Unternehmensanleihen, inflationsindexierte Anleihen, Immobilien und Liquiditätsreserven sind nicht abgebildet. Alle Beträge sind nominal ausgewiesen.
Die Risikozone ist zudem kein fixes Datum, sondern ein individuelles Zeitfenster. Der erste Schritt besteht daher darin, den eigenen Startpunkt festzulegen, der davon abhängt, wann Sie tatsächlich in den Ruhestand gehen möchten.
Im nächsten Schritt muss diese Strategie flexibel bleiben: Ein Plan, der die Vermögensaufteilung einmal starr festlegt und danach nicht mehr regelmäßig überprüft, setzt den Anleger genau dem Risiko aus, das in dieser Lebensphase am größten ist.
Rechnen Sie Ihre eigene Risikozone durch
In unserem Entnahmeplaner können Sie Aktienquote, Entnahmerate und Horizont variieren und sehen, wie sich Pleiterisiko und monatliche Untergrenze verändern.
Häufige Fragen
Wann beginnt die Umschichtung in Anleihen?
Die Risikozone beginnt rund zehn Jahre vor dem geplanten Rentenbeginn (Kitces 2014; Pfau 2018). Entscheidend ist nicht das Kalenderalter, sondern der Abstand zur ersten geplanten Entnahme: Wer mit 63 aufhören will, ist mit 53 in der Zone, wer bis 70 arbeitet, erst mit 60.
Auf einen Schlag oder schrittweise umschichten?
Wer die gesamte Umschichtung in einen einzelnen Monat legt, ersetzt das Renditereihenfolgerisiko durch ein Zeitpunktrisiko: Das Ergebnis hängt dann am Kursstand eines einzigen Tages. Üblich ist deshalb ein absinkender Aktienpfad über mehrere Jahre. Zwei Wege führen dorthin und lassen sich kombinieren: neue Sparraten und Ausschüttungen in den Anleihenteil lenken – oder bestehende Aktienpositionen in Tranchen abbauen. Der erste Weg realisiert keine Kursgewinne und löst damit keine Abgeltungsteuer aus (§ 20, § 32d EStG). Das ist eine allgemeine Einordnung und ersetzt keine steuerliche Beratung.
Wie hoch fällt der Anleihenanteil typischerweise aus?
Das hängt an der Entnahmestrategie, nicht an einer Faustregel wie „100 minus Lebensalter". In den Studiendaten lag das Minimum des Pleiterisikos bei statischer Entnahme von 4 Prozent bei 60 Prozent Aktien, also 40 Prozent Anleihen. Bei einer Entnahme von 3,5 Prozent blieben die Verläufe zwischen 30 und 50 Prozent Aktien vollständig ausfallfrei. Bei der dynamischen prozentualen Entnahme lag die höchste verlässliche Untergrenze bei 30 Prozent Aktien, bei der Vermögensrente bei 40 Prozent (Retire Capital, 2026). Gemeinsam ist allen Werten: Das Optimum liegt in der Mitte, nicht am Rand.
Welche Anleihen sind gemeint?
Die Simulation dieser Studie rechnet mit deutschen Staatsanleihen. Das ist eine bewusste Setzung: Die Aufgabe des Anleihenteils in der Risikozone ist, in einem Aktieneinbruch nicht mitzufallen – und diese Eigenschaft ist bei Staatsanleihen hoher Bonität am ausgeprägtesten. Unternehmensanleihen laufen in Krisen stärker mit dem Aktienmarkt mit; sie sind in den hier zitierten Zahlen nicht abgebildet.
Haben Anleihen 2022 nicht gleichzeitig mit Aktien verloren?
Ja. 2022 fielen Aktien und Anleihen zusammen, und das ist im Verlauf des 70/30-Portfolios oben sichtbar: es gab dort nach. Der Punkt ist ein anderer: Nicht jede Krise wird abgefedert, aber über 481 Zeitfenster hinweg wurde sie es häufig genug, um das Pleiterisiko von 44,8 auf 6,8 Prozent zu senken. Entscheidend ist zudem nicht nur die Korrelation, sondern die Entnahmequelle: Ein Anleihenteil mit moderatem Verlust bleibt die bessere Quelle für die Monatsentnahme als ein stark gefallener Aktienteil – und darüber liegt noch der Liquiditätspuffer der kommenden ein bis zwei Jahre.
Quellen
- Retire Capital Research (2026). Studie Entnahmestrategien im historischen Test. Historische Simulation über 75 Jahre (50 Jahre historisch, 25 Jahre synthetisch), globale Aktien und deutsche Staatsanleihen in Euro, 481 überlappende 35-Jahres-Fenster. Kapitel 2.3, 4.3, 5.3, 11.3.
- Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
- Cooley, P. L., Hubbard, C. M., Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal (Trinity Study).
- Kitces, M. (2014). Understanding Sequence of Return Risk. Nerd's Eye View.
- Pfau, W. D. (2018). How Do I Build a Retirement Portfolio to Manage Sequence Risk? Retirement Researcher.
- § 20 Einkommensteuergesetz (EStG) — Einkünfte aus Kapitalvermögen.
- Statistisches Bundesamt (2026). Sterbetafel 2023/2025.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.