Höchste Anleiherenditen seit 2009: Was das für Ihr Ruhestandsdepot bedeutet
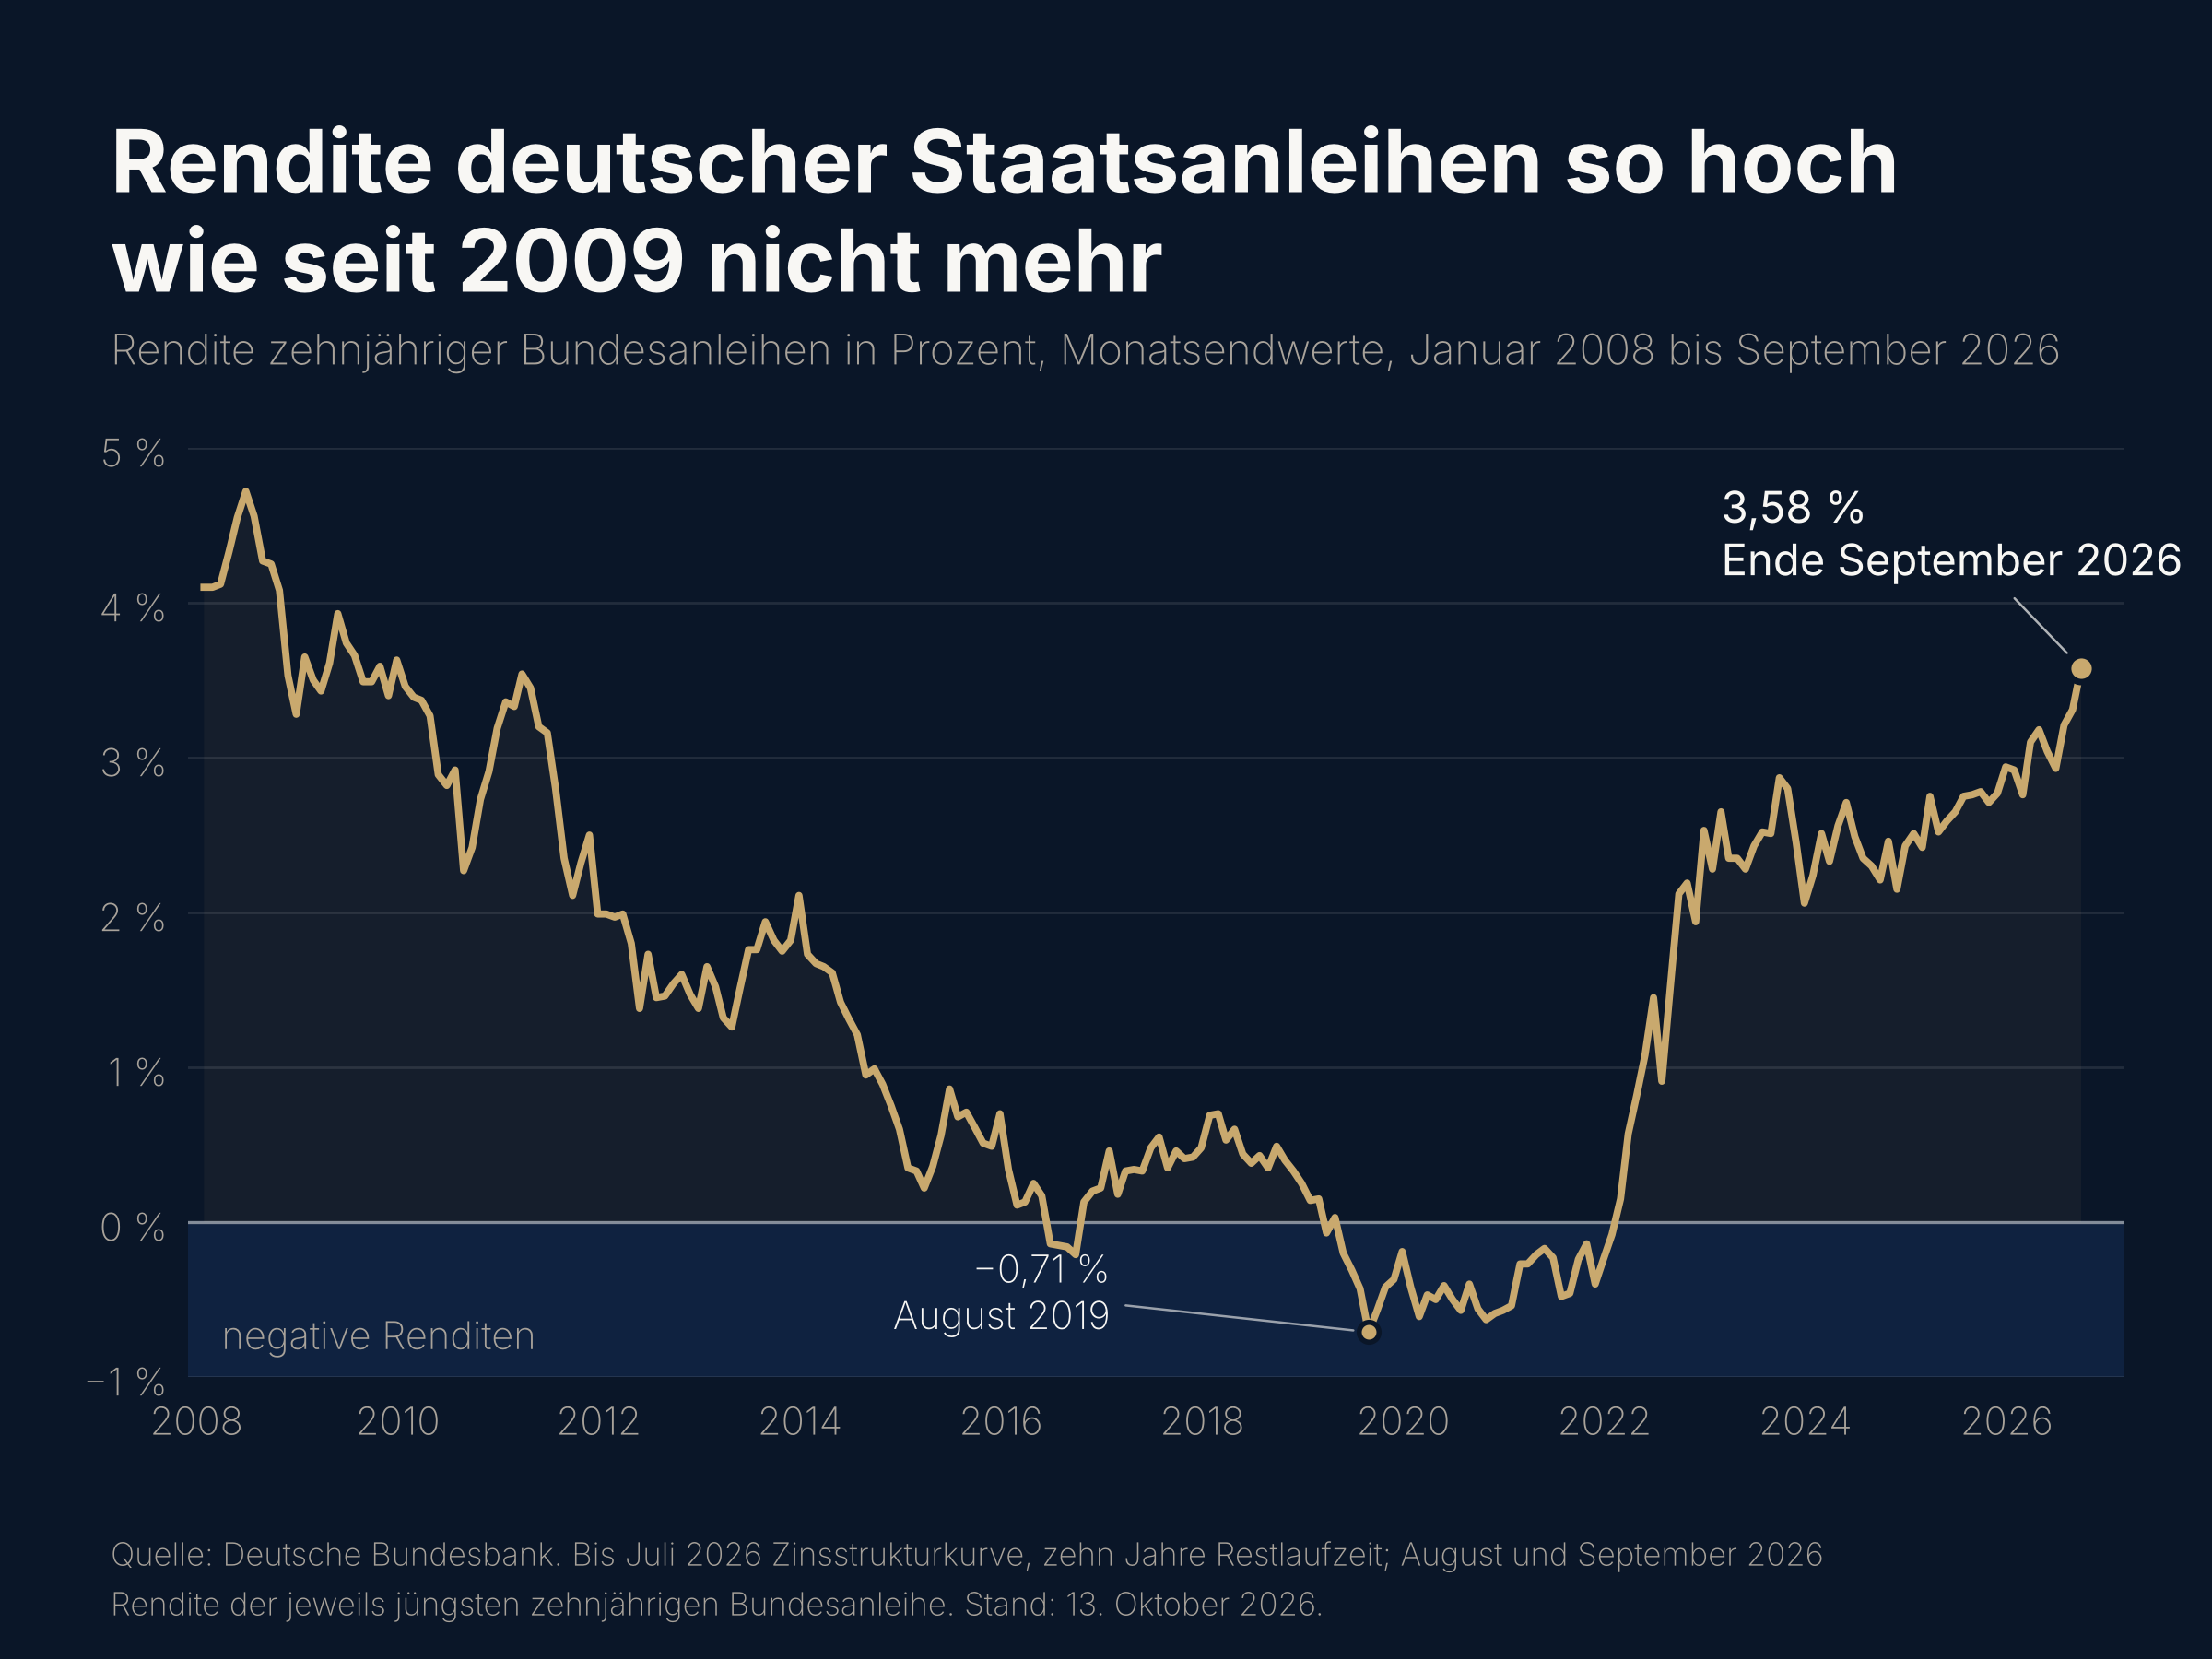
Zehnjährige Bundesanleihen rentieren so hoch, wie zuletzt im Juni 2009, und die Kurse bereits ausgegebener Anleihen sind deshalb gefallen. Wer schon Anleihen besitzt, fragt sich, ob er die Kursverluste aussitzen kann; wer noch keine oder nur wenige hat, was die höheren Renditen für den Einstieg bedeuten. Beide Antworten hängen an denselben drei Dingen: wie Anleihekurse auf Renditen reagieren, wann Sie das Geld brauchen und welche Aufgabe die Anleihen in Ihrem Depot haben.
Steigende Zinsen, fallende Kurse
Bei steigenden Zinsen erleiden Anleihen Kursverluste. Der Grund dafür ist der Marktzins, also die Rendite, die neue Anleihen bieten: Steigt er, ist eine Anleihe mit niedrigerem Zins-Kupon nur noch mit Abschlag verkäuflich. Ihr Kurs fällt, bis der Zinsnachteil ausgeglichen ist. Ein Beispiel aus der ersten Oktoberwoche 2026: Eine Bundesanleihe mit 3 Prozent Kupon (fällig im August 2036), kostete rund 96 Prozent ihres Nennwerts. Wer sie zu diesem Preis kaufte, zahlte für je 100 Euro Nennwert rund 96 Euro; er erhält jedes Jahr 3 Euro Zins und bei Fälligkeit 100 Euro zurück. Der Kursgewinn von rund 4 Euro verteilt sich auf knapp zehn Jahre; zusammen mit dem Zins ergibt das rund 3,5 Prozent im Jahr auf den gezahlten Preis, ungefähr so viel, wie neue Bundesanleihen gleicher Laufzeit bieten.
Wie stark ein Renditeanstieg den Kurs einer Anleihe drückt, hängt von der Laufzeit der Anleihe ab. Als Faustregel gilt: Steigt der Marktzins um einen Prozentpunkt, fällt ihr Kurs um rund ein Prozent für jedes Jahr Restlaufzeit. Diese durchschnittliche Restlaufzeit wird Duration genannt. Die Bundesanleihe aus unserem Beispiel läuft noch knapp zehn Jahre, ihre Duration liegt bei rund 8,6 Jahren; steigt der Marktzins um einen Prozentpunkt, verliert sie also rund 8 Prozent.
Was heißt das nun für Anleihen, die schon im Depot liegen, und für neues Geld?
Wer Anleihen halten kann, holt Kursverluste mit der Zeit auf
Seit Dezember 2021, als die Rendite zehnjähriger Bundesanleihen noch bei minus 0,38 Prozent lag, ist die Rendite auf ca. 3,5 Prozent gestiegen, und ältere Anleihen haben entsprechend an Kurs verloren. Ob dieser Verlust bleibt, hängt davon ab, ob man sie halten kann: Eine einzelne Anleihe läuft bis zur Fälligkeit auf ihren Nennwert zu. Ihr Kurs nähert sich deshalb Jahr für Jahr wieder den 100 Prozent, auch wenn die Renditen hoch bleiben, und am Fälligkeitstag ist der Kursverlust verschwunden.
Ein Anleihe-ETF hat dagegen kein Fälligkeitsdatum. Er tauscht seine Anleihen laufend gegen neue, die er zu den dann geltenden, höheren Renditen kauft, und so steigen nach und nach seine Zinseinnahmen. Beispielhaft gerechnet vor Kosten und Steuern: Steigen die Zinsen z.B. von 3,5 auf 4,5 Prozent, und man hält einen thesaurierenden ETF mit einer Duration von 7 Jahren, verliert er zunächst rund 7 Prozent. Weil er danach 4,5 statt 3,5 Prozent im Jahr erzielt, steht er nach rund sieben Jahren so da, als wäre die Rendite nie gestiegen. Man hat also nach 7 Jahren seine ursprünglichen Einstiegszinsen von 3,5% pro Jahr erzielt. Ein Zinsanstieg trifft also vor allem den, der das Geld vor Ablauf der Duration braucht oder zwischendurch verkaufen muss.
Wer seinen Anleihenanteil jetzt auf- oder ausbaut, kauft zu gefallenen Kursen. Bei Aktien gilt ein Kurseinbruch vielen als Gelegenheit zum Nachkaufen, doch was der Kauf später einbringt, ist offen: Es hängt davon ab, ob und wann sich die Kurse erholen. Bei Anleihen lässt sich dagegen beim Kauf weitgehend ablesen, was er einbringt: Wer jetzt kauft, beginnt bei der höheren Rendite. Wer nicht ausschließen kann, vorzeitig verkaufen zu müssen, kann seinen Anleihenanteil über mehrere Jahre verteilt aufbauen und hängt dann weniger an einem einzelnen Kurs.
Aber welche Rolle spielen Anleihen überhaupt in einem Ruhestandsdepot?
Anleihen stabilisieren das Ruhestandsdepot
Auch wenn ihre Kurse zuletzt gefallen sind, federn Anleihen die Schwankungen von Aktien meist ab, und gerade in der Entnahme zählt das. In unserer Studie Entnahmestrategien im historischen Test haben wir eine statische Entnahme über viele sich überlappende Zeiträume von je 35 Jahren durchgerechnet: Entnommen wurde nach dem Smart Rebalancing Verfahren: Das Depot hat eine feste Zielaufteilung, und jede Entnahme kommt aus dem Teil, der gerade über seinem Zielanteil liegt. Ein Depot mit 60 Prozent Aktien und 40 Prozent Anleihen war bei einer Startentnahme von 4% in 6,8 Prozent der Fälle vor dem Ende aufgebraucht, ein reines Aktiendepot in 9,8 Prozent und ein reines Anleihedepot in 44,8 Prozent.¹ Bei 3,5 Prozent Entnahme war ein Depot mit 60 Prozent Aktien nur in 1,3 Prozent der Fälle aufgebraucht, mit 30 bis 50 Prozent Aktien in keinem einzigen. Am seltensten Pleite ging also die Mischung, nicht eine Anlageklasse allein. Welche Aufteilung zu welcher Entnahmestrategie passt, behandelt unser Beitrag zur Portfoliostrategie in der Entnahmephase.

.png)
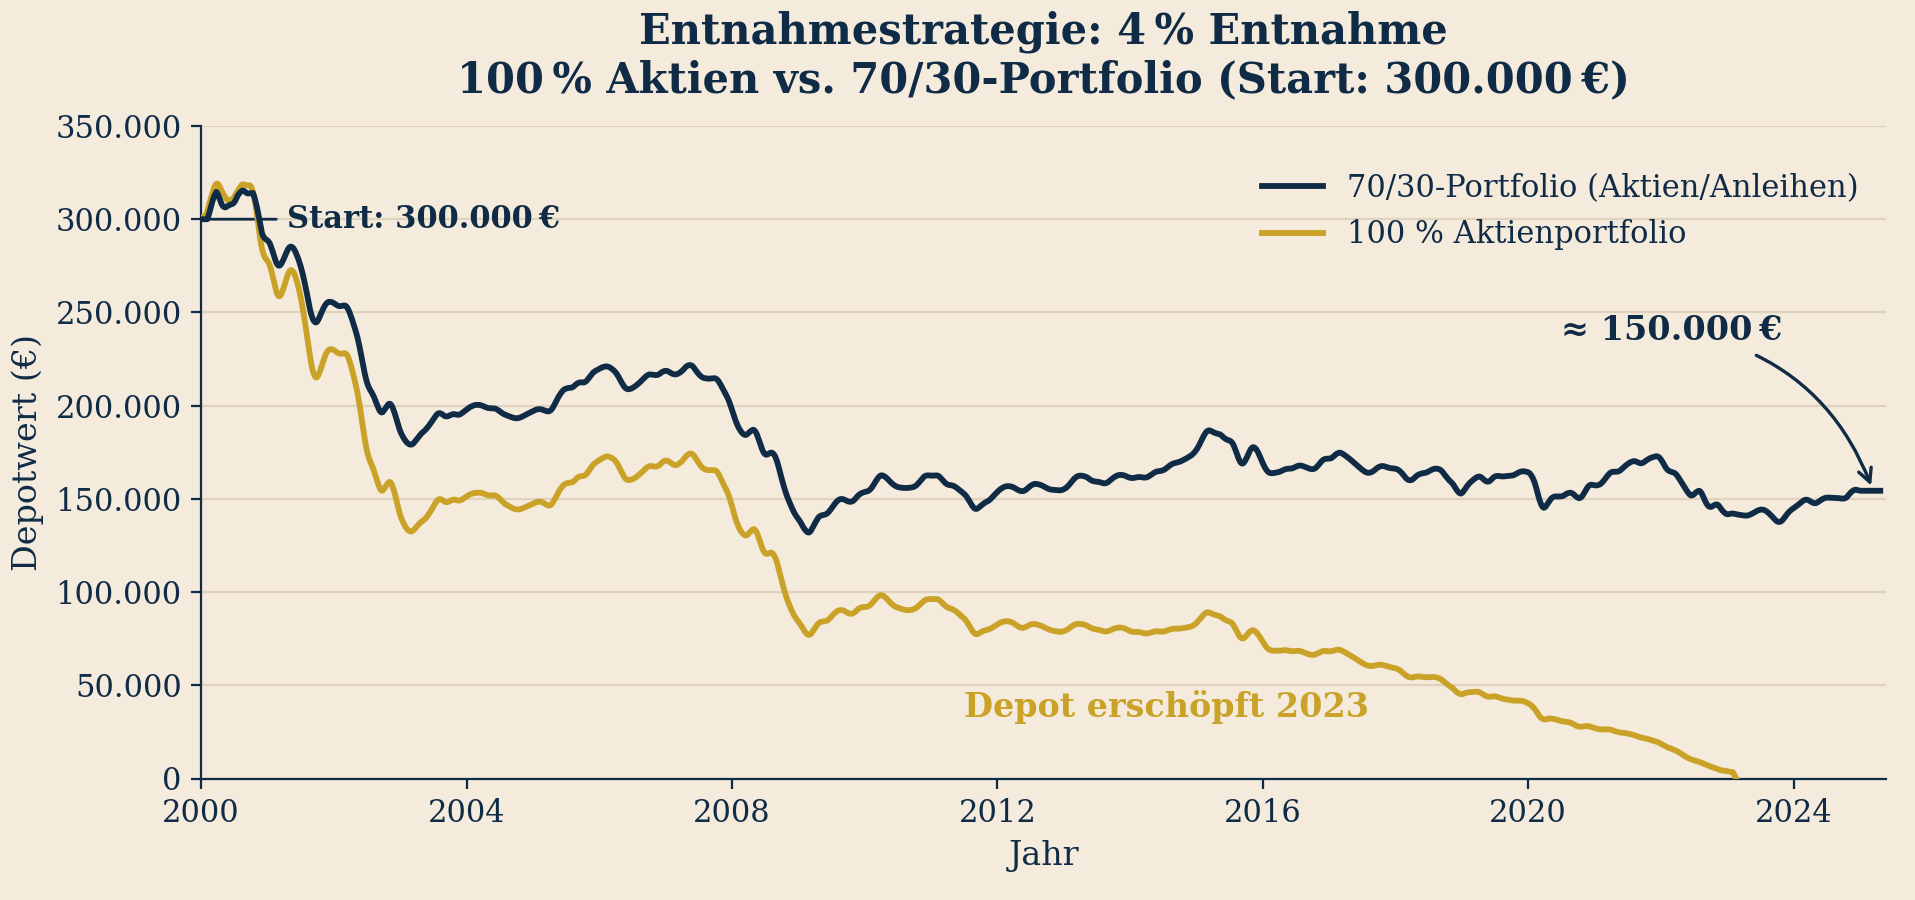
Wie viel der Anleihenanteil ausmachen kann, zeigt ein Ruhestand, der im Jahr 2000 mit beispielhaft 300.000 Euro begann und 4 Prozent entnahm, im ersten Jahr also 12.000 Euro. Kurz nach dem Start platzte die Dotcom-Blase, wenige Jahre später folgte die Finanzkrise 2008. Das reine Aktiendepot war 2023 aufgebraucht; ein Depot mit 70 Prozent Aktien und 30 Prozent Anleihen überstand die Jahre bis 2024 mit rund 150.000 Euro Restkapital (nominal).
Anleihen dämpfen, weil sie in Börsenkrisen oft gefragt sind: Anleger weichen in sichere Staatsanleihen aus und die Notenbanken senken häufig die Zinsen. Beides drückt die Renditen und die Kurse bereits ausgegebener Anleihen steigen, also das Gegenstück zum Kursrückgang von oben. 2001 und 2002 verloren globale Aktien rund 40 Prozent, deutsche Staatsanleihen gewannen rund 15 Prozent; 2008 standen minus 38 Prozent bei Aktien plus 10 Prozent bei Anleihen gegenüber. Wer in diesen Jahren aus dem übergewichteten Teil seines Portfolios entnahm, entsparte den Anleihenanteil und schonte sein Aktienvermögen. Dadurch blieben die Aktienanteile im Depot und konnten wieder an der Erholung teilnehmen. Das Renditereihenfolgerisiko konnte so abgemildert werden.

Die Dämpfung durch Anleihen hat Grenzen: 2022 verloren globale Aktien knapp 13 Prozent, deutsche Staatsanleihen mit Laufzeiten von einem bis zehn Jahren verloren 11,9 Prozent. In einem solchen Jahr fehlt der Teil des Depots, aus dem sich ohne Kursverlust entnehmen ließe.
Für das Ruhestandsdepot zählt die Aufgabe der Anleihen mehr als der Zeitpunkt des Kaufs
Steigende Renditen drücken also auf die Kurse bereits ausgegebener Anleihen, und zwar umso stärker, je länger diese laufen. Endgültig sind die Kursverluste aber nur für den, der vorzeitig verkaufen muss. Anleihen-ETFs holen den Rückstand über die höheren Zinsen in der Regel nach ungefähr so vielen Jahren auf, wie ihre Duration angibt. Wer erst dabei ist, seinen Anleihenanteil aufzubauen, beginnt mit der höchsten Rendite seit Jahren, auch wenn sich nicht vorhersagen lässt, ob sie weiter steigt. Wie auch beim Kauf von Aktien-ETFs kann deshalb ein gestaffelter Kauf oder Sparplan sinnvoll sein, um Schwankungen auszugleichen.
Wie stark ein Anleihe-ETF schwankt, hängt an der Laufzeit seiner Anleihen: Je kürzer sie ist, desto geringer seine Duration und desto ruhiger bleibt er; dafür gewinnt er weniger, wenn die Renditen in einer Börsenkrise fallen. Genau diese Ruhe ist die Aufgabe der Anleihen im Ruhestandsdepot: Sie gleichen die Schwankungen der Aktien aus und steigen in der Regel, wenn Aktien fallen.
Wie gut ist Ihr Depot gegen Kurseinbrüche gewappnet? Machen Sie den Test
Mit unserem Ruhestands- und Entnahmeplaner bilden Sie Ihr individuelles Portfolio ab. Planen Sie Vermögensereignisse, sehen Sie, wie sich Ihr Portfolio bis zum Ruhestand entwickeln wird, und wählen Sie die Entnahmestrategie, die am besten zu Ihnen und Ihren Zielen im Ruhestand passt. Jetzt kostenlos registrieren.
¹ Untersucht haben wir 481 sich überlappende Zeiträume von je 35 Jahren aus 50 Jahren historischer Kapitalmarktdaten und 25 Jahren synthetisch verlängerter Zeitreihen, mit globalen Aktien und deutschen Staatsanleihen in Euro. Die Beträge sind nominal und vor Kosten und Steuern; die Entnahme steigt jedes Jahr um angenommene 2 Prozent Inflation.
Häufige Fragen
Festgeld oder Anleihen: Worin unterscheiden sie sich, wenn ich vor der Rente weniger Risiko will?
Festgeld schwankt nicht, ist aber gebunden; Anleihen sind jederzeit verkäuflich, aber ihr Kurs schwankt. Festgeld zahlt einen festen Zins und ist bei Banken in der EU gesetzlich bis 100.000 Euro je Kunde und Bank geschützt; dafür ist das Geld während der Laufzeit in der Regel nicht verfügbar. Anleihen lassen sich an jedem Börsentag verkaufen, aber ihr Kurs schwankt bis zur Fälligkeit mit dem Marktzins, eine Einlagensicherung gibt es für sie nicht, und fällt der Schuldner aus, trägt der Anleger den Verlust selbst. Ein Anleihe-ETF, der Anleihen vieler Schuldner hält, verteilt dieses Ausfallrisiko; weil er keine Fälligkeit hat, schwankt sein Kurs aber dauerhaft. Was davon besser passt, hängt davon ab, ob Sie das Geld jederzeit verfügbar haben wollen und ob Sie Kursschwankungen bis zur Fälligkeit aushalten können.
Lohnen sich lange Laufzeiten wie 30-jährige Bundesanleihen, wenn sie gerade mehr Zinsen bringen?
Längere Laufzeiten bringen derzeit mehr Rendite, schwanken aber deutlich stärker. Am 6. Oktober 2026 rentierten 30-jährige Bundesanleihen mit 3,83 Prozent, zehnjährige mit 3,45 Prozent (Deutsche Bundesbank). Steigt die Rendite um einen Prozentpunkt, verliert eine 30-jährige Bundesanleihe mit beispielhaft 3 Prozent Kupon rund 16 Prozent ihres Kurses, eine zehnjährige rund 8 Prozent. Wie weit das gehen kann, zeigt die 2052 fällige Bundesanleihe, die keine laufenden Zinsen zahlt: Sie wurde im November 2021 zu rund 97 Prozent ihres Nennwerts versteigert, im Juli 2026 zu rund 39 Prozent (Deutsche Finanzagentur). Lang laufende Anleihen tragen also ein hohes Zinsänderungsrisiko. Für einen Anleihenanteil, der die Schwankungen eines Ruhestandsdepots dämpfen soll, eignen sie sich deshalb kaum: Sie schwanken selbst zu stark.
Soll ich eine alte Anleihe mit niedrigem Kupon verkaufen und in eine neue mit höherem Zins umschichten?
Ein solcher Tausch ändert am Ergebnis meist wenig. Beispielhaft: Eine Anleihe über 100.000 Euro Nennwert mit niedrigem Kupon ist nach dem Renditeanstieg nur noch 90.000 Euro wert. Wer sie verkauft, kann nur diese 90.000 Euro neu anlegen, zwar zu einem höheren Zins, aber auf einen kleineren Betrag. Wer sie behält, erhält weiter den niedrigeren Zins, bei Fälligkeit aber 100.000 Euro zurück. Bei gleicher Restlaufzeit und gleichem Schuldner kommt vor Steuern in beiden Fällen ungefähr dasselbe heraus, weil der Kurs so weit gefallen ist, dass die Rendite der alten Anleihe der einer neuen entspricht. Der Tausch kostet zusätzlich die Gebühren für Verkauf und Neukauf.
Wie lange dauert es, bis mein Anleihe-ETF den Kursverlust nach dem Zinsanstieg wieder aufgeholt hat?
Nach einem einmaligen Renditeanstieg hat ein thesaurierender Anleihe-ETF seinen alten Wert nach einigen Jahren wieder erreicht und den Rückstand gegenüber dem Verlauf ohne Anstieg nach etwa so vielen Jahren aufgeholt, wie seine Duration angibt; die Duration steht im Factsheet des Anbieters. Beispielhaft gerechnet: Ein ETF mit einer Duration von 7 verliert bei einem Renditeanstieg von 3,5 auf 4,5 Prozent rund 7 Prozent. Bleibt die Rendite danach bei 4,5 Prozent, hat er seinen alten Wert nach rund eineinhalb Jahren wieder erreicht, weil die höheren Zinsen hinzukommen, und den Rückstand nach rund sieben Jahren aufgeholt. Steigen die Renditen weiter, dauert es länger.
Kann ich im Ruhestand von den Anleihezinsen leben, ohne das Kapital anzugreifen?
Das hängt davon ab, wie viel Kapital Sie haben und wie viel Sie im Jahr brauchen. Beispielhaft gerechnet: Bei Anleihen, die zum Nennwert gekauft werden und einen Kupon von 3,5 Prozent zahlen, etwa dem Renditeniveau zehnjähriger Bundesanleihen im Herbst 2026 (Deutsche Bundesbank), fließen aus 300.000 Euro rund 10.500 Euro Zinsen im Jahr. Wer 20.000 Euro im Jahr braucht, bräuchte dafür rund 570.000 Euro, beides vor Kosten und Steuern.
Weiterlesen
- 100 minus Lebensalter: Der teure Denkfehler der bekanntesten Anleihen-Faustregel
- Dynamische Entnahme im Härtetest: Welche Aktienquote sorgt für die stabilste Rate?
Quellen
- Retire Capital (2026): Entnahmestrategien im historischen Test, Studie, Stand August 2026.
- Deutsche Bundesbank (2026): Tägliche Rendite der börsennotierten Bundeswertpapiere, Pressemitteilung vom 6. Oktober 2026; Rendite der jeweils jüngsten zehnjährigen Bundesanleihe, Zeitreihe ab 2009.
- Deutsche Bundesbank (2026): Kurse und Renditen börsennotierter Bundeswertpapiere, Oktober 2026, Tageswerte 1. bis 8. Oktober 2026.
- Deutsche Bundesbank: Kapitalmarktstatistik, April 2003 und Kapitalmarktkennzahlen, REX-Performanceindex zum Jahresende (Datenquelle Deutsche Börse); Deutsche Bundesbank (2023): Kapitalmarktkennzahlen, Mai 2023, REX-Performanceindex Ende 2021 und 2022 (Datenquelle Deutsche Börse).
- Eurostat (2026): Renditen langfristiger Staatsanleihen nach dem Konvergenzkriterium (irt_lt_mcby_m), Monatswerte, Stand 11. September 2026.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Anleihen; Festgeld; Einlagensicherung und Anlegerentschädigung, Verbraucherinformationen.
- Verbraucherzentrale (2025): Bundeswertpapiere und Anleihen-ETFs: Alternativen zum Festgeld, Stand 31. Januar 2025.
- Riedl, D. (2022): Das Zinsrisiko von Anleihen-ETFs verstehen, justETF, 15. August 2022.
- CFA Institute (2026): Interest Rate Risk and Return, Refresher Reading.
- MSCI (2026): Factsheet MSCI World Universal ex Selected Securities 30% Hedged to EUR Index, Vergleichsspalte MSCI World (EUR), Jahreswertentwicklung 2022, Stand 30. September 2026; MSCI World Net Return in Euro, Indexstände zum Monatsende, Jahresenden 2000 bis 2002 und 2007 bis 2008.
- Deutsche Finanzagentur: Factsheet der Bundesanleihe ohne Kupon, fällig 15.08.2052, Auktionen vom 17. November 2021 und 15. Juli 2026.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.