Entnahmeplan mit Kapitalverzehr: die Vermögensrente
Ein Entnahmeplan mit Kapitalverzehr, auch Auszahlplan mit Kapitalverzehr genannt, ist eine regelmäßige Auszahlung aus einem angelegten Vermögen, die dieses Vermögen planmäßig verbraucht. Kapitalverzehr bezeichnet dabei den geplanten Verbrauch der Substanz, anders als beim Kapitalerhalt, bei dem das Anfangskapital real bestehen bleibt. Wie hoch die Rate ausfällt, hängt davon ab, wie sie berechnet wird.
Dieser Artikel behandelt die dynamische Entnahme mit Annuität (Vermögensrente). Diese Entnahmestrategie verschiebt die übliche Unsicherheit vor einem vorzeitigen Aufbrauchen des Kapitals, indem die Rate rechnerisch so bemessen wird, dass das Kapital bis zum gewählten Enddatum reicht, dafür ergibt sich die Höhe der Auszahlung jedes Jahr neu.
Die Vermögensrente: Kapitalverzehr mit Enddatum
Die Vermögensrente ist unser Begriff für die dynamisch-annuitätische Entnahme mit planmäßigem Kapitalverzehr. Sie beantwortet jedes Jahr dieselbe Frage: Wie viel lässt sich jetzt entnehmen, wenn das Geld noch bis zu einem festen Zeitpunkt reichen soll?
Wie die Annuitätenformel rechnet
Die Annuitätenformel ist dieselbe Rechnung, mit der eine Bank die Rate eines Annuitätendarlehens bestimmt, nur in die andere Richtung: Nicht eine Schuld wird über die Laufzeit getilgt, sondern ein Vermögen ausgezahlt.
Drei Größen fließen hinein: Das Kapital ist der heutige Depotwert. Die Laufzeit ist die Zahl der Jahre, über die ausgezahlt werden soll. Die reale Renditeerwartung ist der Ertrag nach Abzug der Inflation, den das noch nicht entnommene Kapital in dieser Zeit erwirtschaften soll. Heraus kommt ein Jahresbetrag, ausgezahlt in zwölf Monatsraten.
Im Jahr darauf läuft die Annuitätenformel erneut, mit dem dann tatsächlich vorhandenen Depotwert und einer um ein Jahr kürzeren Restlaufzeit. Damit ist die Rate keine einmal festgelegte Größe, sondern jedes Jahr das Ergebnis derselben Formel mit neuen Eingangswerten. Steht das Depot nach einem schwachen Börsenjahr tiefer, verteilt die Formel weniger Vermögen auf weniger Jahre und die Auszahlung sinkt; nach einem starken Jahr steigt sie. Der planmäßige Verzehr bleibt in beiden Fällen erhalten, weil sich die Rechnung immer auf das tatsächlich vorhandene Vermögen bezieht.
Die Renditeerwartung
Die Renditeerwartung ist die Annahme, wie viel das Portfolio im Durchschnitt pro Jahr erwirtschaftet. Je höher der angesetzte Wert, desto mehr künftiges Wachstum nimmt die Rechnung vorweg. Abgezogen sein muss die Inflation, denn wer einen nominalen Wert einsetzt, verteilt einen Zuwachs, den es in Kaufkraft nicht gibt, und erhält eine zu hohe Rate.
Sie ist auch der Grund, weshalb die Rate höher ausfällt als bei einer einfachen Teilung. Beispielhaft gerechnet: Wer 300.000 Euro ohne Renditeannahme auf 35 Jahre verteilt, kommt auf rund 714 Euro im Monat. Rechnet die Formel mit der Ertragskraft des Portfolios, ergeben sich bei 60 Prozent Aktien 4,93 Prozent des Vermögens im ersten Jahr, also 1.232 Euro im Monat (illustratives Beispiel; Retire Capital Studie: Entnahmestrategien im historischen Test). Der Unterschied ist der Anteil des Vermögens, der in den kommenden Jahren noch erwirtschaftet wird und den die Rechnung schon heute mit berücksichtigt.
Ein Verschätzen ist bei der Renditeerwartung in beide Richtungen möglich. Eine zu optimistische Annahme zahlt anfangs zu viel aus, das Depot fällt hinter den Plan zurück und die Raten sinken über die Jahre. Eine zu pessimistische zahlt anfangs zu wenig aus, das Kapital wächst schneller als geplant und die Raten steigen mit der Zeit. Scheitern kann der Plan dabei nicht. Die Annahme entscheidet deshalb nicht über Erfolg oder Misserfolg, sondern darüber, wann die Kaufkraft anfällt: Wer sie hoch ansetzt, holt Kaufkraft in die frühen Jahre und nimmt niedrigere Auszahlungen später in Kauf (Balter und Werker, 2020).
Von 1900 bis 2024 betrug die reale Rendite globaler Aktien 5,1 Prozent pro Jahr, die globaler langfristiger Staatsanleihen 1,7 Prozent (Dimson, Marsh und Staunton, 2025). Eine Aussage über künftige Renditen folgt daraus nicht. In unserer Studie und auch hier im Artikel haben wir für Aktien eine reale Rendite von 5 Prozent und für Anleihen von 1 Prozent angesetzt.
Die Laufzeit
Die Laufzeit ist der Zeitraum, auf den die Formel das Vermögen verteilt, und damit die zweite Größe, die Sie selbst setzen. Sie wirkt unmittelbar auf die Rate: Dasselbe Kapital auf mehr Jahre verteilt ergibt jeden Monat weniger. Bei der Renditeerwartung verändert ein Irrtum nur die Höhe der Raten, bei der Laufzeit endet der Plan im schlechten Fall vor dem Leben.
Wie lange ein Entnahmeplan laufen sollte, ist eine grundsätzliche Frage der Ruhestandsplanung. Mit der durchschnittlichen Lebenserwartung ist diese Frage nicht beantwortet, denn ein Durchschnitt heißt, dass etwa die Hälfte eines Jahrgangs ihn überlebt; brauchbar ist der Rand der Verteilung. Für heute 60-Jährige liegt dieser Rand nach der Sterbetafel 2023/2025 des Statistischen Bundesamts weit oben: Bei Männern fällt die Überlebenswahrscheinlichkeit erst mit 93 Jahren unter 10 Prozent, bei Frauen mit 96; auf 5 Prozent sinkt sie bei Männern mit 96 und bei Frauen mit 99 Jahren. Eine Laufzeit, die mit Mitte neunzig endet, reicht damit über das Lebensende der allermeisten hinaus.
Andererseits kostet jedes zusätzliche Planjahr sofort Geld: Dasselbe Kapital verteilt sich auf mehr Monate, und die Anfangsrate sinkt. Ohne unterstellte Renditeerwartung ergäben 300.000 Euro bis zum Alter 85 rund 1.000 Euro im Monat. Sollte dieselbe Summe bis zum Alter 95 reichen, wären es nur noch rund 714 Euro (illustratives Beispiel; Retire Capital Studie 2026). Eine zu kurz gewählte Laufzeit fällt dagegen erst am Ende auf, wenn das Depot aufgebraucht ist und sich nichts mehr korrigieren lässt. Dagegen kann man sich absichern, indem man einen Zielrestwert bestimmt.
Der Zielrestwert
Die Laufzeit ist nicht der einzige Hebel gegen das Langlebigkeitsrisiko. Der Zielrestwert ist der Betrag, der am Ende der Laufzeit übrig bleiben soll: Die Formel rechnet nicht zwingend auf null, sondern rechnet diesen Betrag auf den heutigen Wert zurück, zieht ihn vom Vermögen ab und verteilt nur den Rest.
Ein Zielrestwert über null senkt die monatliche Entnahmerate, wirkt dafür aber doppelt: als geplantes Erbe und als Reserve, falls die Laufzeit zu kurz angesetzt war.
Die Vermögensrente in der Praxis: Wie viel ein Entnahmeplan mit Kapitalverzehr auszahlt
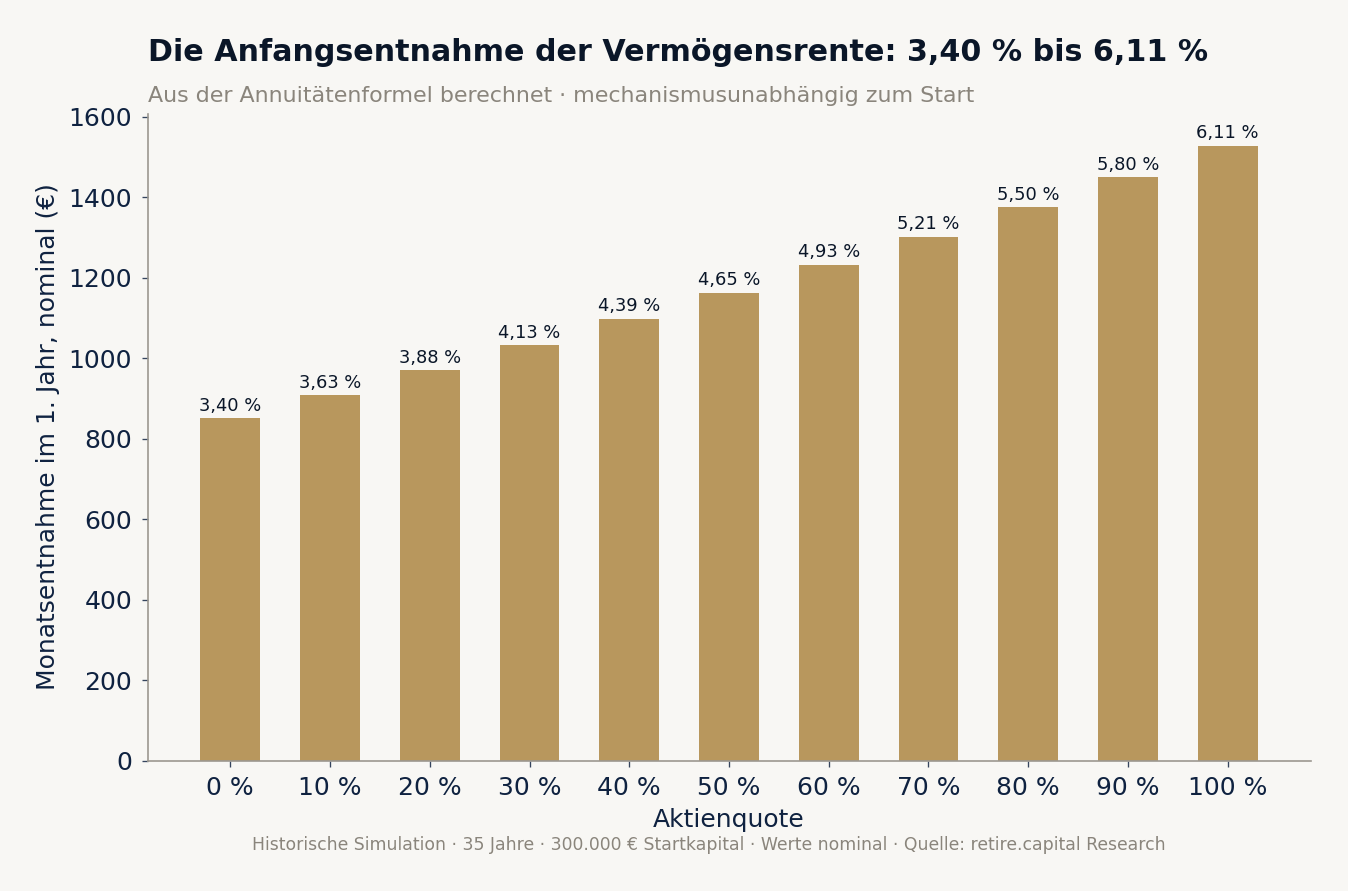
In unserer Studie Entnahmestrategien im historischen Test haben wir die Vermögensrente auf Basis historischer Daten untersucht. Je nach Aktienquote und einer angenommenen Laufzeit von 35 Jahren erlaubte sie dabei Entnahmeraten zwischen 3,40 und 6,11 Prozent. Variiert haben wir die Aktienquote, weil sie die Renditeerwartung bestimmt, die in die Formel eingeht: Mehr Aktien heben die angesetzte Rendite und damit die Rate.
Wie hoch ist die Anfangsentnahme der Vermögensrente?
Die Spanne von 3,40 Prozent bei reinen Anleihen bis 6,11 Prozent bei reinen Aktien entsprach bei einem Startkapital von 300.000 EUR einer Auszahlung von 850 bis 1.528 Euro im Monat. Bei 40 bis 50 Prozent Aktien lag die Rate bei 4,39 bis 4,65 Prozent, bei 60 Prozent Aktien bei 4,93 Prozent oder 1.233 Euro im Monat. Ab etwa 30 Prozent Aktien lag sie über der bekannten Marke von 4 Prozent.
Die hohe Anfangsentnahme der Vermögensrente folgt aus ihrer Konstruktion. Eine statische Entnahmestrategie muss dauerhaft eine Reserve für den historisch schlechtesten Startzeitpunkt vorhalten, andernfalls droht die Pleite. Die Vermögensrente ersetzt diese Reserve durch den geplanten Kapitalverzehr und die jährliche Neuberechnung.

Die verlässliche Untergrenze der Monatsentnahme
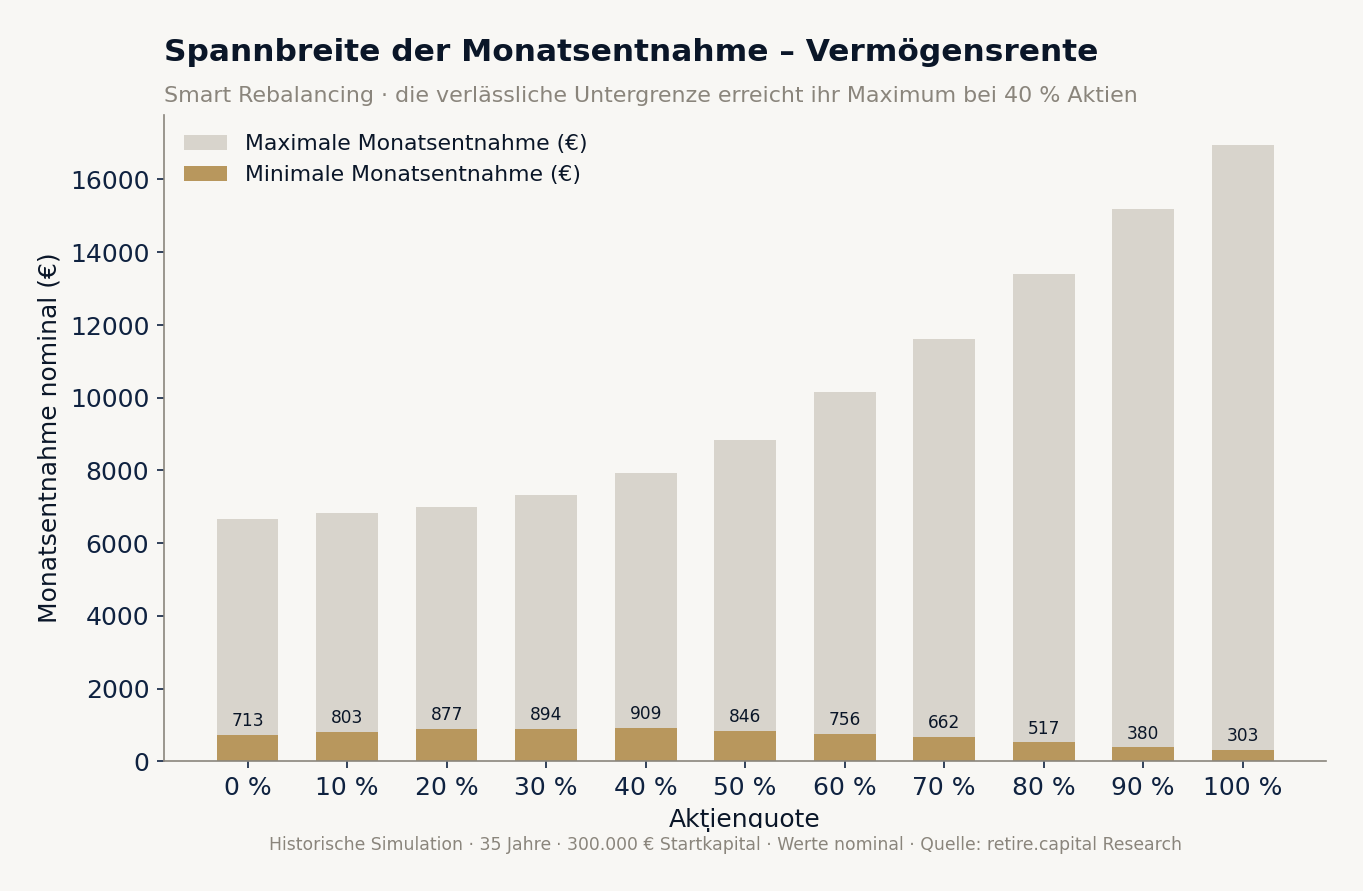
Die aussagekräftigste Risikokennzahl der dynamisch-annuitätischen Entnahme ist nicht die Pleitewahrscheinlichkeit, also der Anteil der geprüften Verläufe, in denen das Kapital vor dem Ende der Laufzeit vollständig aufgebraucht war, sondern die minimale Monatsentnahme, die im ungünstigsten geprüften Verlauf auftrat.
Die minimale Monatsentnahme erreichte ihr Maximum von 909 Euro bei 40 Prozent Aktien und fiel zu den Rändern auf 713 Euro bei reinen Anleihen und 303 Euro bei reinen Aktien. Im günstigsten geprüften Verlauf ereichte die Monatsentnahme dagegen bei reinen Aktien in der Spitze bis 16.938 Euro und bei 40 Prozent Aktien bis 7.915 Euro an monatlichen Auszahlungen.

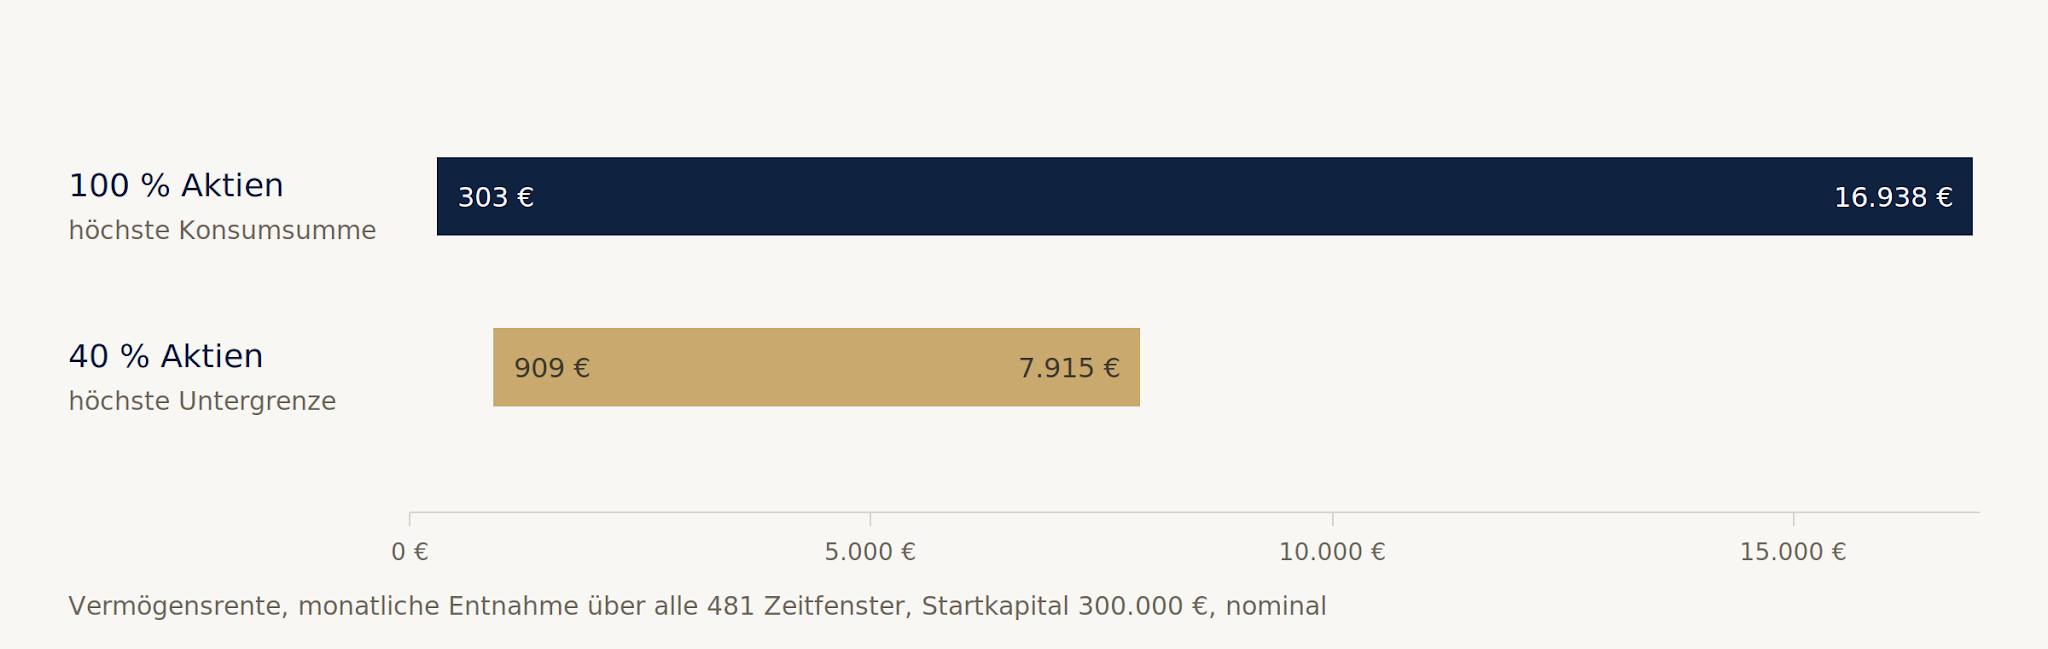
Zwischen 40 und 60 Prozent Aktien kamen hohe Anfangsentnahme und stabile Untergrenze zusammen.

Was über die Laufzeit zusammenkommt
Über 35 Jahre summierte sich die Auszahlung der Vermögensrente bei 300.000 Euro Startkapital und 60 Prozent Aktien im Mittel auf 1.059.000 Euro. Ihr Vorsprung in der Summe der Entnahmen stammt dabei nicht aus einer besseren Rendite, sondern aus dem verbrauchten Kapital.
Der Vergleich mit den beiden anderen Entnahmeregeln
Gegenüber der statischen Entnahme und der dynamischen Entnahme in Prozent verschiebt die dynamische Entnahme mit Annuität dasselbe Vermögen in eine andere Richtung: mehr Auszahlung, weniger Erbe. Die folgende Übersicht stellt die drei Regeln bei 60 Prozent Aktien gegenüber, jeweils über 35 Jahre, mit 300.000 Euro Startkapital und Smart Rebalancing. Gleich sind damit Startkapital, Laufzeit, Aktienquote und Rebalancing-Verfahren. Die Entnahmeraten sind es nicht: jede Regel bestimmt ihre eigene Entnahmerate.
| Mechanismus | Entnahmerate | Anfangsentnahme im Monat | Niedrigste Monatsentnahme | Summe der Entnahmen im Mittel | Durchschnittliches Endvermögen | Pleitewahrscheinlichkeit |
|---|---|---|---|---|---|---|
| Statische Entnahme | 4 % | 1.000 € | 0 € (Kapital vorzeitig erschöpft) | 609.000 € | 1.110.000 € | 6,8 % |
| Dynamische Entnahme in Prozent | 4 % | 1.000 € | 686 € | 914.000 € | 376.000 € | 0 % |
| Vermögensrente | 4,93 % | 1.233 € | 756 € | 1.059.000 € | nahezu 0 € | 0 % |
Dieser Rückstand beim Endvermögen ist das kennzeichnende Tauschgeschäft des Entnahmeplans mit Kapitalverzehr: Er zahlt von Beginn an am meisten aus und hinterlässt am Ende der Laufzeit (wenn gewünscht) nichts.
Vor- und Nachteile der Vermögensrente
Vorteile
Innerhalb der angenommenen Laufzeit kann das Kapital rechnerisch nicht vorzeitig enden, weil die Rate jedes Jahr so bemessen wird, dass es bis zum Enddatum reicht. Das erlaubt der Vermögensrente, schon in der Anfangsphase eine höhere Entnahmerate einzuplanen. Das Vermögen wird dadurch zu Lebensstandard.
Das Unterentnahmerisiko verschiebt sich: Ein Endvermögen, das ungenutzt liegen bleibt, entsteht planmäßig nicht. Ist die Renditeannahme zu vorsichtig angesetzt, wandert der Konsum aber in die späten Jahre; auch das ist verschenkte Kaufkraft, nur an anderer Stelle.
Nachteile
Den Vorzügen der Vermögensrente stehen zwei Risiken gegenüber. Das erste betrifft die Auszahlungshöhe: Weil die Rate jährlich neu aus Restkapital, Restlaufzeit und erwarteter Rendite berechnet wird, schlägt eine schwache Marktphase sofort auf sie durch und resultiert in einer schwankenden monatlichen Rate.
Das zweite Risiko der Vermögensrente betrifft die Laufzeit selbst. Sie lässt sich zwar jederzeit verlängern, dann aber nur auf Basis des verbliebenen Restvermögens. Je später das geschieht, desto weniger Kapital steht für die verlängerte Laufzeit zur Verfügung, und desto stärker sinkt die Rate.
Wie sich die Schwankung der Vermögensrente dämpfen lässt
Wer eine dynamische Entnahmestrategie wie die Vermögensrente wählt, nimmt in Kauf, dass die Rate mit dem Kapitalmarkt schwankt. Dennoch muss die monatliche Entnahme auch in schlechten Marktphasen den persönlichen Grundbedarf tragen.
Wie viel Spielraum dabei bleibt, entscheidet das Einkommen, das neben der Entnahme steht. Wer seine Grundausgaben aus der gesetzlichen Rente oder anderen laufenden Rentenzahlungen bestreitet, trägt eine schwankende Rate leichter; sie finanziert dann den Teil des Lebensstandards, der sich im Zweifel kürzen lässt. Wer überwiegend aus dem Depot lebt, hält die verlässliche Untergrenze aus unserer Studie gegen seinen eigenen Grundbedarf. Liegt sie darunter, stehen drei Wege offen, um die Auszahlung zu stützen:
Vorab: Spielraum schaffen
Alles, was heute nicht entnommen wird, bleibt im Depot, und weil die Formel die Rate aus dem vorhandenen Depotwert bestimmt, hebt es jede spätere Rate, auch die in einem schlechten Jahr. Zwei Stellschrauben führen dahin. Die eine ist die Renditeerwartung: Wer sie vorsichtiger ansetzt, lässt die Formel dauerhaft weniger verteilen. Die andere ist die Entnahmerate. Wer zu Beginn weniger entnimmt, gibt dem Depot mehr Spielraum, sich zu entwickeln.
Die Konsequenz in beiden Fällen: Der Konsum wird in die späteren Jahre vertagt und das Unterentnahmerisiko, also das Risiko, mehr zu hinterlassen als geplant, steigt.
Den Zielrestwert nutzen
Wer einen Zielrestwert eingeplant hat, also einen Puffer, der vererbt werden soll oder als Reserve dient, falls man das Ende des Entnahmeplans überlebt, kann diesen Puffer in schwachen Marktphasen auch nutzen, um die Entnahmerate so anzuheben, dass sie den Grundbedarf deckt. Der eigentliche Entnahmeplan wird dadurch nicht beeinträchtigt, nur das Erbe oder die Reserve für die zu kurz angesetzte Laufzeit kann danach kleiner ausfallen.
In schwachen Jahren mehr entnehmen, als die Formel vorgibt
Wer keinen Puffer hat, kann die Auszahlung in einem schwachen Jahr weniger stark senken, als die Formel es verlangt. Der Grundbedarf wird dadurch weiterhin gedeckt, das Depot schmilzt jedoch schneller ab als geplant. Im Folgejahr verteilt die Formel weniger Vermögen auf eine kürzere Restlaufzeit, die Rate fällt also noch tiefer. Erholen sich die Märkte nicht, wiederholt sich das. Wer über mehrere Jahre so stützt, entnimmt mehr, als das Kapital trägt, und holt sich das Pleiterisiko zurück, das die Vermögensrente eigentlich ausschließt (Waring und Siegel, 2015). Die Zusage, dass der Plan innerhalb seiner Laufzeit rechnerisch nicht scheitern kann, gilt nur, solange die Auszahlung der Formel folgt.
Abwandlungen und weitere annuitätische Entnahmemodelle
Dieser Artikel beschreibt einen Basismechanismus: eine Annuität mit realer Renditeerwartung und festem Enddatum. Unsere Studie vergleicht drei solcher reinen Mechanismen miteinander, weil sich nur so zeigen lässt, was der Mechanismus selbst bewirkt. In der Praxis wird die annuitätische Entnahme fast immer abgewandelt, und die folgenden Varianten sind deshalb nicht mit unseren eigenen Daten geprüft, sondern beschreiben den Stand der Forschung. Wer einen Auszahlplan mit Kapitalverzehr umsetzt, trifft meist auf eine dieser Abwandlungen und nicht auf die reine Form.
Variable Percentage Withdrawal (VPW): Annuitätsformel mit fester Renditeannahme
Variable Percentage Withdrawal (VPW) rechnet nach derselben Annuitätenformel wie die Vermögensrente, nimmt dem Anleger aber beide Eingaben ab. Das Enddatum liegt fest bei Alter 100, die Restlaufzeit ist also 100 minus Lebensalter und verkürzt sich jedes Jahr um genau ein Jahr. Die reale Renditeerwartung gibt das Verfahren ebenfalls vor, abgestuft nach der Aktienquote. Heraus kommt eine Tabelle, die jedem Alter und jeder Aktienquote einen Entnahmeprozentsatz zuordnet: Bei 60 Prozent Aktien sind es mit 65 Jahren 5,0 Prozent des Depotwerts und mit 75 Jahren 6,0 Prozent, bei 30 Prozent Aktien 4,4 beziehungsweise 5,5 Prozent (Bogleheads, Variable Percentage Withdrawal, Stand Oktober 2026). Weil die Restlaufzeit auf null zuläuft, steigt der Prozentsatz zum Ende hin steil an; die Urheber empfehlen, ihn bei 10 Prozent zu deckeln, was um das 88. Lebensjahr erreicht ist. Das Verfahren stammt aus der Bogleheads-Gemeinschaft und ist damit die vorkonfigurierte Variante dessen, was die Vermögensrente individuell rechnet.
1/E(T)-Regel: Depotwert geteilt durch die Restlaufzeit
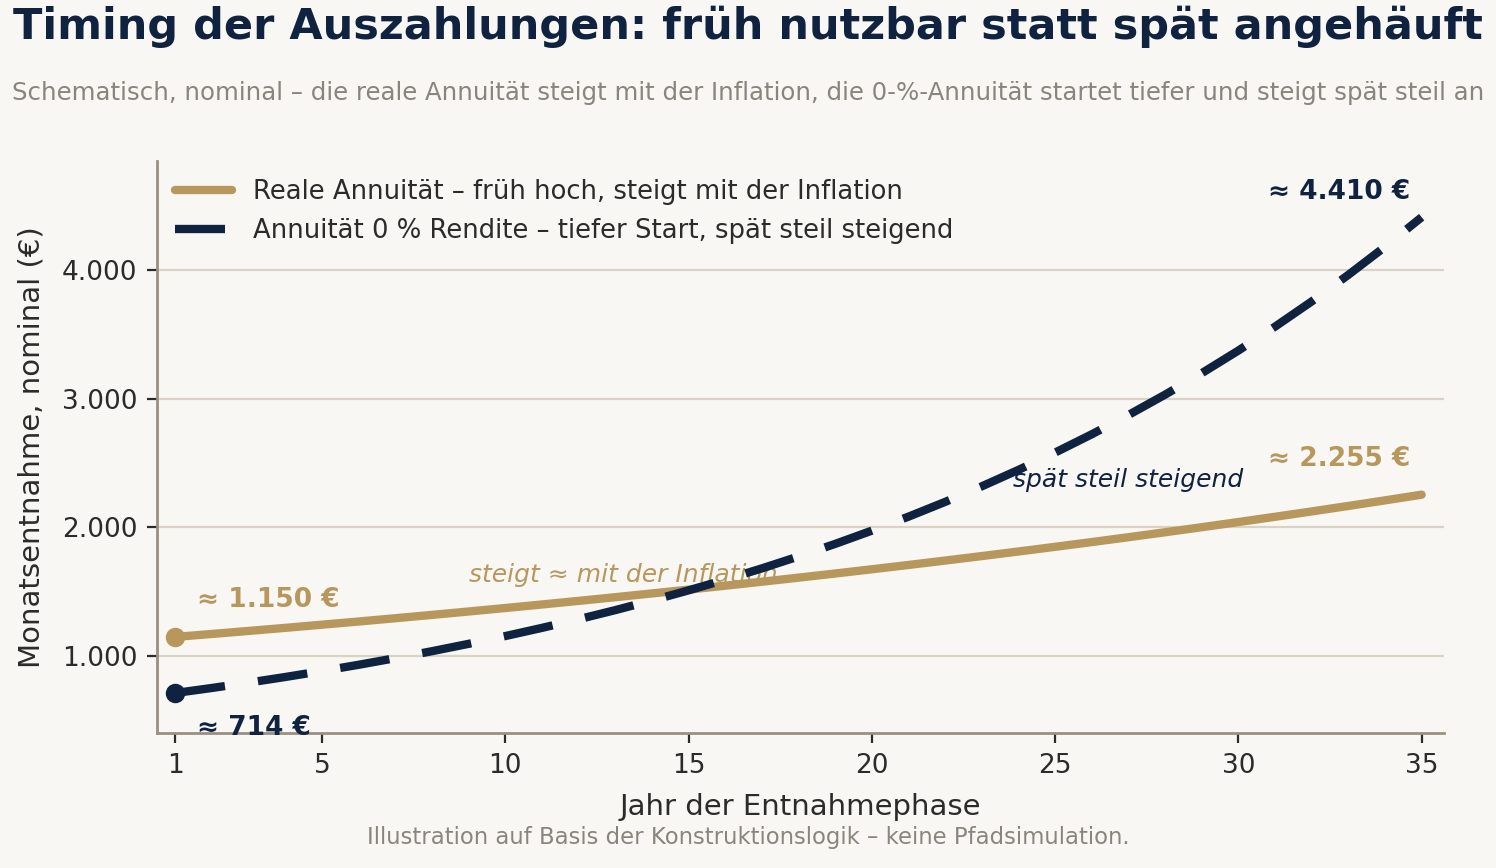
Die 1/E(T)-Regel teilt den aktuellen Depotwert durch die Zahl der verbleibenden Jahre und unterstellt damit implizit eine reale Rendite von null. Der gesetzliche Auszahlungsplan des Altersvorsorgedepots, das zum 1. Januar 2027 startet, folgt dieser Regel: beispielhaft gerechnet ergeben 300.000 Euro über 420 Monate rund 714 Euro im Monat, unabhängig von der Vermögensaufteilung. Die Rechnung ist einfach und verbreitet, verschenkt aber den Teil der Auszahlung, der aus der künftigen Ertragskraft des Depots stammt. Ihr Auszahlungsprofil ist deshalb spiegelverkehrt zur Vermögensrente: vorsichtiger Start, und jede tatsächlich erzielte Rendite hebt die späteren Raten.

Required Minimum Distribution (RMD): Annuität auf die Restlebenserwartung
Die RMD-Methode ersetzt die Festlegung einer Laufzeit durch eine Sterbetafel. Dabei teilt sie den Depotwert durch die Zahl der Jahre, die die Tafel dem eigenen Alter noch zuweist, und liest diese Zahl jedes Jahr neu ab. Der Name stammt aus dem US-Steuerrecht, das Verfahren selbst funktioniert mit jeder Sterbetafel, auch der des Statistischen Bundesamts.
Daraus folgt der Unterschied zu einem selbst gewählten Enddatum. Eine einmal festgelegte Restlaufzeit schrumpft pro Lebensjahr um ein volles Jahr. Eine Lebenserwartung schrumpft um weniger, denn wer ein Jahr älter wird, hat statistisch weniger als ein Jahr seiner Erwartung verbraucht. Der Endpunkt rückt damit lebenslang vor dem Entnehmenden her.
Für die Auszahlung heißt das zweierlei: Der Prozentsatz steigt, wie bei jeder Annuität mit schrumpfender Restlaufzeit, aber er steigt langsamer und erreicht nie 100 Prozent. Und der Plan hat kein Ende. Das Kapital wird rechnerisch nie vollständig verzehrt. Es kann in hohen Jahren aber sehr klein ausfallen. Was am Ende übrig bleibt, ist kein planbarer Nachlass, sondern das, was der Markt übrig gelassen hat.
Rollierende Lebenserwartung und Null-Prozent-Rendite kombiniert
Eine weitere Variante kann die Kombination zweier Entnahmestrategien sein. So ließe sich die 1/E(T)-Regel, die keine Renditeerwartung annimmt und deshalb zu Beginn mit niedrigen Raten startet, die zum Ende der Laufzeit rasant steigen, gut mit einer sterbetafelorientierten Entnahmestrategie kombinieren, bei der der Kapitalstock zum Ende hin beliebig klein wird. Der Konsum käme in den ersten Jahren dann überwiegend aus der sterbetafelorientierten Entnahmestrategie und würde in späteren Jahren durch die 1/E(T)-Regel gestützt werden.
Auch eine Kombination mit dem Prinzip der Vermögensrente ist gut denkbar.
Da das Altersvorsorgedepot dem Prinzip der 1/E(T)-Regel entspricht, könnten Vermögensrente oder eine sterbetafelorientierte Annuität gut mit dem neuen Altersvorsorgedepot kombiniert werden.
Die Amortization-Based Withdrawal (ABW) Methode mit flexiblem Ausgabenprofil
Als mathematisch konsistente Alternative zu statischen Entnahmeregeln (wie der klassischen 4-Prozent-Regel) etabliert sich in der neueren Literatur das Prinzip der amortisationsbasierten Entnahme (Amortization-Based Withdrawal, ABW). Diese Methode verbindet die Flexibilität eines frei definierbaren Konsumprofils mit der dynamischen Anpassungsfähigkeit an reale Marktentwicklungen, indem sie das verbleibende Vermögen in jedem Intervall als gewichtete Annuität neu kalkuliert.
Das Kernmerkmal der ABW-Methodik ist die explizite Definition eines Ausgabenprofils über Gewichte. Das Gewicht beschreibt den relativen Konsumbedarf des Anlegers im Alter im Verhältnis zu den übrigen Jahren des Planungshorizonts.
Im Gegensatz zu starren variablen Methoden erlaubt die ABW-Methodik die Abbildung realer Lebenszyklen. So lassen sich empirisch beobachtete Ausgabenmuster – wie die U-Form (hohe Aktivität zu Beginn des Ruhestands, Sinken im mittleren Alter, Anstieg durch Pflegekosten am Lebensende, siehe Spending Smile) – exakt im Entnahmepfad abbilden.
Die eigene Vermögenssituation durchrechnen
Wie sich ein Entnahmeplan mit Kapitalverzehr in Ihrem Fall ausgewirkt hätte, zeigt Ihnen unser Ruhestandsplaner. Sie legen dort Ihr Vermögen, Ihre Einnahmen und Ihre geplanten Ausgaben an, berechnen daraus Ihren Bedarf im Ruhestand und wählen anschließend Entnahmestrategie und Höhe der monatlichen Entnahme.
Sie sehen dann, in welcher Spanne die monatliche Auszahlung geschwankt hätte und wie sich Ihr Vermögen mit diesen Angaben historisch entwickelt hätte. Zum Ruhestands- und Endnahmeplaner.
Weiterlesen
- 100 minus Lebensalter ordnet ein, welche Aktienquote zu welcher Untergrenze führt.
- Warum einfaches Rebalancing in der Entnahmephase nicht funktioniert erklärt, wie Entnahme und Umschichtung ineinandergreifen.
- Entsparen statt Vererben fasst zusammen, was Ruheständler tatsächlich mit ihrem Vermögen vorhaben.
Häufige Fragen
Wie viel kann ich monatlich entnehmen, wenn mein Geld bis zu einem bestimmten Alter reichen soll?
Bei einem Entnahmeplan mit Kapitalverzehr ergibt sich der Betrag aus drei Größen: dem heutigen Depotwert, der Zahl der Jahre bis zum gewählten Enddatum und der realen Rendite, die dem Depot zugetraut wird. Die Annuitätenformel verteilt das Vermögen so, dass es am Enddatum aufgebraucht ist. Bei 300.000 Euro, 35 Jahren Laufzeit und 60 Prozent Aktien ergab das eine Anfangsentnahme von 4,93 Prozent oder 1.233 Euro im Monat (Retire Capital: Entnahmestrategien im historischen Test). Der Betrag wird jedes Jahr mit dem dann vorhandenen Depotwert neu gerechnet.
Was ist der Unterschied zwischen einem Entnahmeplan mit Kapitalverzehr und einem mit Kapitalerhalt?
Ein Entnahmeplan mit Kapitalverzehr braucht das Vermögen planmäßig auf, ein Plan auf Kapitalerhalt lässt das Anfangskapital real bestehen und entnimmt nur die Erträge. Der Kapitalverzehr zahlt deshalb deutlich mehr aus und hinterlässt am Ende nichts: Über 35 Jahre summierte sich die Auszahlung bei 300.000 Euro Startkapital und 60 Prozent Aktien im Mittel auf 1.059.000 Euro gegenüber 609.000 Euro bei einer statischen Entnahme von 4 Prozent, die im Mittel 1.110.000 Euro stehen ließ (Retire Capital: Entnahmestrategien im historischen Test). Der Kapitalverzehr tauscht Erbe gegen Lebensstandard.
Wie hoch darf die Entnahmerate sein, wenn das Kapital planmäßig aufgebraucht werden darf?
Wird das Kapital planmäßig verzehrt, liegt die Rate deutlich über den 4 Prozent, die als Faustregel für Entnahmepläne mit Kapitalerhalt kursieren. Im historischen Test begann die Vermögensrente je nach Aktienquote zwischen 3,40 Prozent bei reinen Anleihen und 6,11 Prozent bei reinen Aktien; ab etwa 30 Prozent Aktien lag sie über 4 Prozent (Retire Capital: Entnahmestrategien im historischen Test). Der Grund ist die Konstruktion: Weil die Rate jedes Jahr neu aus dem vorhandenen Vermögen gerechnet wird, braucht sie keine Reserve für den schlechtesten Startzeitpunkt.
Was passiert, wenn ich älter werde, als mein Entnahmeplan läuft?
Ein Entnahmeplan mit festem Enddatum ist an diesem Datum aufgebraucht, während der Bedarf weiterbesteht. Die Laufzeit lässt sich zwar jederzeit verlängern, dann aber nur auf Basis des verbliebenen Restvermögens, und je später das geschieht, desto stärker sinkt die Rate. Wer das absichern will, setzt die Laufzeit auf ein hohes Alter oder plant einen Zielrestwert ein: einen Betrag, den die Formel vorab abzieht und der am Ende stehen bleibt. Beides senkt die laufende Auszahlung.
Worin unterscheidet sich ein Entnahmeplan aus dem eigenen Depot von einer Sofortrente?
Beim Entnahmeplan aus dem eigenen Depot bleibt das Kapital im Besitz des Anlegers, und Laufzeit, Renditeerwartung und Zielrestwert sind in jedem Jahr änderbar. Bei einer Sofortrente wird Kapital gegen einen lebenslangen Zahlungsanspruch getauscht, und diese Entscheidung ist nicht rückgängig zu machen. Der Unterschied liegt damit beim Langlebigkeitsrisiko: Über die selbst gewählte Laufzeit hinaus trägt es beim eigenen Entnahmeplan der Anleger, bei der Leibrente der Versicherer.
Quellen
- Retire Capital Research: Entnahmestrategien im historischen Test, Kapitel 2.2, 6.1, 6.2 und 8.5, Tabelle 4, Stand August 2026.
- Dimson, E., Marsh, P., und Staunton, M. (2025): Global Investment Returns Yearbook 2025, UBS. Zeitraum 1900 bis 2024, 35 Märkte. Bericht der Cambridge Judge Business School. https://www.jbs.cam.ac.uk/2025/report-stocks-have-far-outperformed-over-the-past-125-years/
- Balter, A. G., und Werker, B. J. M. (2020): The Effect of the Assumed Interest Rate and Smoothing on Variable Annuities. ASTIN Bulletin 50(1), 131–154. https://doi.org/10.1017/asb.2019.27
- Waring, M. B., und Siegel, L. B. (2015): The Only Spending Rule Article You Will Ever Need. Financial Analysts Journal 71(1), 91–107.
https://doi.org/10.2469/faj.v71.n1.2 - Guyton, J. T., und Klinger, W. J. (2006): Decision Rules and Maximum Initial Withdrawal Rates. Journal of Financial Planning 19(3), 48–58. https://www.financialplanningassociation.org/sites/default/files/2021-11/2006%20-%20Guyton%20and%20Klinger%20-%20Decision%20Rules%20and%20SWR%20(1).PDF
- Bengen, W. P. (2001): Conserving Client Portfolios During Retirement, Part IV. Journal of Financial Planning 14(5).
https://www.financialplanningassociation.org/article/journal/MAY01-conserving-client-portfolios-during-retirement-part-iv - Daga, A., Clarke, A. S., Pakula, D., und Bupp, J. (2021): Sustainable spending rates in turbulent markets. Vanguard Research Note, März 2021. https://www.vanguard.co.uk/content/dam/intl/europe/documents/en/whitepapers/sustainable-spending-rates-in-turbulent-markets-uk-en-pro.pdf
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.