Börsenkrisen in der Entnahmephase und wie Sie sich darauf vorbereiten
Wer im Jahr 2008 schon investiert war, hat eine lange Krise am Kapitalmarkt bereits erlebt. Während Sparer die Zeit haben, Krisen auszusitzen, zählt für Entsparer, ob die Krise an den Anfang oder ans Ende fällt. Ob die Entsparphase in einer Krise beginnt, lässt sich nicht wählen. Drei Stellhebel, die die Resilienz des Portfolios beeinflussen, aber schon.
Die letzten drei großen Kurseinbrüche waren schnell vorbei. Der Corona-Absturz im Frühjahr 2020 dauerte gerade einmal einen Monat und kostete den S&P 500 33,9 Prozent; im August 2020 stand der Index bereits wieder über seinem Vorkrisenniveau. Der Einbruch vom Oktober 2022 brauchte zwar etwas länger, aber schon im Januar 2024 war auch hier ein neues Rekordhoch erreicht.
Wer seine Anlageerfahrung nach 2009 gemacht hat, hat langandauernde Krisen schlicht nie erlebt. Aber Börsenkrisen, die nicht Monate, sondern ein Jahrzehnt oder länger dauern, gab es in der Marktgeschichte bereits mehrfach. Und genau diese sind in der Entsparphase die schwierigsten.
Was „lang" historisch bedeutet
Die meisten Börsenkrisen sind kurz. Der durchschnittliche Bärenmarkt dauerte 11,1 Monate bei einem kumulierten Verlust von 31,7 Prozent. Zum Vergleich: Der durchschnittliche Bullenmarkt dauerte 4,4 Jahre und hatte einen Zuwachs von 152,8 Prozent.
Der Durchschnitt ist hier jedoch die falsche Kennzahl. Entscheidend ist der Rand der Verteilung:
- 1929-1945. Der Dow Jones fiel bis Juli 1932 auf 41,22 Punkte, 89 Prozent unter seinen Höchststand. Er erreichte sein Vorkrisenniveau erst Februar 1945 wieder – fünfzehneinhalb Jahre später.
- 1973-1983. Der nächste große Einbruch reichte von Januar 1973 bis Oktober 1974; real lagen Aktien danach über zehn Jahre unter ihrem Ausgangsniveau.
- 2000-2010. Über diese zehn Jahre lieferte der S&P 500 eine leicht negative Gesamtrendite von rund –0,95 Prozent pro Jahr, das war zuvor nur in den 1930er-Jahren vorgekommen. Bis zum Kursniveau von 2000 brauchte der S&P 500 sogar mehr als dreizehn Jahre.
- Japan ab 1989. Der Nikkei 225 schloss am 29. Dezember 1989 bei 38.915,87 Punkten und überschritt diesen Wert erst am 22. Februar 2024 wieder. Zwischenzeitlich notierte der Index im Oktober 2008 bei 6.994,90 Punkten, 82 Prozent unter dem Höchststand.
Warum die Entnahmephase anders reagiert als die Ansparphase
Der Mechanismus dahinter ist das Renditereihenfolgerisiko (sequence-of-returns risk). In der Ansparphase zählt am Ende der Durchschnitt der Renditen. In der Entnahmephase zählt ihre Reihenfolge: Wer aus einem fallenden Depot entnimmt, verkauft Anteile zu niedrigen Kursen und nimmt der späteren Erholung die Basis.

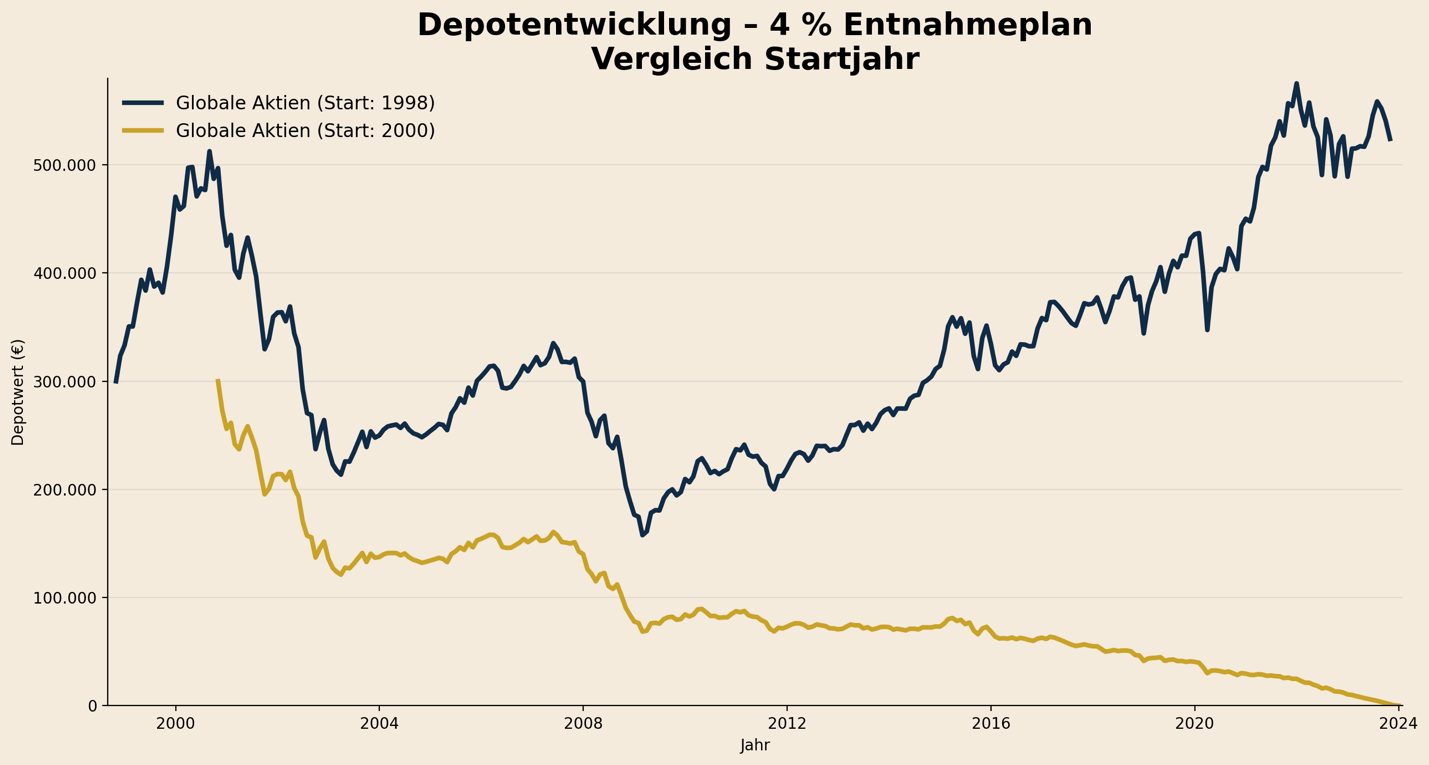
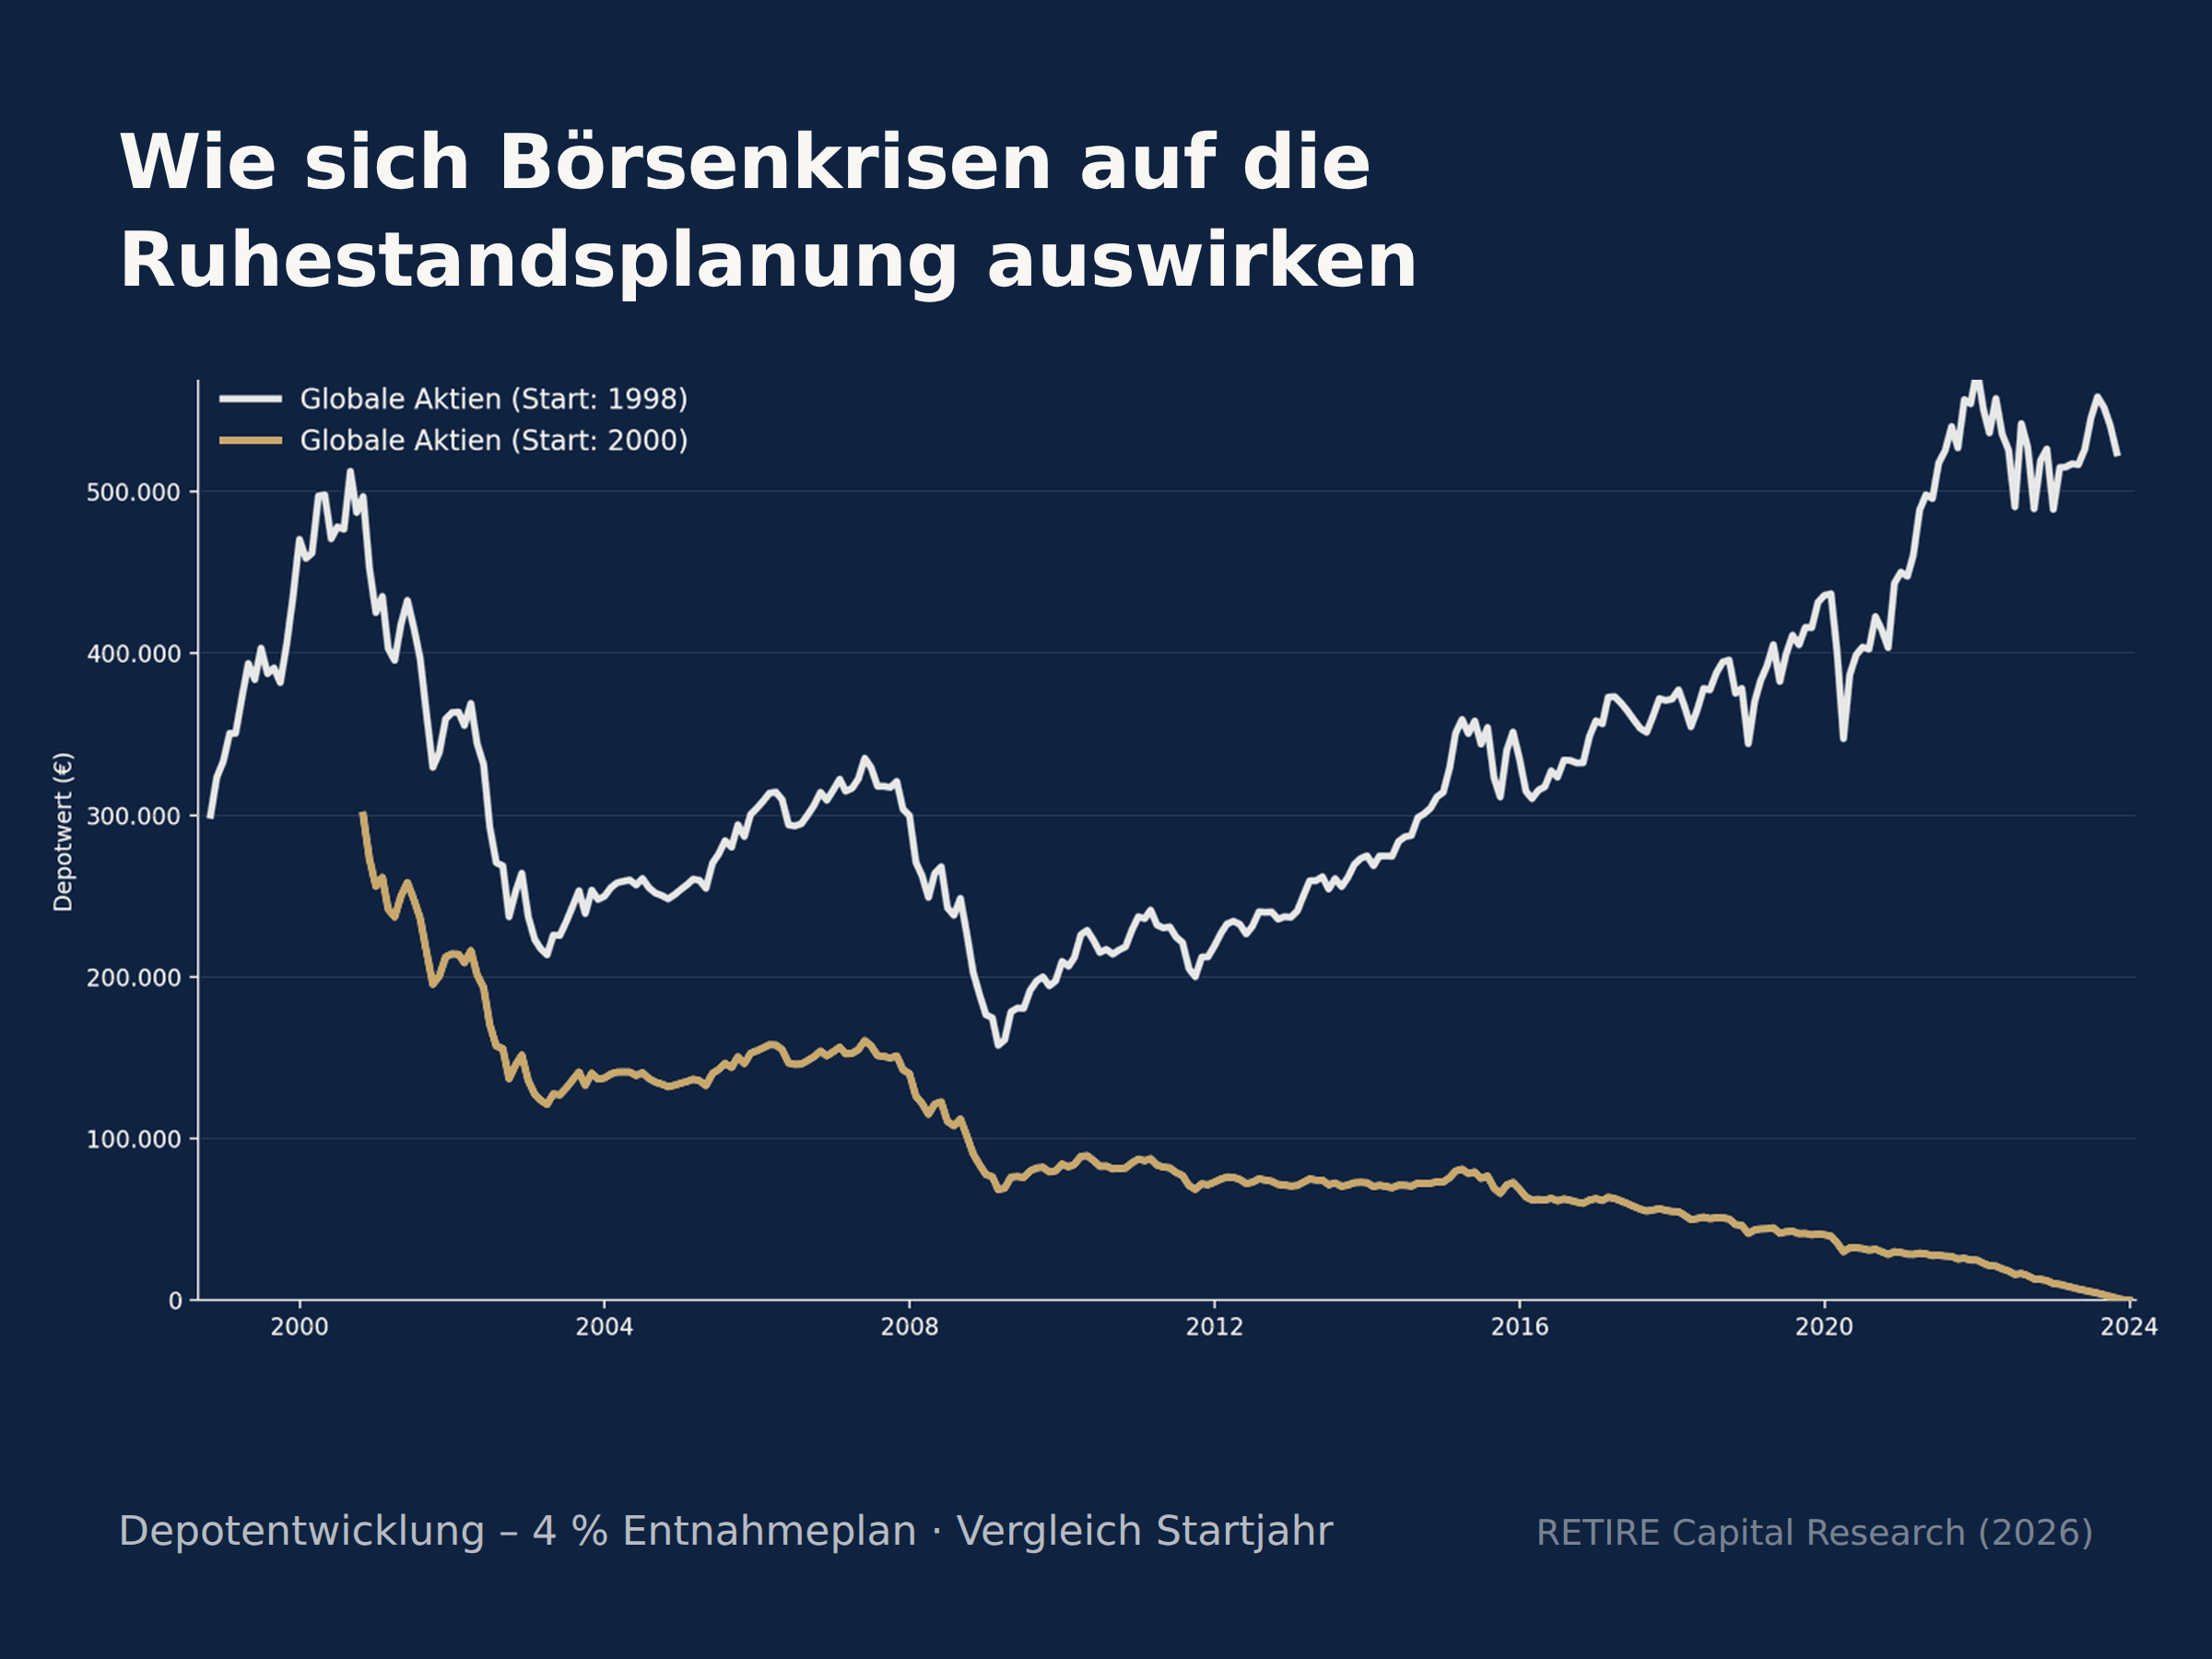
Zwei Ruheständler, dieselbe Strategie, dasselbe Portfolio – zwei Jahre Unterschied im Startdatum. Wer 1998 begann, baute vor dem Dotcom-Einbruch einen Renditepuffer auf und hatte 2024 mehr Kapital als am Anfang. Wer 2000 begann, entnahm von der ersten Krise an aus der Substanz; die späteren Erholungen fanden auf zu kleiner Basis statt.
Die Vermögensaufteilung entscheidet, nicht das Durchhalten
Der Startjahrgang 2000 ist der beste verfügbare Realtest, weil er zwei schwere Einbrüche unmittelbar zu Beginn der Entnahmephase enthält. In unserer aktuellen Studie, Entnahmestrategien im historischen Test (2026), haben wir ihn für zwei Portfolios durchgerechnet – identische Entnahme, identische Märkte, unterschiedliche Aktienquote.

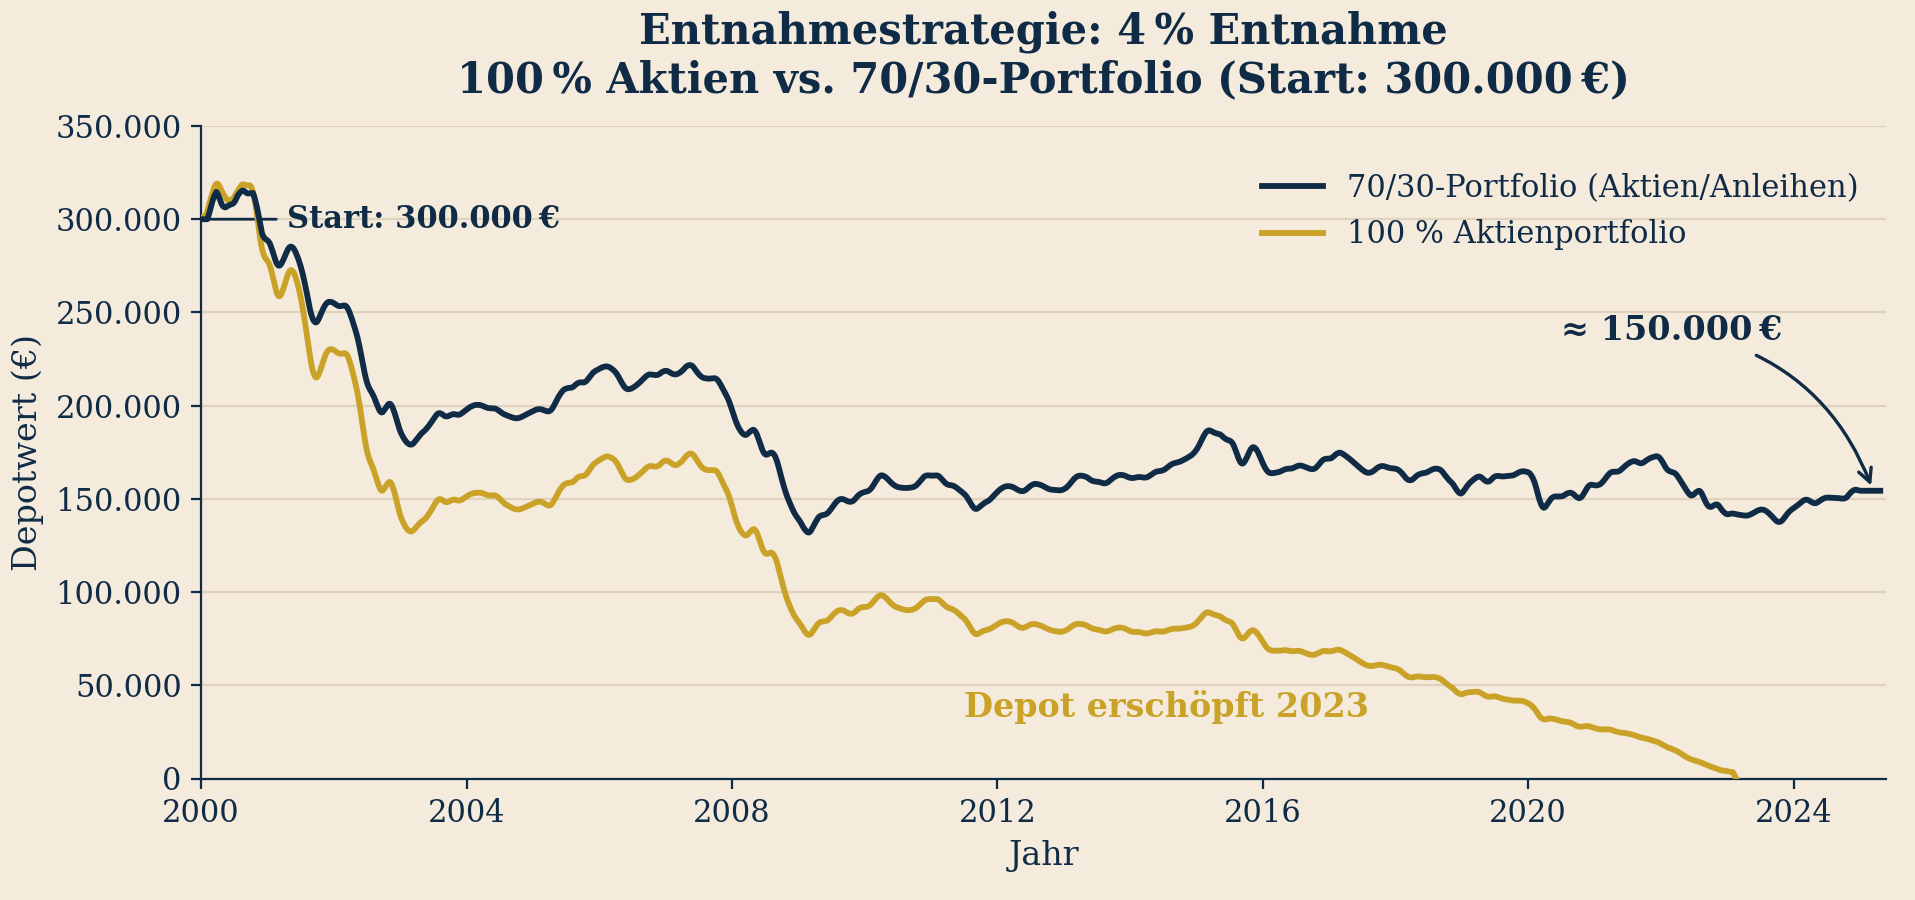
Das reine Aktienportfolio war 2023 vollständig erschöpft – nach 23 statt der geplanten 35 Jahre. Das gemischte 70/30-Portfolio überstand denselben Zeitraum mit rund 150.000 € Restkapital. Den Unterschied machte allein der Anleihenanteil, der die frühen Kurseinbrüche auf Gesamtportfolioebene dämpfte, sodass weniger Anteile zu Tiefstkursen verkauft werden mussten. (Lesen Sie hier, wie sich eine solche Portfoliostrategie in der Entnahmephase aufbauen lässt.)
Das Trilemma: Sie können nicht alles gleichzeitig absichern
Bevor es um konkrete Stellhebel geht, ein Zwischenschritt, der viele Missverständnisse auflöst. Jeder Entnahmeplan muss bei der Auszahlung stets die folgenden drei Eigenschaften miteinander austarieren: die Höhe, die Stabilität und die Reichweite der Auszahlung. Alle drei sind wünschenswert, aber nur zwei lassen sich gleichzeitig verbessern, das so genannte Trilemma der Entnahme.

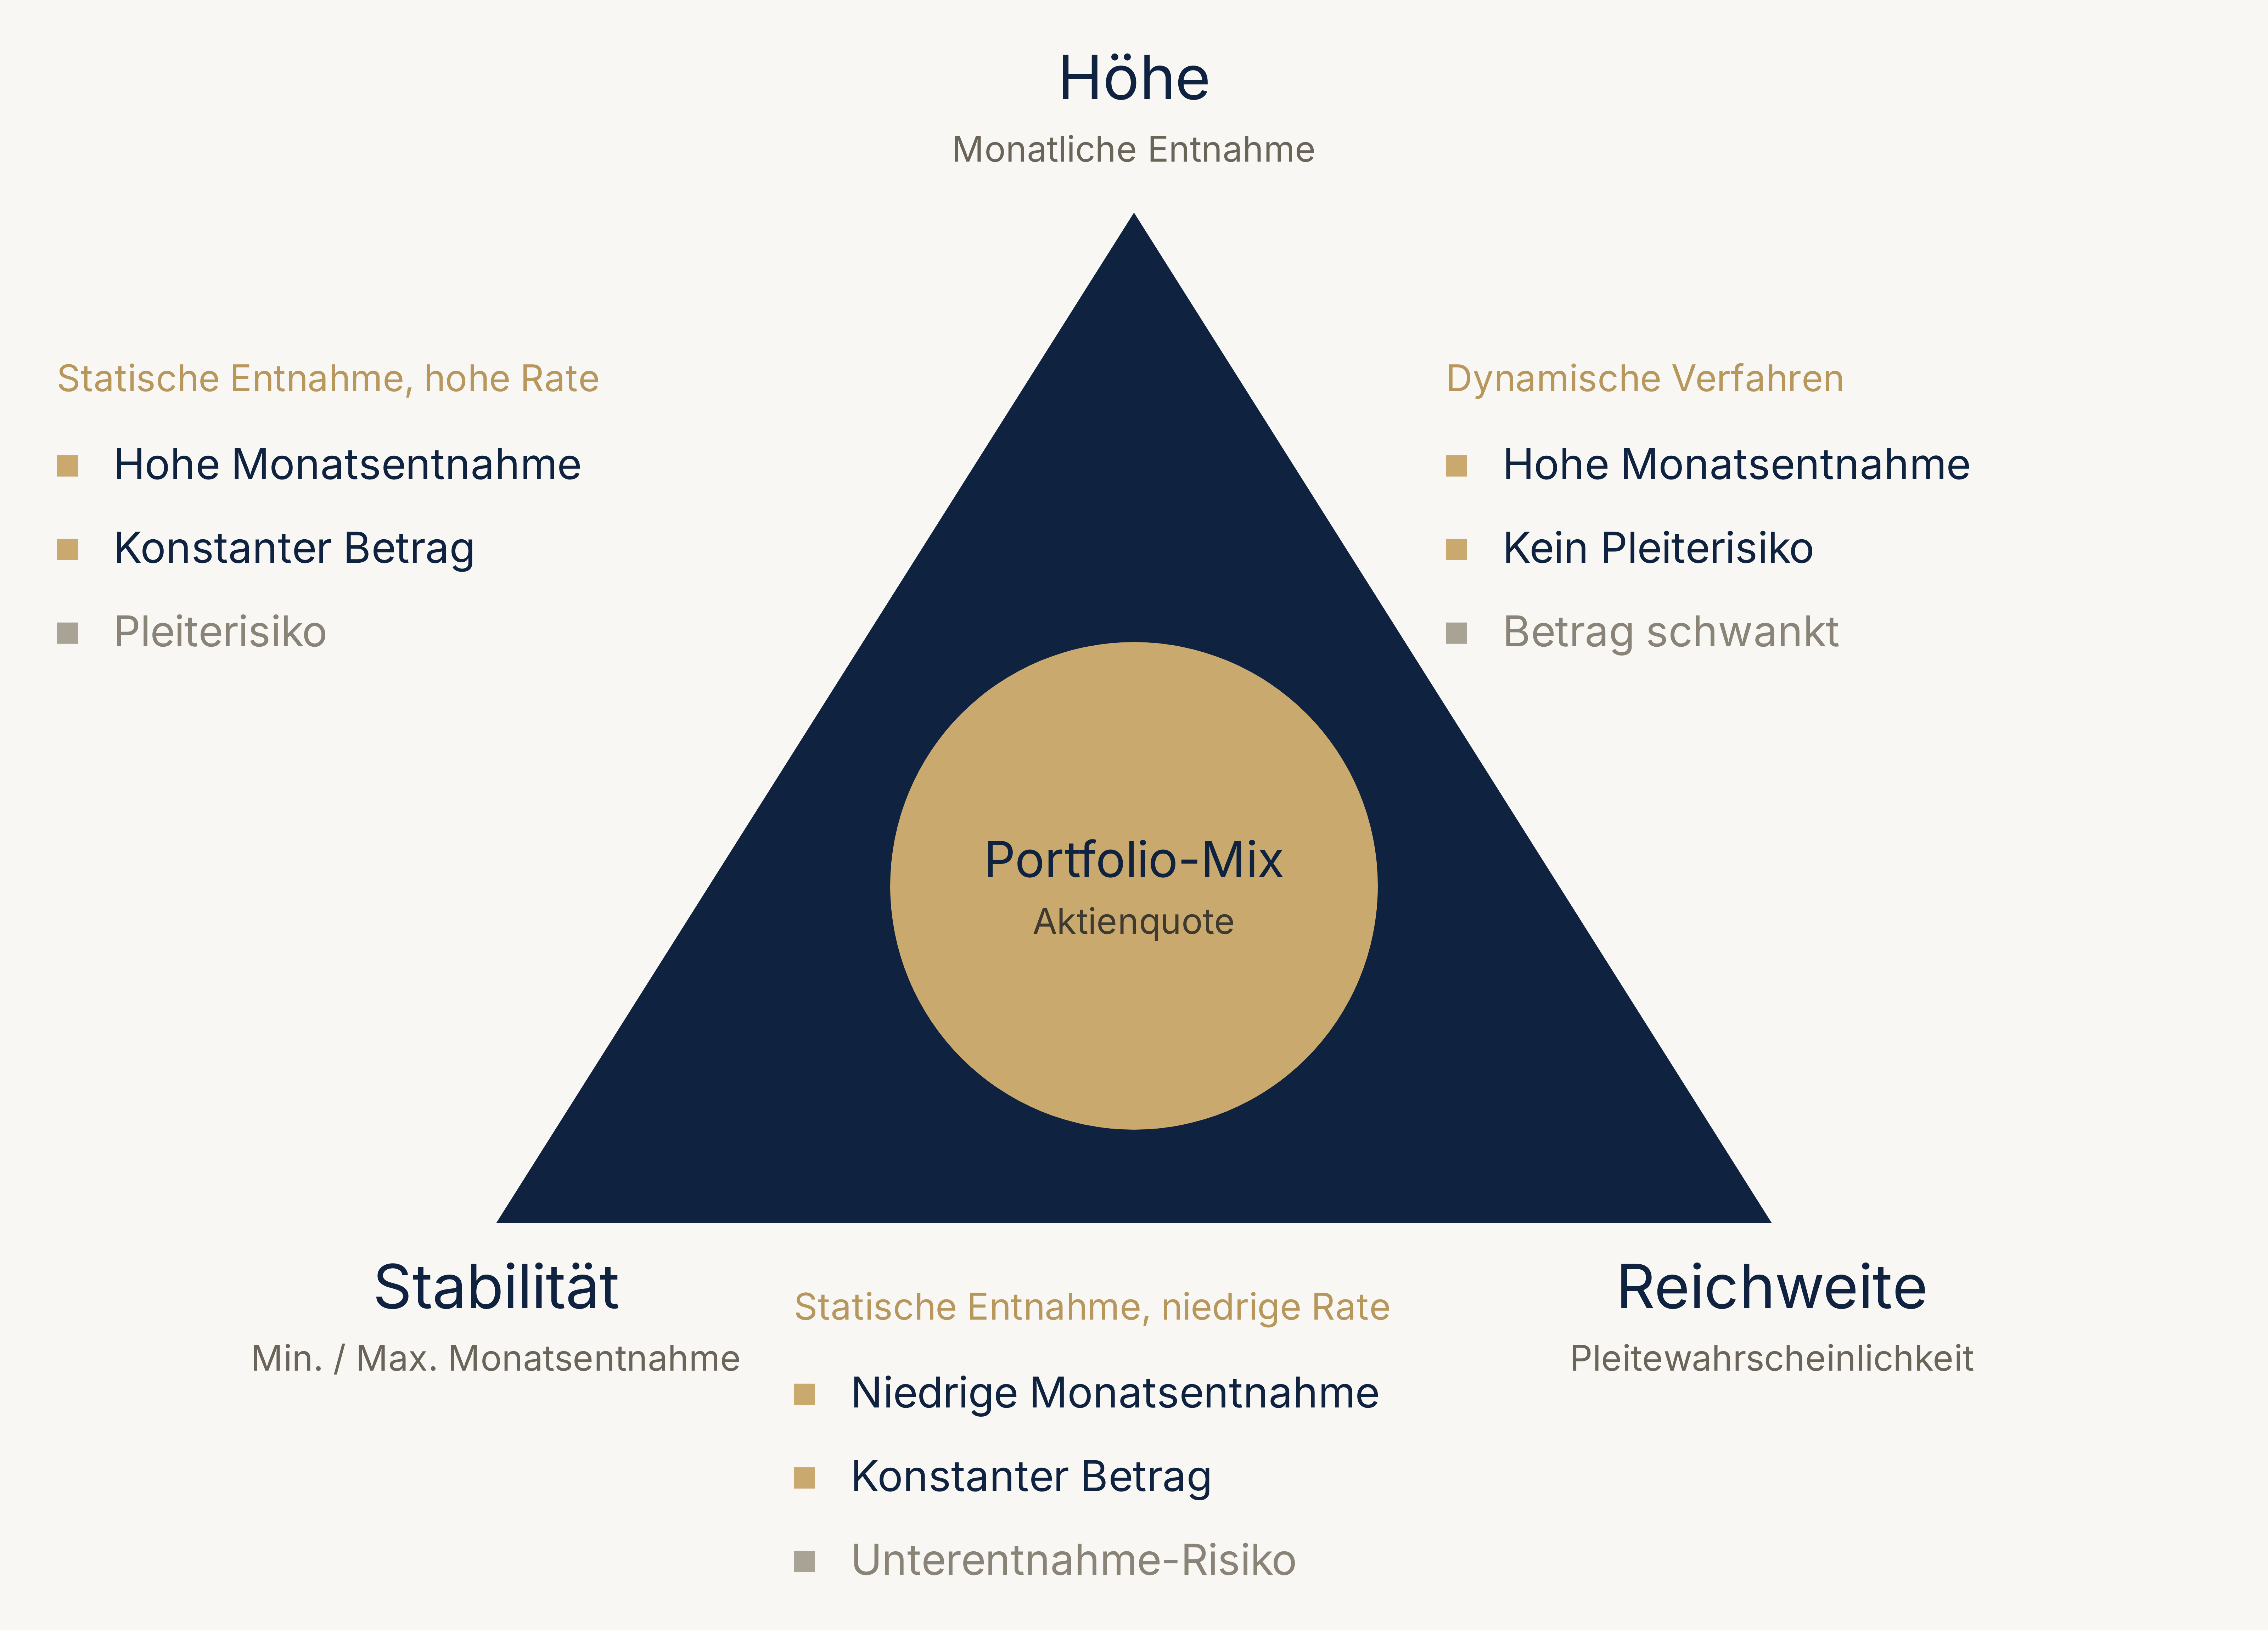
Entscheidend ist die Trennung von Stabilität und Reichweite. Beide werden umgangssprachlich „Sicherheit" genannt, in der Entnahmephase sind sie Gegenspieler: Sicherheit des Zahlungsstroms bedeutet, dass der Betrag nicht fällt. Sicherheit des Kapitalbestands bedeutet, dass er nicht aufhört. Eine starre Entnahme sichert den Strom vollständig – und gefährdet dafür den Bestand. Für eine lange Krise ist das die falsche Richtung.
Doch wie kann man die Entnahmephase möglichst resilient gestalten? Auf diese drei Stellhebel kommt es an:
Stellhebel 1: Die Entnahmehöhe
Der stärkste Einzelhebel ist die Entnahmehöhe: Sie bewegt die Pleitewahrscheinlichkeit der statischen Entnahme um bis zu 78 Prozentpunkte.

.png)
Die Grafik lässt sich in drei Sätzen lesen. Erstens: Eine inflationsangepasste Entnahme von 4 Prozent blieb im europäischen Datenraum nicht ausfallfrei – im günstigsten Fall lag die Pleitewahrscheinlichkeit bei 6,8 Prozent (60 Prozent Aktien) und 7,0 Prozent (50 Prozent Aktien), bei 9,8 Prozent mit reinen Aktien und bei 44,8 Prozent mit reinen Anleihen.
Zweitens: Ausfallfrei war die Regel erst bei 3,0 bis 3,5 Prozent und moderaten Aktienquoten. Drittens: Rechts der 4-Prozent-Spalte steigen die Werte schnell – bei 5 Prozent liegen selbst die besten Kombinationen bei über 21 Prozent Pleitewahrscheinlichkeit.
Stellhebel 2: Eine flexible statt einer starren Regel
Der Grund, warum eine starre Regel in langen Krisen scheitert, ist banal: Sie kürzt nicht. Der einmal festgelegte, inflationsangepasste Betrag wird auch dann entnommen, wenn das Depot gerade 40 Prozent verloren hat – genau dann wirken die Verkäufe am substanzschädlichsten.
Die Lösung heißt Flexibilität. Die dynamische prozentuale Entnahme entnimmt jedes Jahr einen festen Prozentsatz des aktuellen Depotwerts. Die Auszahlung atmet mit dem Markt: Sie sinkt in Krisen und schont das Kapital, sie steigt in Erholungen. In unserer Studie lag die Pleitewahrscheinlichkeit der dynamischen prozentualen Entnahmestrategie in allen Kombinationen bei 0 Prozent. Das folgt aus der Regel und nicht aus den Märkten – eine Entnahme, die sich am jeweiligen Bestand bemisst, kann das Kapital rechnerisch nicht aufbrauchen.
Das Risiko verschwindet damit nicht, es wechselt die Form: Aus dem Pleiterisiko wird ein Schwankungsrisiko der Auszahlung. Die relevante Kennzahl ist deshalb nicht mehr die Pleitewahrscheinlichkeit, sondern die niedrigste Monatsentnahme, die im ungünstigsten Verlauf auftrat.

.png)
Diese Untergrenze erreichte ihr Maximum mit 870 € bei 30 Prozent Aktien. Sie fiel zu beiden Rändern deutlich ab – auf 513 € bei reinen Anleihen und 375 € bei 100 Prozent Aktien. Wer wissen will, mit welchem Betrag er auch in einer langen Krise noch rechnen kann, findet die Antwort in dieser Grafik und nicht in der durchschnittlichen Auszahlung.
Stellhebel 3: Die Aktienquote
Zwei Befunde gelten über alle Strategien hinweg: Erstens waren reine Anleiheportfolios historisch nicht die sichere, sondern die riskanteste Wahl der Entnahmephase: Bei 4 Prozent statischer Entnahme endeten 44,8 Prozent der Verläufe vorzeitig, weil Inflation und Renditereihenfolge dort ungebremst wirken. Faustregeln wie 100 minus Lebensalter erscheinen im Licht dieser Erhebung zweifelhaft. Zweitens maximieren sehr hohe Aktienquoten das Konsumpotenzial, aber nie die verlässliche Untergrenze der Auszahlung – die lag bei der dynamischen Entnahme bei 30 Prozent Aktienanteil, bei der annuitätischen Vermögensrente war sie bei 40 Prozent Aktien am höchsten. Die Aktienquote bewegte die Pleitewahrscheinlichkeit in der statischen Entnahme um bis zu 45 Prozentpunkte und ist damit der zweitstärkste Hebel.
Die Reihenfolge der Entscheidungen
Aus den gemessenen Effektstärken folgt eine klare Rangfolge: Die Entnahmequote bewegt das Pleiterisiko um bis zu 78 Prozentpunkte, die Aktienquote um bis zu 45. Sinnvoll ist deshalb die Reihenfolge "Ziel", dann "Strategie", dann "Aktienquote". Eine Optimierung am Ende der Kette gleicht eine Fehlentscheidung an ihrem Anfang nicht aus.
Und eine Grenze gilt für alles: Diese Ergebnisse zeigen, wie sich klar definierte Regeln in der Vergangenheit verhalten hätten – ohne Steuern und Transaktionskosten, alle Beträge nominal. Die Datenbasis umfasst 75 Jahre, davon 50 Jahre historische Marktdaten und 25 Jahre, die durch Zeitreihenverlängerung ergänzt wurden. Ihre Häufigkeiten beschreiben, wie oft ein Ergebnis in dieser Datenreihe auftrat, nicht, was in Zukunft eintritt.
Genau deshalb ist der wirksamste Schutz gegen eine Krise unbekannter Dauer keine einmalige Portfolioentscheidung, sondern ein Plan, der Entnahmehöhe, Aktienquote und die Annahmen zu Inflation und Zeithorizont in festen Abständen gegen die tatsächliche Entwicklung abgleicht und ggf. anpasst. Dabei bedeuten Anpassungen nicht zwingend einen kompletten Wechsel der Strategie. Schon das Drehen kleiner Stellschrauben kann dabei helfen, ein Portfolio optimal durch einen Bärenmarkt zu navigieren. Zu diesen zählen beispielsweise:
- Der Cashpuffer: Hierbei wird die Entnahme aus dem Depot in schlechten Marktphasen pausiert. Stattdessen wird die Auszahlung zeitweise aus separat vorgehaltenen Cashbeständen subsidiert. Das verschafft den Märkten Zeit zur Erholung und verhindert, dass Wertpapiere zu Tiefstpreisen veräußert werden müssen. Haben sich die Märkte wieder erholt, kann der Cashpuffer aus dem Depot wieder aufgefüllt werden.
- Verzicht auf den Inflationsausgleich: Eine besonders wirkungsvolle und praxistaugliche Abwandlung – inspiriert von den Leitplanken-Regeln nach Guyton-Klinger – betrifft die Inflationsanpassung. Anstatt eine Entnahme in einem Verlustjahr aktiv und schmerzhaft zu kürzen, wird in Jahren mit negativer Aktienrendite schlicht auf die jährliche Erhöhung um die Inflationsrate verzichtet. Dieser Verzicht schont die Depotbasis erheblich, reduziert das Pleiterisiko spürbar und ist besonders bei statischen Entnahmeplänen extrem effektiv, um die Kaufkraft über die Gesamtlaufzeit abzusichern, ohne die aktuelle Auszahlung nominell zu senken.
So bleibt der Entnahmeplan auch in langen Krisen handlungsfähig – ganz ohne radikalen Systemwechsel.
Weiterlesen
- Dynamische Entnahme im Härtetest: Welche Aktienquote sorgt für die stabilste Rate?
- Warum einfaches Rebalancing in der Entnahmephase nicht funktioniert
- Das unterschätzte Risiko im Ruhestand: die eigene Lebenserwartung
- Ewige Rente: Welche Entnahmestrategie ist am besten für den Kapitalerhalt geeignet
- Das „Spending Smile" im Ruhestand
FAQs
Warum funktioniert die 4-Prozent-Regel mit europäischen Daten schlechter als in den US-Studien?
Bengen und die Trinity-Studie, auf die die 4-Prozent-Regel zurückgehen, rechnen mit US-Aktien und US-Anleihen. In unserer zugrundeliegenden Retire Capital Studie Entnahmestrategien im historischen Test (2026) haben wir globale Aktien und deutsche Staatsanleihen in Euro betrachtet. Dort blieb die inflationsangepasste Vier-Prozent-Entnahme nicht ausfallfrei: Im günstigsten Fall (60 Prozent Aktien) endeten immer noch 6,8 Prozent der Verläufe vorzeitig, bei 60 Prozent Aktien. Ausfallfrei war die Regel erst zwischen 3,0 und 3,5 Prozent. Die Werte beschreiben die ausgewertete Datenreihe, nicht künftige Verläufe.
Ist eine Pleitewahrscheinlichkeit von 0 Prozent bei prozentualer Entnahme nur ein Rechentrick?
Die Null folgt zu einem großen Teil aus der Rechenregel: Wer jedes Jahr einen festen Prozentsatz des vorhandenen Depotwerts entnimmt, lässt zwangsläufig einen Rest stehen, rechnerisch kann das Kapital nie null erreichen. Das Pleiterisiko konnte deshalb in allen 231 getesteten Kombinationen ausgeschlossen werden (Retire Capital Studie Entnahmestrategien im historischen Test (2026)). Beliebig klein werden kann das Kapital aber sehr wohl. Aussagekräftig ist bei dieser Entnahmeform deshalb nicht die Pleitewahrscheinlichkeit, sondern die niedrigste Monatsentnahme im ungünstigsten Fenster.
Was passiert mit meinem Depot, wenn ein Börsencrash mehrere Jahre dauert?
Entscheidend ist dann nicht die Tiefe, sondern die Dauer, sobald laufend entnommen wird. Ein tiefer Einbruch ohne Entnahme wird von der Erholung eingeholt, ein langer nicht, weil jede Auszahlung in dieser Zeit Anteile zu niedrigen Kursen aus dem Depot nimmt (Renditereihenfolgerisiko). Im Startjahrgang 2000 war ein reines Aktienportfolio nach 23 statt der geplanten 35 Jahre erschöpft, obwohl die Märkte in diesem Zeitraum neue Höchststände erreichten (Retire Capital Studie Entnahmestrategien im historischen Test (2026)).
Was passiert, wenn ich im Ruhestand während eines Crashs weiter Geld entnehme?
Jeder Betrag, der im Tief entnommen wird, verlässt das Depot als Anteil und fehlt in der späteren Erholung. Wirksam ist an dieser Stelle vor allem die Entnahmehöhe: Sie bewegte das Pleiterisiko der statischen Entnahme um bis zu 78 Prozentpunkte, weit mehr als die Aktienquote mit 45 Prozentpunkten (Retire Capital Studie Entnahmestrategien im historischen Test (2026)). Eine dynamische Entnahme kürzt in dieser Lage automatisch, eine starre Regel nicht.
Ist ein Börsencrash am Anfang des Ruhestands schlimmer als später?
Ein Einbruch zu Beginn der Entnahmephase wiegt schwerer als derselbe Einbruch Jahre später. Der Effekt heißt Renditereihenfolgerisiko: Frühe Verluste treffen das noch große Kapital, und die laufenden Entnahmen bremsen die Erholung über die gesamte Restlaufzeit. Wer zwei Jahre vor dem Dotcom-Einbruch mit der Entnahme begann, hatte 2024 mehr Kapital als am Anfang, wer im Einbruch begann, entnahm von der ersten Krise an aus der Substanz (Retire Capital Studie Entnahmestrategien im historischen Test (2026), illustratives Beispiel).
Sind Anleihen im Ruhestand sicherer als Aktien?
Als alleinige Anlage waren sie es im Rahmen unserer Retire Capital Studie Entnahmestrategien im historischen Test (2026) nicht. Bei starrer, inflationsangepasster Entnahme von 4 Prozent war ein reines Anleihedepot sogar die anfälligste Variante: 44,8 Prozent der Verläufe endeten vorzeitig, gegenüber 6,8 Prozent im günstigsten gemischten Fall (40 Prozent Anleihen). Bei dynamischen Entnahmen, die sich am jeweiligen Depotwert bemessen, entfällt dieses Pleiterisiko, dafür zählt die verlässliche Untergrenze der Monatsentnahme, und die erreichte ihr Maximum bei 60 bis 70 Prozent Anleihen. Reine Anleihen lagen dort zwar über reinen Aktien, 513 gegen 375 Euro bei der prozentualen Entnahme und 713 gegen 303 Euro bei der annuitätischen Vermögensrente, aber deutlich unter der 60/40, 70/30 Mischung (Retire Capital Studie Entnahmestrategien im historischen Test (2026); illustrativ, 300.000 Euro Startkapital, 35 Jahre, nominal).
Quellen
- Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180. Nachdruck der Financial Planning Association, 2004.
- Cooley, P. L., Hubbard, C. M. & Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable (Trinity Study). AAII Journal.
- Dimson, E., Marsh, P. & Staunton, M. (2025). UBS Global Investment Returns Yearbook 2025, Public Summary Edition, Abschnitt „Patience has been valuable" (Abb. 36), S. 8 – Erholungsdauern der vier großen Baissen seit 1900; Bärenmarkt 1973/74; reale Erholung nach 1929 im Februar 1945.
- Federal Reserve History (2013). Stock Market Crash of 1929 – Dow Jones: Hoch 3.9.1929, Tief 41,22 am 8.7.1932, Rückkehr am 23.11.1954.
- First Trust Portfolios. History of U.S. Bear & Bull Markets – Durchschnittsdauer und -amplitude, Datenreihe 29.4.1942 bis 30.6.2026, Gesamtrendite.
- Morningstar (2025). Das 60/40-Portfolio: Ein Stresstest der Märkte über 150 Jahre.
- Nikkei Inc. und nippon.com – Nikkei 225: Schluss 38.915,87 am 29.12.1989, Tief 6.994,90 am 28.10.2008, Überschreiten am 22.2.2024.
- RETIRE Capital Research (2026). Entnahmestrategien im historischen Test. Historische Simulation über 75 Jahre (50 Jahre historisch, 25 Jahre durch Zeitreihenverlängerung ergänzt), globale Aktien und deutsche Anleihen, in Euro; 528 Parameter-Kombinationen, Startkapital 300.000 €, Horizont 35 Jahre, alle Beträge nominal. Abbildungen 2.1, 2.3, 2.5, 4.2, 5.1.
- S&P-500-Kursdaten: Yardeni, S&P 500 Bear Markets (Einbruch 19.2.–23.3.2020); NPR, 18.8.2020 (Rekordschluss); CNBC, 28.3.2013 (Allzeithoch 2013); CNN, 19.1.2024 (Rekordhoch 2024).
- S&P 500 Gesamtrendite 2000–2009: eigene Berechnung aus den Jahresrenditen des S&P 500 Total Return, nominal, ohne Kosten und Steuern.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.