Markowitz im Entnahmedepot: Wie Anleger die Portfoliotheorie für ihren Ruhestand nutzen können
Wer im Ruhestand auf Entnahmen aus seinem Vermögen angewiesen ist, für den zählt ein gutes Rendite/Risiko-Verhältnis im Depot. Die Aufteilung dafür legt man meist vor Ruhestandsbeginn fest und prüft sie, solange man entnimmt. Doch wann hat ein Portfolio ein gutes Rendite/Risiko-Verhältnis und worauf kommt es an? Markowitz' Portfoliotheorie liefert eine Antwort.
Markowitz' Portfoliotheorie: Eine Mischung schwankt weniger als der Durchschnitt ihrer Teile
Harry Markowitz zeigte 1952, wie sich ein Depot an zwei Größen messen lässt. Die eine ist die Rendite, also das, was es im Jahr erbringt¹, die andere das Risiko. Als Risiko gilt bei ihm die Schwankung der Renditen um den Durchschnittswert, dies wird auch Volatilität genannt. Mischt man unterschiedliche Anlageklassen, deren Renditen nicht im Gleichschritt laufen, können sich ihre Ausschläge teilweise ausgleichen.
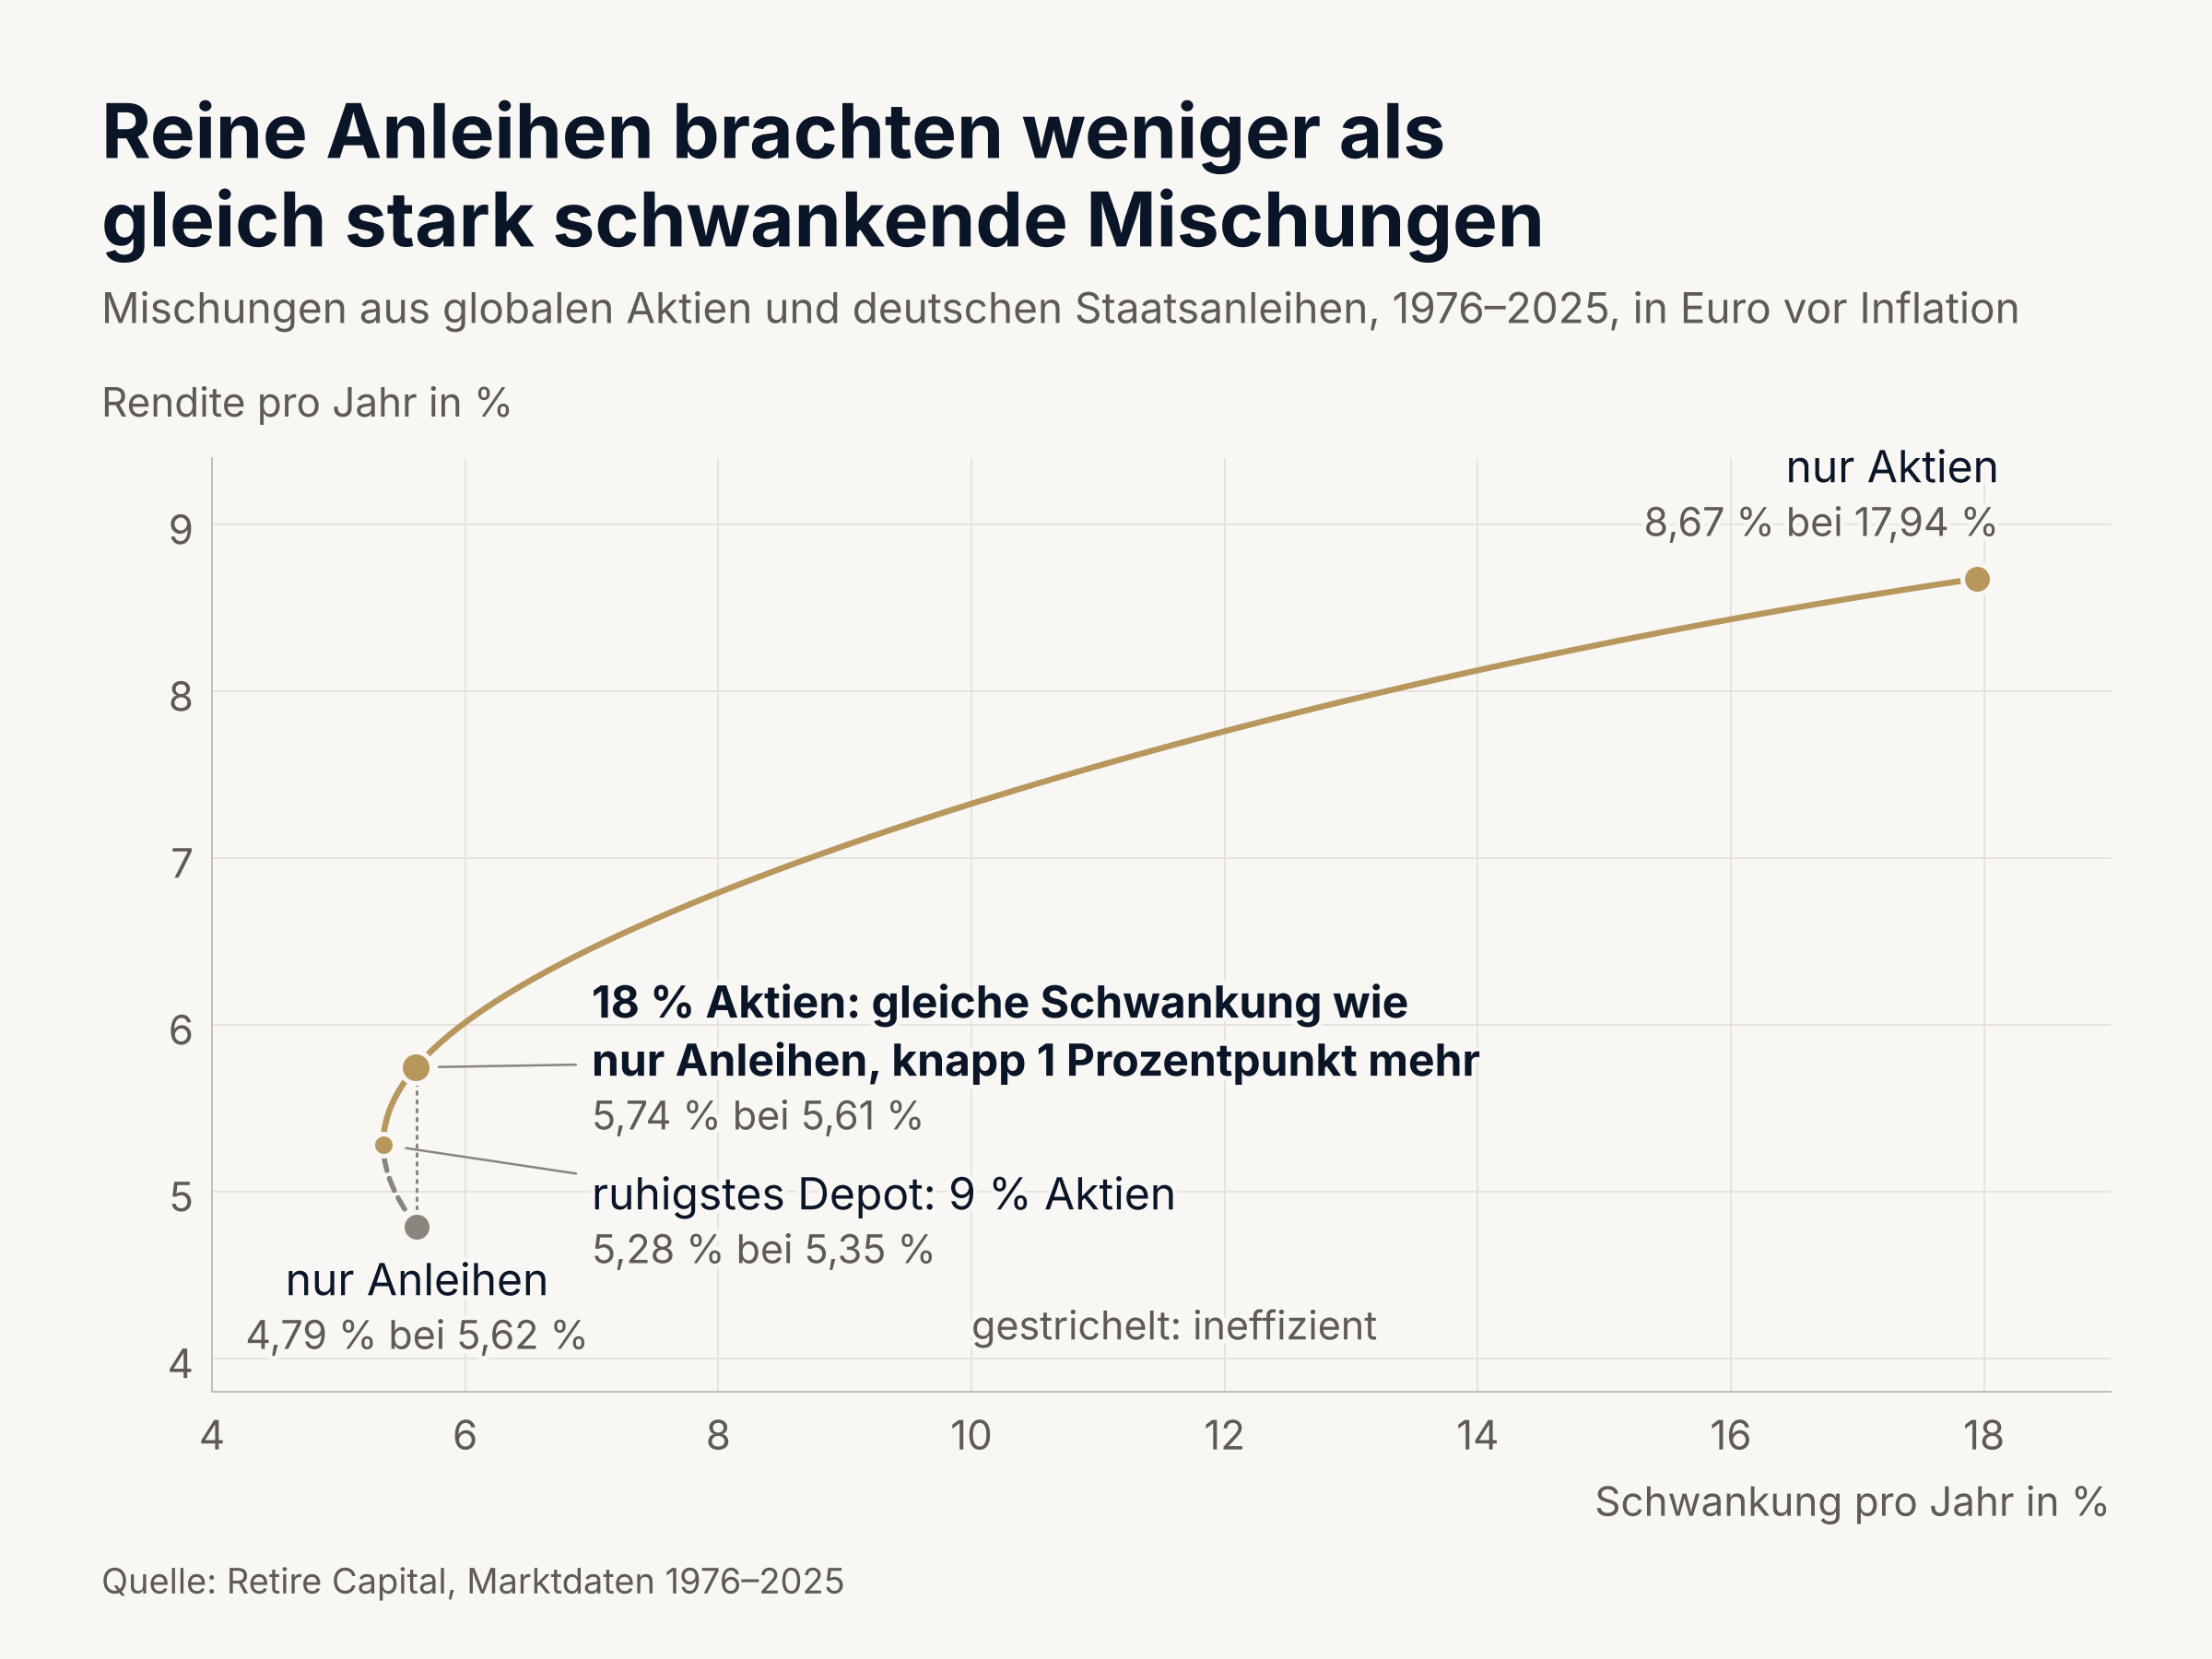
Bringt eine Mischung bei gleicher Schwankung mehr Rendite als eine andere, gilt diese als effizienter. Trägt man alle Mischungen als Punkte in ein Koordinatensystem ein, die Schwankung nach rechts und die Rendite nach oben, ergibt sich daraus die Effizienzkurve: der obere Rand aller Punkte. Sie verbindet für jede Höhe der Schwankung die Mischung mit der höchsten Rendite und verbindet somit die effizientesten Portfoliomischungen.
Die Effizienzkurve: Schon wenig Aktien machten ein Anleihedepot ruhiger und ertragreicher
Als Rechenbeispiel zur Theorie haben wir die Kurve für globale Aktien und deutsche Staatsanleihen aus den Renditen von 1976 bis 2025 nachgezeichnet, in Euro vor Inflation². Beide liefen nahezu unabhängig voneinander. Ein Depot nur aus Anleihen war ineffizient: Genau darüber, also bei gleicher Schwankung mit mehr Rendite, lag eines mit 18 Prozent Aktien. Es brachte knapp einen Prozentpunkt mehr im Jahr, obwohl Aktien allein gut dreimal so stark schwankten wie Anleihen. Am ruhigsten war ein Depot mit 9 Prozent Aktien. Von dort bis zum reinen Aktiendepot war jede Mischung effizient: Mehr Rendite gab es nur mit mehr Schwankung.

Die 50 Jahre enthalten Jahrzehnte mit hoher Inflation und hohen Zinsen: Deutsche Staatsanleihen brachten bis 2000 7,3 Prozent im Jahr, von 2001 bis 2025 2,4 Prozent, beides vor Inflation. In beiden Hälften waren reine Anleihen ineffizient. Ob künftige Jahrzehnte eher der einen oder der anderen Hälfte gleichen, lässt sich nicht vorhersagen.
Welche Mischung auf der Kurve zu einem Anleger passt, hängt zudem nicht nur am Verhältnis von Rendite und Risiko, sondern vor allem auch an seinem Anlagehorizont: ab wann er auf das Geld angewiesen ist. Wer noch spart und das Geld auf Jahre nicht braucht, für den haben Kursrückgänge auch eine andere Seite: Legt er jeden Monat denselben Betrag an, kauft dieser in schwachen Phasen mehr Anteile, die in der Erholung mitsteigen. Man spricht vom Cost-Average-Effekt. Für ihn wiegt bei aktienreichen Mischungen die höhere Rendite deshalb stärker als das höhere Risiko. Wer dagegen in absehbarer Zeit entnehmen will, kommt in die Risikozone vor dem Ruhestand: Ein Einbruch kurz vor oder nach der ersten Entnahme wiegt dort schwerer. Je näher die Entnahme rückt, desto stärker zählt, wie tief das Depot fallen kann, und welche Mischung bei gleichem Risiko am meisten bringt.
Die Effizienzkurve selbst rechnet mit einem einmal angelegten Betrag, ohne Einzahlungen und Entnahmen. Wie aber sieht ein effizientes Depot aus, aus dem jeden Monat eine Rate abgeht?
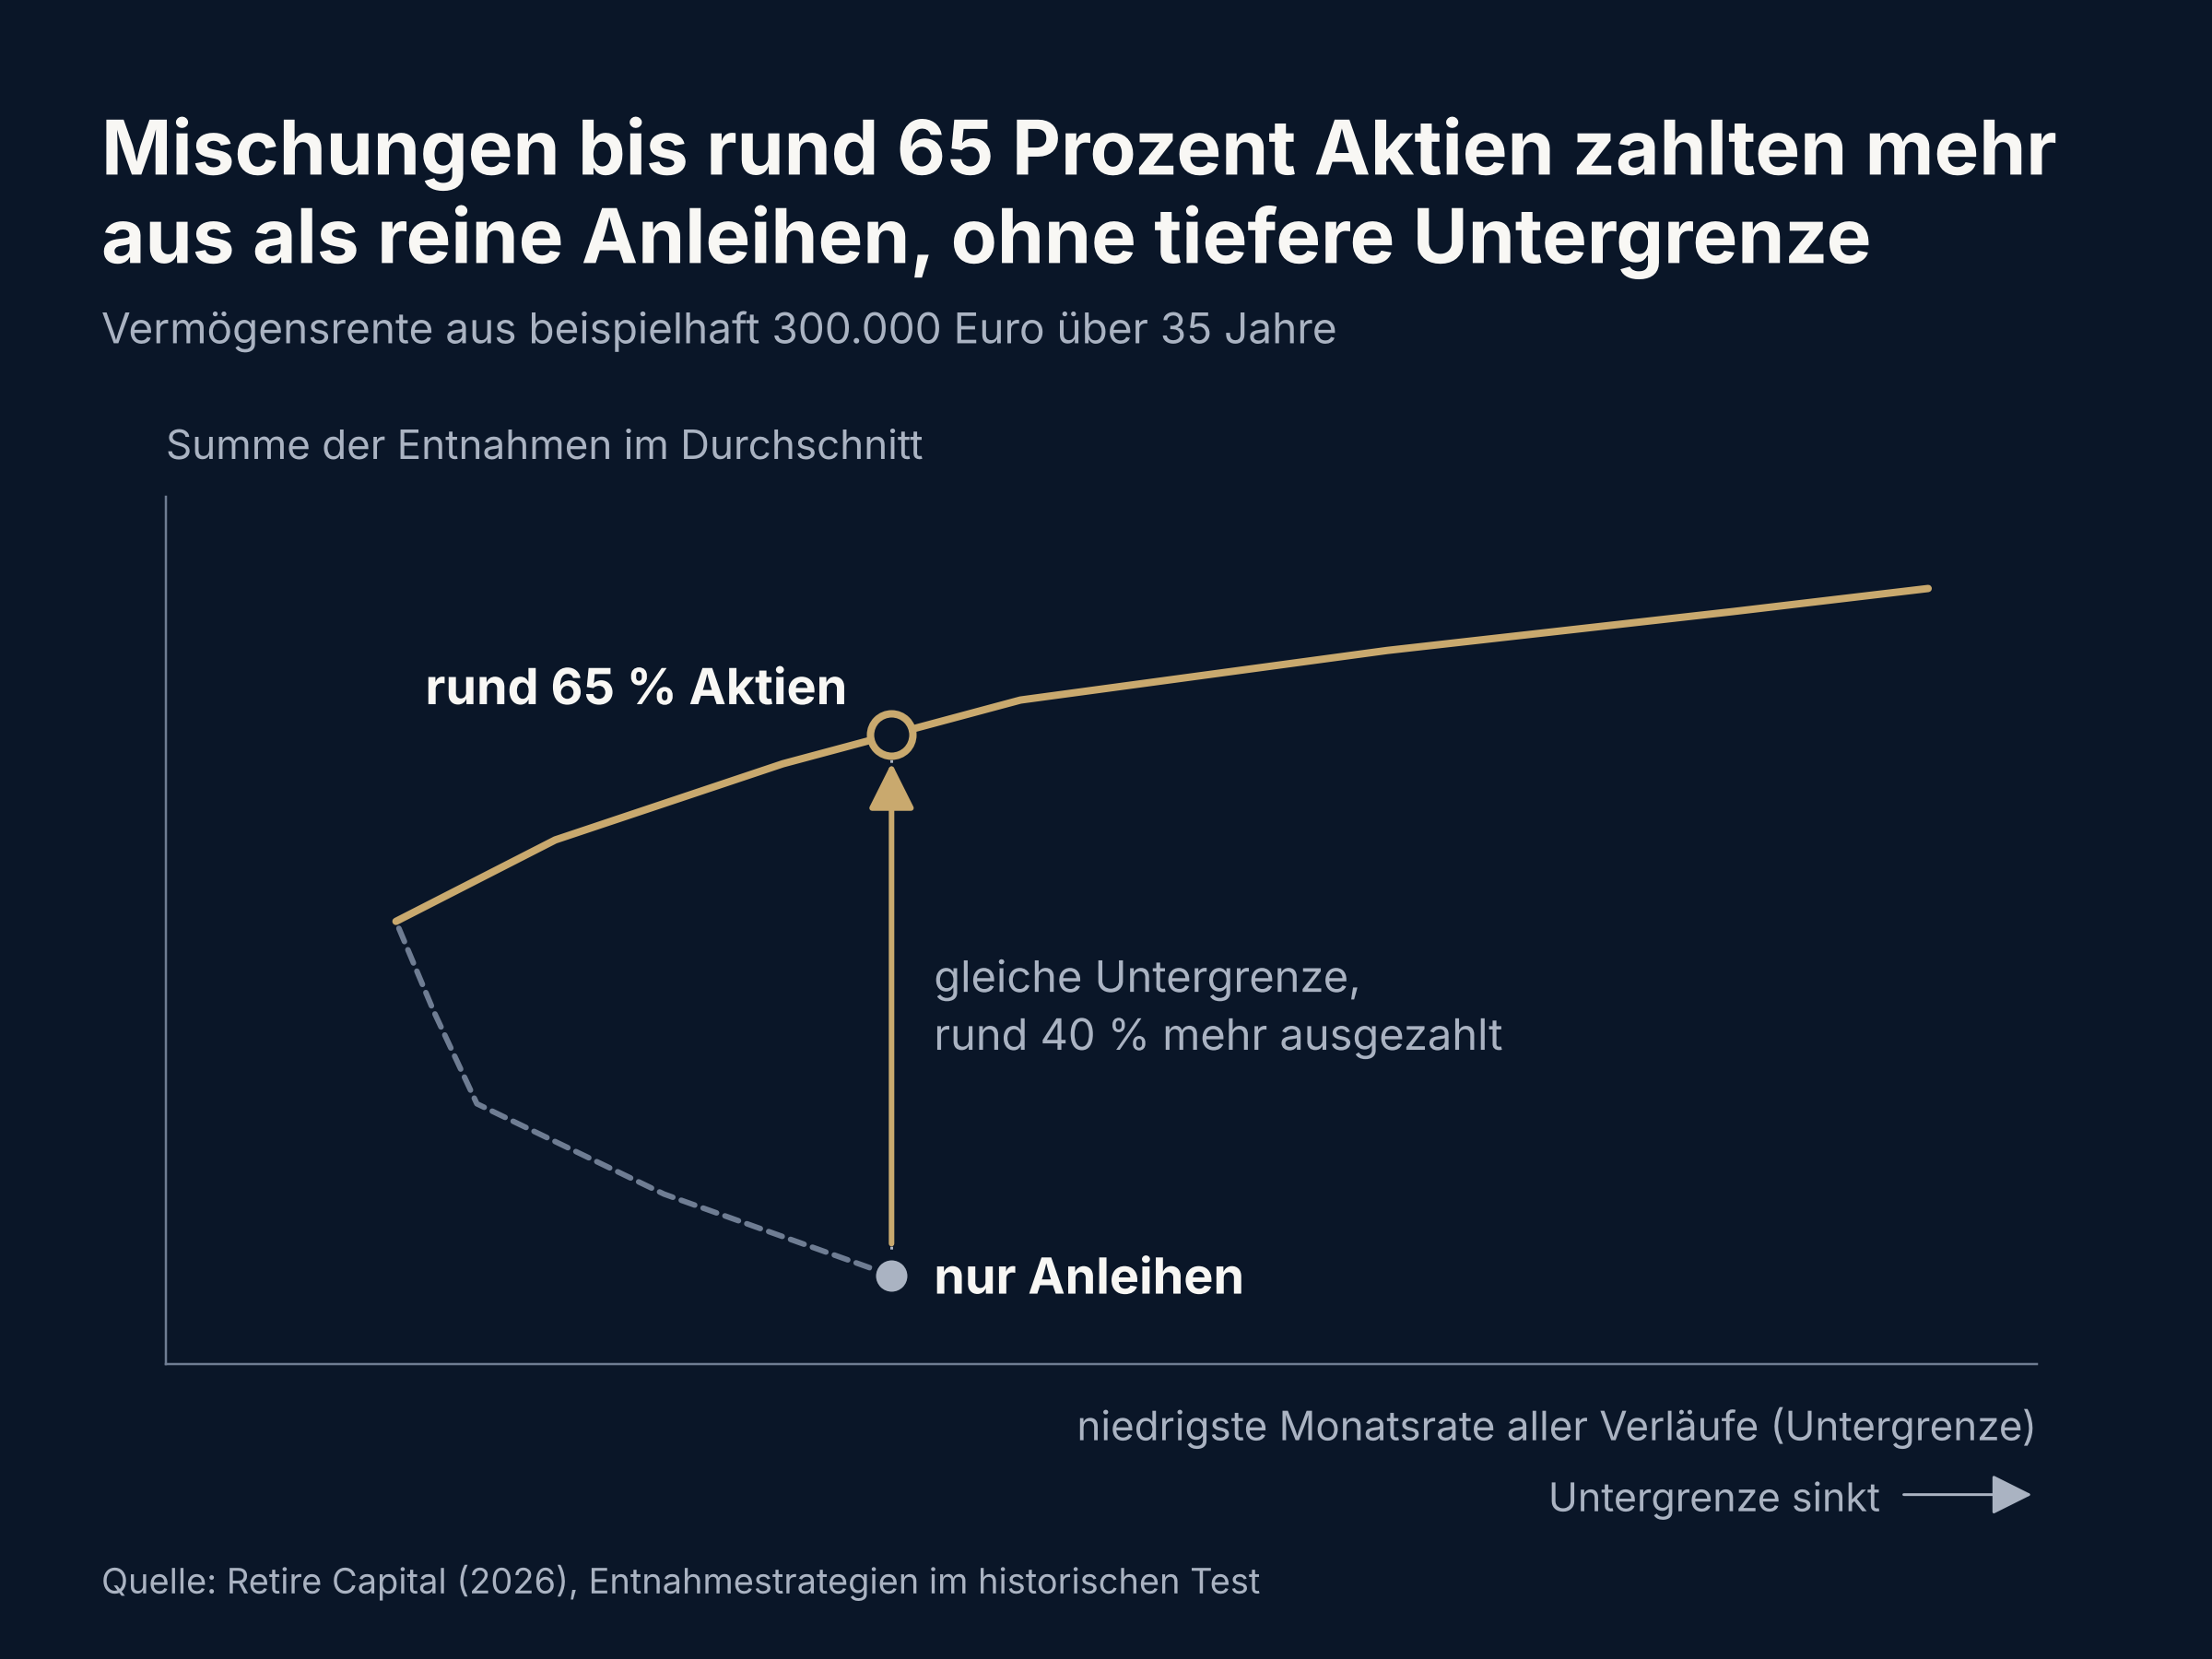
Die Kurve in der Entnahme: Mischungen bis rund 65 Prozent Aktien zahlten mehr aus als reine Anleihen, ohne tiefere Untergrenze
Wer von seinem Depot lebt, verkauft jeden Monat Anteile für seine Rate. Auch dann waren reine Anleihen in unserer Studie Entnahmestrategien im historischen Test ineffizient, gemessen an zwei Größen, die zur Entnahme passen. Gerechnet haben wir mit beispielhaft 300.000 Euro über 35 Jahre, mit Aktien und Anleihen, in Verläufen mit je anderem Startmonat, in Euro vor Inflation³.
In der Entnahme zählt die Reihenfolge der Rendite: Fällt das Depot früh, gehen für dieselbe Rate mehr Anteile zu niedrigen Kursen weg, die in der Erholung fehlen. Dieses Renditereihenfolgerisiko sieht Markowitz' Rechnung nicht, denn Rendite und Schwankung bleiben gleich, wenn man dieselben Jahre umsortiert. Wir ersetzen die Rendite deshalb durch die Summe der Entnahmen, also alles, was in 35 Jahren ausgezahlt wurde, im Durchschnitt der Verläufe. Die Schwankung ersetzen wir durch die Untergrenze, die niedrigste Monatsrate, die in irgendeinem Verlauf gezahlt wurde. Genau über reinen Anleihen liegt hier die Mischung mit derselben Untergrenze und der höheren Summe. Gerechnet ist die "Vermögensrente", eine dynamische Entnahme mit Annuität: Ihre Rate wird jedes Jahr aus Restvermögen und Restlaufzeit neu bestimmt, sodass sich jeder Kursrückgang in ihr zeigt.
Bis 40 Prozent Aktien stiegen Summe und niedrigste Monatsrate gemeinsam. Die Untergrenze stieg von jährlich 2,9 auf 3,6 Prozent des Startkapitals, hier von 713 auf 909 Euro im Monat. Mischungen unter 40 Prozent Aktien waren damit ineffizient: Die mit 40 Prozent zahlte mehr aus, und ihre Untergrenze lag höher. Über 40 Prozent Aktien wuchs die Summe weiter, und die niedrigste Monatsrate sank, bis sie bei rund 65 Prozent Aktien wieder bei den 713 Euro reiner Anleihen lag. Die Summe lag dort mit rund 1.075.000 Euro rund 40 Prozent über der reiner Anleihen. Dass reine Anleihen ineffizient waren, zeigten auch beide Varianten unserer Nachrechnung mit eigenen Marktdaten; bis zu welchem Aktienanteil Mischungen mehr auszahlten, ohne tiefere Untergrenze, hing an den erfassten Startjahren⁴.

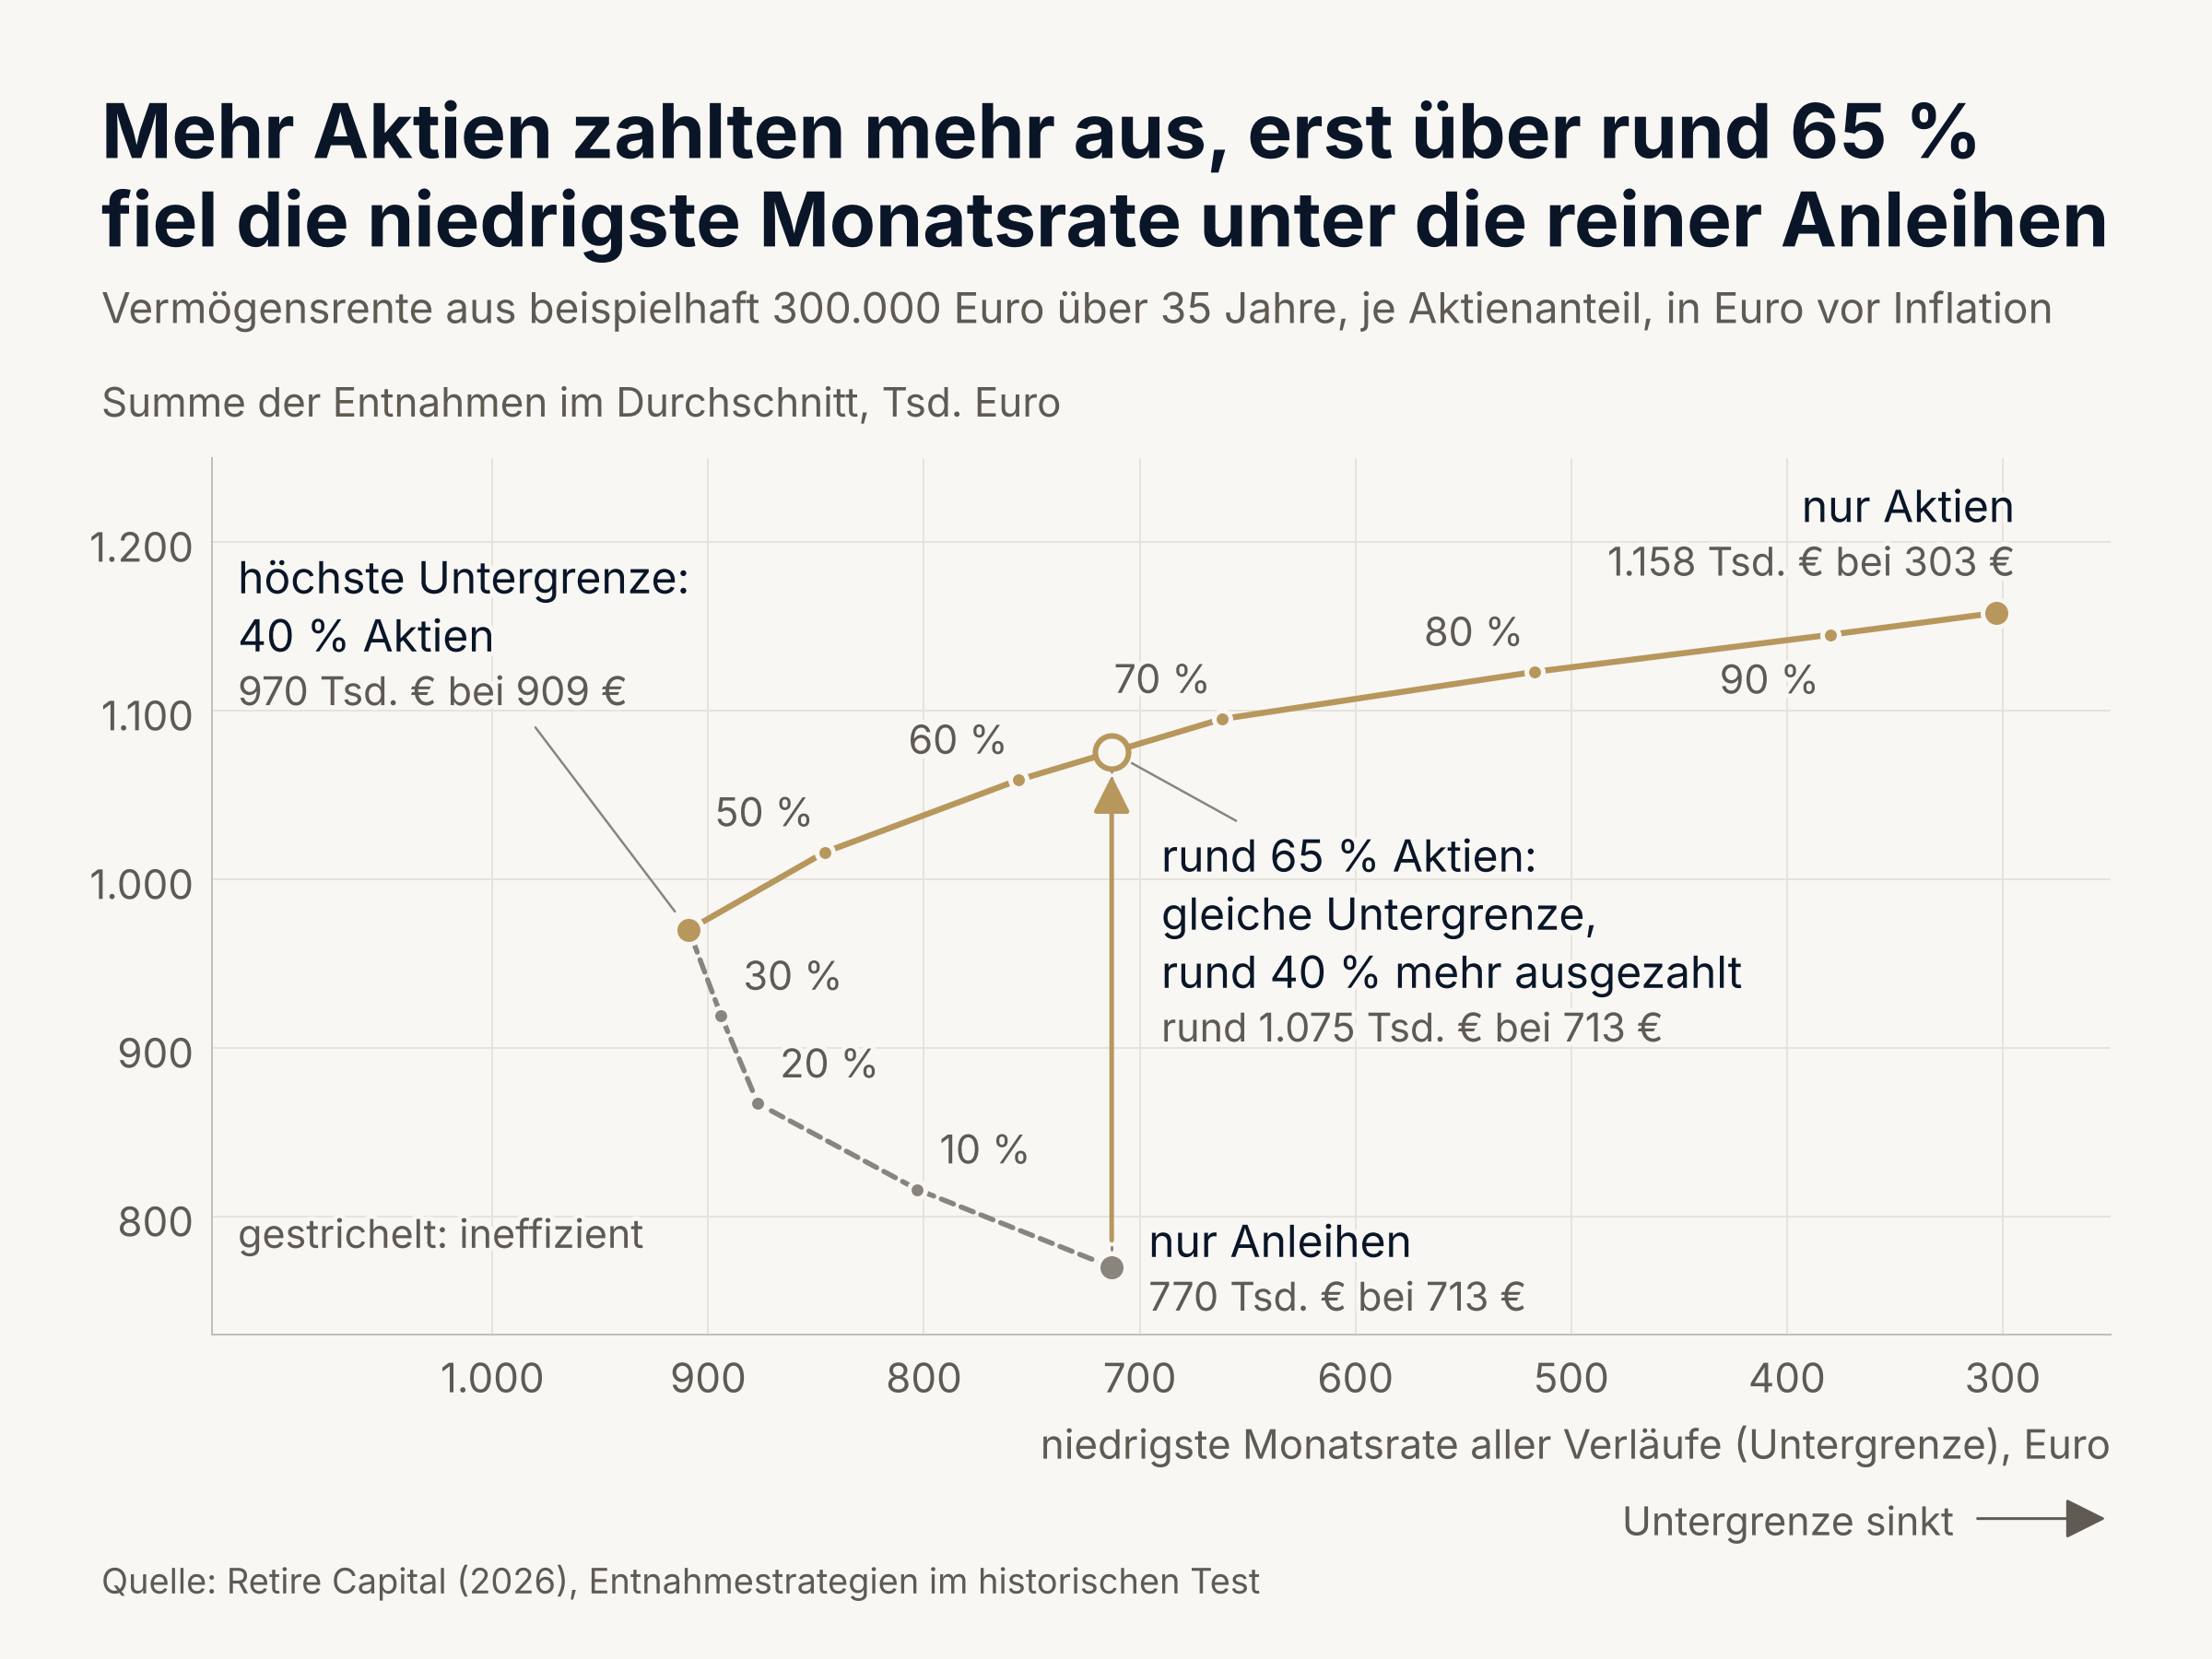
Mehr Aktien hatten trotzdem einen Preis: Die Rate begann höher und konnte deshalb tiefer fallen. Die Vermögensrente setzt für Aktien eine höhere Rendite nach Inflation an als für Anleihen³ und zahlt deshalb von Anfang an mehr aus. Bei reinen Anleihen begann die Rate mit 3,4 Prozent des Startkapitals im Jahr, beispielhaft 850 Euro im Monat, bei rund 65 Prozent Aktien mit rund 5,1 Prozent, rund 1.265 Euro. Im jeweils ungünstigsten Verlauf sank sie in beiden Fällen bis auf 713 Euro: bei reinen Anleihen um knapp ein Sechstel, bei rund 65 Prozent Aktien um gut zwei Fünftel.
Dass der Punkt über reinen Anleihen in der Entnahme bei rund 65 statt bei 18 Prozent Aktien lag³, liegt vor allem an diesem höheren Start: Die Rate hatte mehr Raum zu sinken, bevor sie die Untergrenze reiner Anleihen erreichte. Über rund 65 Prozent Aktien stieg die Summe weiter, die Untergrenze lag aber tiefer als bei reinen Anleihen.
Wie bei der Vermögensrente blieben reine Anleihen auch bei zwei anderen Entnahmeformen hinter Depots mit 30 bis 60 Prozent Aktien zurück: Bei einer statischen nach Art der 4-Prozent-Regel war ein Depot nur aus Anleihen häufiger vorzeitig aufgebraucht, bei einer dynamischen von jährlich 4 Prozent des aktuellen Depotwerts sank seine Rate tiefer.
Was folgt daraus für die Aufteilung, mit der man in den Ruhestand geht oder aus der man schon entnimmt?
Die Aufteilung vor dem Ruhestand: Markowitz' Logik zeigt, welche Mischungen sich ausschließen lassen
Wer sein Depot vor dem Ruhestand aufstellt, kann mit Markowitz' Logik ineffiziente Mischungen aussortieren, auch für die Entnahme; reine Anleihen gehörten in unserer Auswertung in beiden Rechnungen dazu. Unter den übrigen Mischungen bleibt ein Tausch: Mehr Aktien zahlten über die Jahre mehr aus, ihre Rate fiel im ungünstigsten Verlauf aber tiefer. Welches Gewicht dieser Tausch hat, hängt daran, welchen Teil der festen Ausgaben die Rate decken muss. Je mehr davon Rente und andere Einkünfte schon tragen, desto tiefer darf die Rate sinken.
Für das Depot zählt das Rendite/Risiko-Verhältnis. Wer davon leben möchte, misst zusätzlich, was es auszahlt und wie tief die Rate im ungünstigsten Verlauf sinkt. Wer schon entnimmt, kann sein Depot an denselben beiden Größen prüfen.
Ihr Ruhestand. Klug geplant.
Registrieren und Zugang zu allen Funktionen erhalten
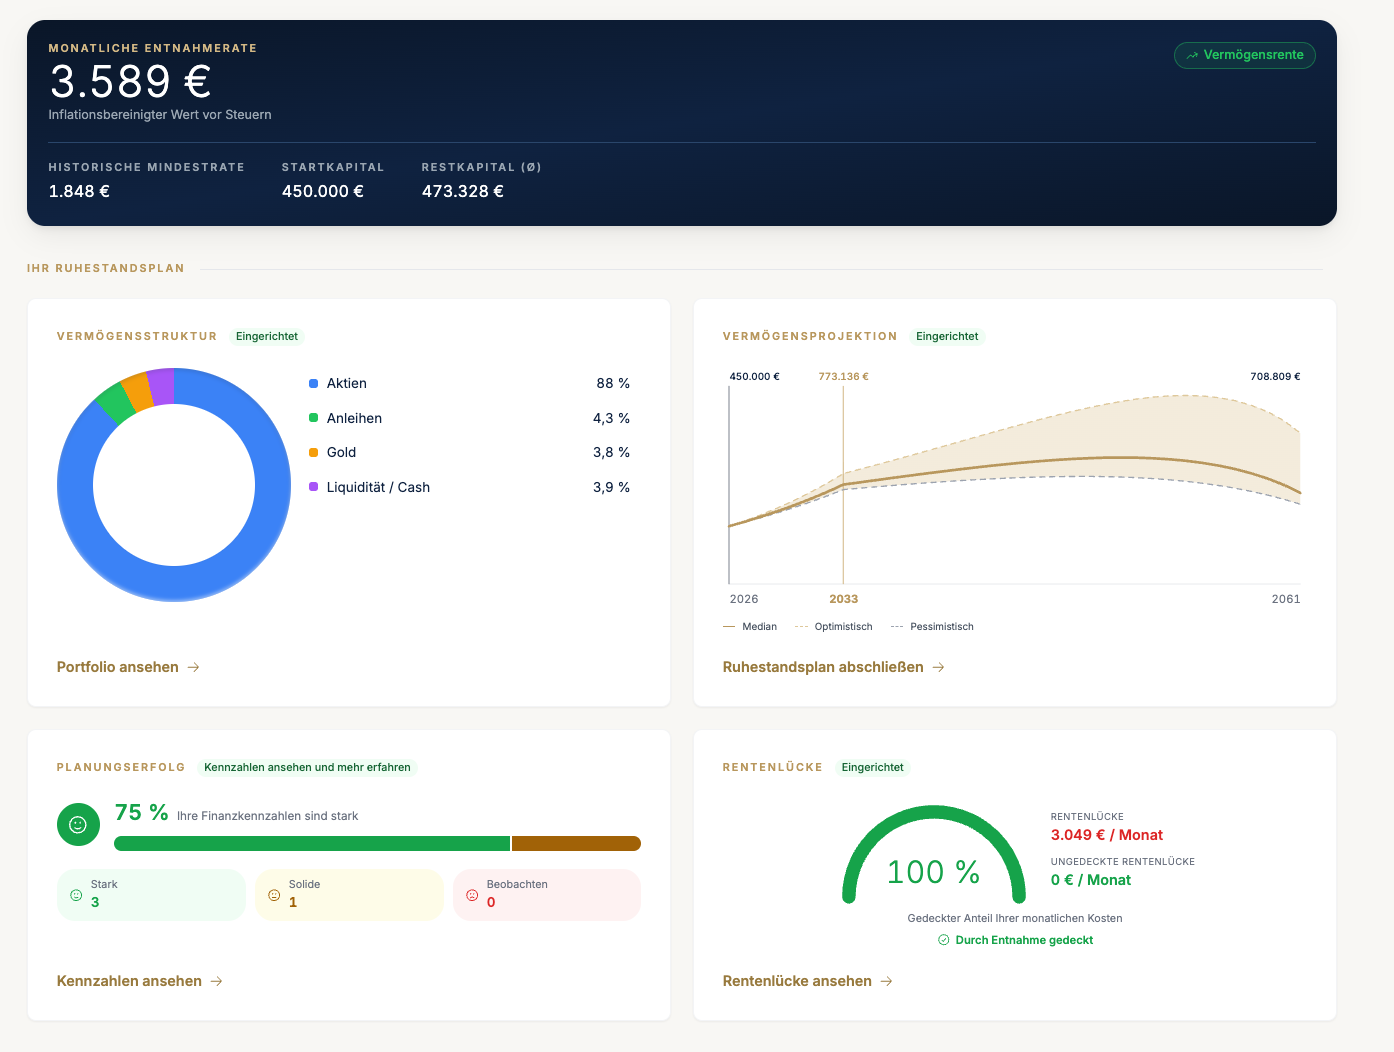
Wie sich die Rate Ihres Depots im mittleren und im ungünstigen historischen Verlauf entwickelt hätte, zeigt der Ruhestands- und Entnahmeplaner.
- Vermögensprojektion anhand individueller Portfoliostruktur
- Rentenlückenberechnung mit Einnahmen und Ausgaben
- Entnahmestrategien mit historischen Verläufen
Weiterlesen
- Die dynamische Entnahme
- Welche Aktienquote die stabilste Rate liefert: der Härtetest der dynamischen Entnahme
- Faustregel 100 minus Lebensalter
- Börsenkrisen in der Entnahmephase
- Das Trilemma der Entnahme
- Entnahmestrategien im Überblick
Häufige Fragen
Ich entnehme schon aus einem Depot mit 30 Prozent Aktien. Ist meine Rate damit besonders stabil?
Gemessen an der niedrigsten Monatsrate fast so stabil wie mit 40 Prozent Aktien, wo diese in unserer Studie am höchsten lag. Gerechnet ist die Vermögensrente, deren Rate jedes Jahr aus Restvermögen und Restlaufzeit neu bestimmt wird, für beispielhaft 300.000 Euro über 35 Jahre in 481 Verläufen mit je anderem Startmonat. Die niedrigste Monatsrate lag mit 30 Prozent Aktien bei 894 Euro, mit 40 Prozent bei 909 Euro, in Euro vor Inflation und ohne Kosten und Steuern. Die Summe der Entnahmen war mit 30 Prozent rund ein Zwanzigstel kleiner. Bei einer dynamischen Entnahme von jährlich 4 Prozent des aktuellen Depotwerts lag die niedrigste Monatsrate mit 30 Prozent Aktien am höchsten, bei 870 Euro, mit reinen Anleihen bei 513 Euro. Für den kürzeren Horizont einer laufenden Entnahme liegen keine eigenen Werte vor.
Ich will im Ruhestand kein Risiko mehr. Reicht mein Geld länger, wenn ich nur noch Anleihen halte?
In unserer Studie nicht: Bei einer statischen Entnahme nach Art der 4-Prozent-Regel, mit 4 Prozent des Startkapitals im ersten Jahr und danach jährlich 2 Prozent mehr als Inflationsausgleich, war ein Depot nur aus Anleihen in 44,8 Prozent der Verläufe vor Ablauf von 35 Jahren aufgebraucht. Mit 40 Prozent Aktien geschah das in 7,9 Prozent der Verläufe. Diesen Anteil der Verläufe, in denen das Geld vorzeitig aufgebraucht war, nennen wir Pleitewahrscheinlichkeit. Über 35 Jahre muss ein Depot Entnahmen tragen, die jedes Jahr wachsen, und reine Anleihen brachten dafür in vielen Verläufen zu wenig Rendite. Gerechnet sind 481 Verläufe mit je anderem Startmonat für ein Depot aus globalen Aktien und deutschen Staatsanleihen in Euro, aus dem jede Entnahme vom übergewichteten Teil kommt, ohne Kosten und Steuern.
Warum haben meine Staatsanleihen 2022 so viel verloren, obwohl Anleihen als ruhig gelten?
Weil die Marktzinsen 2022 stiegen: Deutsche Staatsanleihen verloren in diesem Jahr rund 12 Prozent vor Inflation, ihr schlechtestes Kalenderjahr zwischen 1976 und 2025. Steigen die Marktzinsen, fallen die Kurse laufender Anleihen, weil neue Anleihen einen höheren Zins bieten und ältere nur zu einem niedrigeren Kurs einen Käufer finden. Globale Aktien verloren 2022 ebenfalls rund 12 Prozent, in diesem Jahr glich die Mischung also nichts aus. Über die 50 Jahre schwankten reine Anleihen trotzdem nur knapp ein Drittel so stark wie globale Aktien, gemessen an der Streuung ihrer Jahresrenditen in Euro.
Fußnoten
¹ Rendite pro Jahr meint hier, was ein Depot angelegt im Jahresmittel erbrachte (geometrisches Mittel). Markowitz rechnet mit dem einfachen Mittelwert der Jahresrenditen. Der Unterschied wächst mit der Schwankung: +50 und −50 Prozent ergeben im Mittel 0 Prozent, aus beispielhaft 100 Euro werden aber 75 Euro.
² Die Reihen setzen sich aus Indizes für globale Aktien und deutsche Staatsanleihen zusammen, in Euro umgerechnet und um laufende Kosten gemindert. Die Mischungen werden jedes Jahr auf ihre Anteile zurückgesetzt. Indizes und Zeiträume stehen unter „Quellen“.
³ Gerechnet sind 481 sich überlappende Verläufe von je 35 Jahren aus 75 Jahren Monatsdaten, davon 50 Jahre historisch und 25 Jahre durch Wiederholung historischer Zyklen verlängert, mit globalen Aktien und deutschen Anleihen in Euro. Jede Entnahme kommt aus dem Teil des Depots, der über seinem Zielanteil liegt (Smart Rebalancing). Die Rate der Vermögensrente rechnet mit einer Rendite nach Inflation, real 5 Prozent für Aktien und 1 Prozent für Anleihen, nach Aktienanteil gewichtet; ausgezahlt wird in Euro vor Inflation. Kosten und Steuern sind nicht eingerechnet. Gerechnet ist in Schritten von 10 Prozent Aktien; der Punkt bei rund 65 Prozent ist zwischen den Werten für 60 und 70 Prozent abgelesen. Die Werte zur Effizienzkurve beruhen auf einer anderen Datenbasis, den Jahresrenditen 1976 bis 2025; der Vergleich von 18 und rund 65 Prozent Aktien stellt Werte aus beiden Rechnungen nebeneinander.
⁴ Eigene Nachrechnung der Vermögensrente mit den Marktdaten aus Fußnote 2, nach Kosten, und sonst den Regeln aus Fußnote 3: 181 Verläufe von je 35 Jahren mit Start von Januar 1976 bis Januar 1991, Mischungen aus Aktien und Anleihen in Schritten von 1 Prozent. Eine zweite Variante verlängerte die Reihe wie die Studie um 25 Jahre, hier mit einer Wiederholung der Jahre 2001 bis 2025, und rechnete 481 Verläufe. In der ersten Variante zahlte jede Mischung bis 100 Prozent Aktien mehr aus als reine Anleihen, ohne tiefere Untergrenze, am meisten eine mit rund 87 Prozent; in der zweiten lag genau über reinen Anleihen eine mit rund 66 Prozent. Die Beträge der Nachrechnung weichen von denen der Studie ab, in der ersten Variante nach oben, in der zweiten nach unten; verglichen sind nur Mischungen innerhalb derselben Rechnung.
Quellen
- Markowitz, H. (1952): Portfolio Selection. The Journal of Finance 7(1), S. 77–91. Rendite und Schwankung als Maße eines Depots, Wirkung der Mischung. https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
- Royal Swedish Academy of Sciences (1990): Press release, The Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 1990, 16.10.1990, nobelprize.org. Beitrag von Harry Markowitz: Rendite und Risiko als Maße eines Depots, Wirkung der Mischung. https://www.nobelprize.org/prizes/economics/1990/press-release/
- Retire Capital (2026): Entnahmestrategien im historischen Test, Studie, Stand August 2026. Vermögensrente: Summe der Entnahmen, Untergrenze und Anfangsrate je Aktienanteil; statische Entnahme von 4 Prozent: Anteil vorzeitig aufgebrauchter Verläufe; dynamische Entnahme von 4 Prozent: Untergrenze je Aktienanteil. https://studien.retire.capital/entnahmestrategien-im-historischen-test
- Retire Capital: Marktdaten, eigene Zusammenstellung, nicht öffentlich abrufbar, Stand 27.09.2026. Jahresrenditen 1976 bis 2025 in Euro vor Inflation, nach Kosten; Rendite pro Jahr, Schwankung und Mischungen zur Effizienzkurve; Verluste 2022, schlechtestes Jahr und Schwankung in der Frage zu Staatsanleihen 2022; Monatsrenditen für die Nachrechnung der Vermögensrente. Reihen:
- Globale Aktien: MSCI World Net Return bis Mai 2011, danach MSCI ACWI IMI. https://www.msci.com/indexes/index/990100/msci-world-index · https://www.msci.com/indexes/index/664204/msci-acwi-imi-index
- Deutsche Staatsanleihen: REX-Performanceindex (REXP) bis Januar 2011, danach eb.rexx Government Germany. https://stoxx.com/index/rex/ · https://stoxx.com/index/rxrg/
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.