Leibrente oder ETF-Entnahmeplan: Womit lassen sich 300.000 Euro besser anlegen?
Wer kurz vor dem Ruhestand steht, will vor allem eines: ein monatliches Einkommen, das die festen Ausgaben auf jeden Fall deckt. Eine Leibrente verspricht genau das: ein lebenslanges, verlässliches Einkommen. Ein ETF-Entnahmeplan verspricht dafür mehr Spielraum. Für beispielhaft 300.000 Euro, die ab sofort Einkommen liefern sollen, haben wir durchgerechnet, wie viel beide jeweils auszahlen und wie sie sich entwickeln.
.png)
Die Leibrente: Im Schnitt fließen rund 1.300 Euro im Monat, ein Leben lang
Eine Sofortrente, also eine Leibrente gegen Einmalbeitrag, lag im Oktober 2026 für beispielhaft 300.000 Euro und Rentenbeginn mit 67 im Schnitt bei rund 1.300 Euro im Monat vor Steuern. Das sind umgerechnet im Jahr 5,2 Prozent des Startkapitals. Den Durchschnitt haben wir aus drei Tarifen eines Anbietervergleichs gebildet, einschließlich der nicht garantierten Überschüsse und mit zehn Jahren Rentengarantiezeit. Bei Tod innerhalb dieser zehn Jahre bekommen die Erben die noch ausstehenden Renten, je nach Tarif auch als Einmalbetrag.
Die Überschüsse stammen vor allem aus Erträgen, die der Versicherer mit dem Vorsorgekapital am Kapitalmarkt erwirtschaftet. Bleiben die Erträge hinter der Kalkulation des Versicherers zurück, kann er die Überschüsse senken, höchstens bis auf die garantierte Rente. Je nach Tarif kann die Rente dann um bis zu gut ein Viertel sinken. Streicht ein Versicherer die Überschüsse ganz, bleibt die garantierte Rente, im Schnitt rund 965 Euro im Monat vor Steuern.¹
Eine Auszahlung aus der Leibrente muss versteuert werden, allerdings nur zum Teil: Steuerpflichtig ist allein der Ertragsanteil. Das ist der Teil der Rente, den der Gesetzgeber als Ertrag des eingezahlten Kapitals ansetzt. Wie hoch er ist, liegt am Alter bei Rentenbeginn. Danach bleibt er bis ans Lebensende gleich. Wer 2026 mit 67 beginnt, muss 17 Prozent der Rente versteuern. Je später die Rente beginnt, desto kürzer läuft sie voraussichtlich und desto kleiner ist der Ertragsanteil.

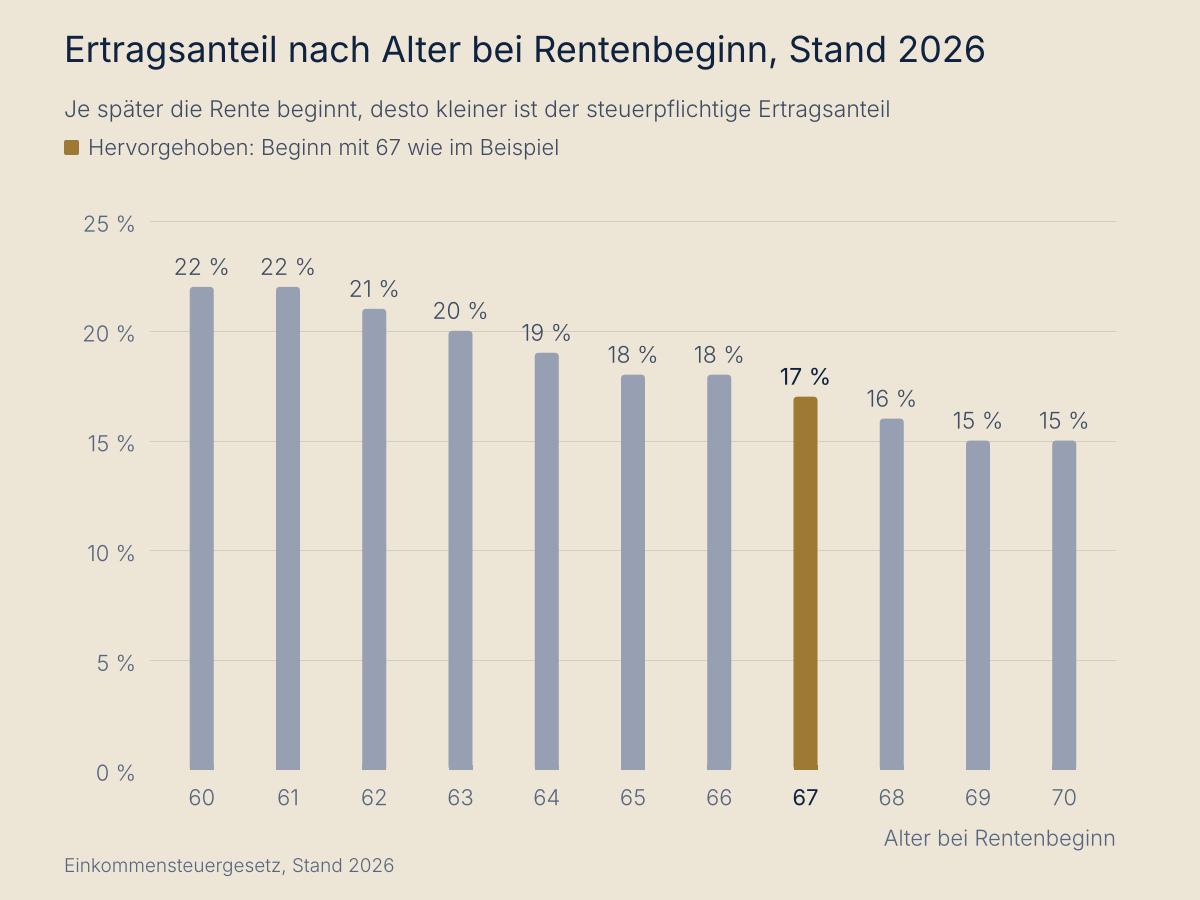
Auf diese 17 Prozent fällt der persönliche Grenzsteuersatz an, also der Satz, mit dem jeder zusätzliche Euro Einkommen besteuert wird. Bei beispielhaft 30 Prozent beträgt die Steuer 5,1 Prozent der Rente; netto bleiben rund 1.240 Euro im Monat.² Daran muss sich der Entnahmeplan messen lassen.
Nettorente bei anderen Grenzsteuersätzen
| Grenzsteuersatz | 25 % | 30 % | 35 % | 42 % |
|---|---|---|---|---|
| Leibrente netto im Monat | 1.251 € | 1.240 € | 1.228 € | 1.213 € |
Der ETF-Entnahmeplan: Die Rate startet ähnlich hoch und folgt dann dem Depotwert
Ein ETF-Entnahmeplan aus denselben 300.000 Euro entnimmt im ersten Jahr 5,1 Prozent, das sind 1.272 Euro im Monat vor Steuern. Im Beispiel liegt das Geld in zwei thesaurierenden ETFs, die ihre Erträge wieder anlegen: 60 Prozent in globalen Aktien, 40 Prozent in deutschen Staatsanleihen.
Die Entnahme erfolgt als dynamische Annuität mit Kapitalverzehr (Vermögensrente). Hierbei wird die Rate so bemessen, dass das Kapital samt der angenommenen Rendite nach Inflation bis zum Ende der Laufzeit genau aufgebraucht ist. Einmal jährlich wird die Auszahlung an die Depotentwicklung angepasst und auf Basis der verkürzten Restlaufzeit neu berechnet. Bleibt das Depot hinter der angenommenen Rendite zurück, fällt die neue Rate niedriger aus als geplant. Wurden die Erwartungen übertroffen, steigt sie.
Damit der Vergleich mit der lebenslangen Leibrente trägt, rechnen wir mit einer Laufzeit bis zum 100. Geburtstag. Den erleben nur wenige: Nach der Vorausberechnung des Statistischen Bundesamts gilt das für rund 5 Prozent der Frauen, die 2026 67 werden; Männer erleben ihn seltener.³ Als Renditeerwartung nehmen wir beispielhaft an, dass Aktien nach Inflation jedes Jahr 5 Prozent bringen und Anleihen 1 Prozent. Diese gleichbleibenden Renditen gelten vor den laufenden Kosten der ETFs.⁴ Erbringt das Depot diese Renditen, steigt die Rate in Euro etwa im Takt der Preise.
Steuern fallen beim Entnahmeplan nur auf Erträge an, nicht auf das zurückfließende Kapital. Im ersten Jahr steckt darin so wenig Gewinn, dass keine Steuer anfällt: Netto bleiben 1.272 Euro. Vom zweiten Jahr an wird vor allem Steuer auf die Vorabpauschale fällig, einen Ertrag, den das Gesetz bei thesaurierenden ETFs jedes Jahr ansetzt, auch wenn sie nichts ausschütten; anfangs kostet diese Steuer rund 100 Euro im Monat. Im zweiten Jahr liegt die Nettorate deshalb bei 1.182 Euro, bis 70 bleibt sie unter der Leibrente, mit 71 zieht sie gleich.
So werden Auszahlungen aus dem Depot besteuert
Auf den Gewinnanteil jeder Entnahme wird 2026 Abgeltungssteuer samt Solidaritätszuschlag fällig, zusammen 26,375 Prozent. Beim Aktien-ETF bleiben über die Teilfreistellung 30 Prozent des Gewinns steuerfrei, beim Anleihen-ETF nicht. Außerdem bleiben 2026 Kapitalerträge bis 1.000 Euro je Person und Jahr steuerfrei, der Sparerpauschbetrag; im Beispiel steht er ganz für dieses Depot zur Verfügung. Im ersten Jahr stecken in den Verkäufen nur rund 900 Euro Gewinn, der steuerpflichtige Teil bleibt unter dem Pauschbetrag.
Daneben ist die Vorabpauschale steuerpflichtig. Wie hoch sie ist, legt das Gesetz fest: Wert des ETFs zu Jahresbeginn mal 70 Prozent des Basiszinses, den das Bundesfinanzministerium jedes Jahr bekanntgibt (2026: 3,20 Prozent), höchstens der Wertzuwachs des Jahres. Versteuert wird sie im Folgejahr, im Beispiel also vom zweiten Jahr an. Beim späteren Verkauf mindert die angesetzte Vorabpauschale den Gewinn, sodass darauf entsprechend weniger Steuer anfällt.
Wie entwickeln sich beide Raten über die Jahre?
Die Kaufkraft: Die Leibrente verliert an Wert, der Entnahmeplan hält ihn weitgehend
Während die Rate des Entnahmeplans bei gleichbleibender Rendite etwa im Takt der Preise steigt, bleibt die Auszahlung aus der Leibrente in unserer Rechnung in Euro gleich hoch, so wie der Anbietervergleich sie ausweist.¹ Dadurch verliert sie sukzessive an Kaufkraft, denn keiner der drei Tarife ist an die Inflation gekoppelt. Bei beispielhaft 2 Prozent Inflation im Jahr ist die Leibrente mit 87, gemessen an den Preisen von heute, nur noch 834 Euro wert, zwei Drittel ihres Startwerts. Die Nettorate des Entnahmeplans ist bis dahin auf 1.712 Euro gestiegen und in heutiger Kaufkraft 1.152 Euro wert.

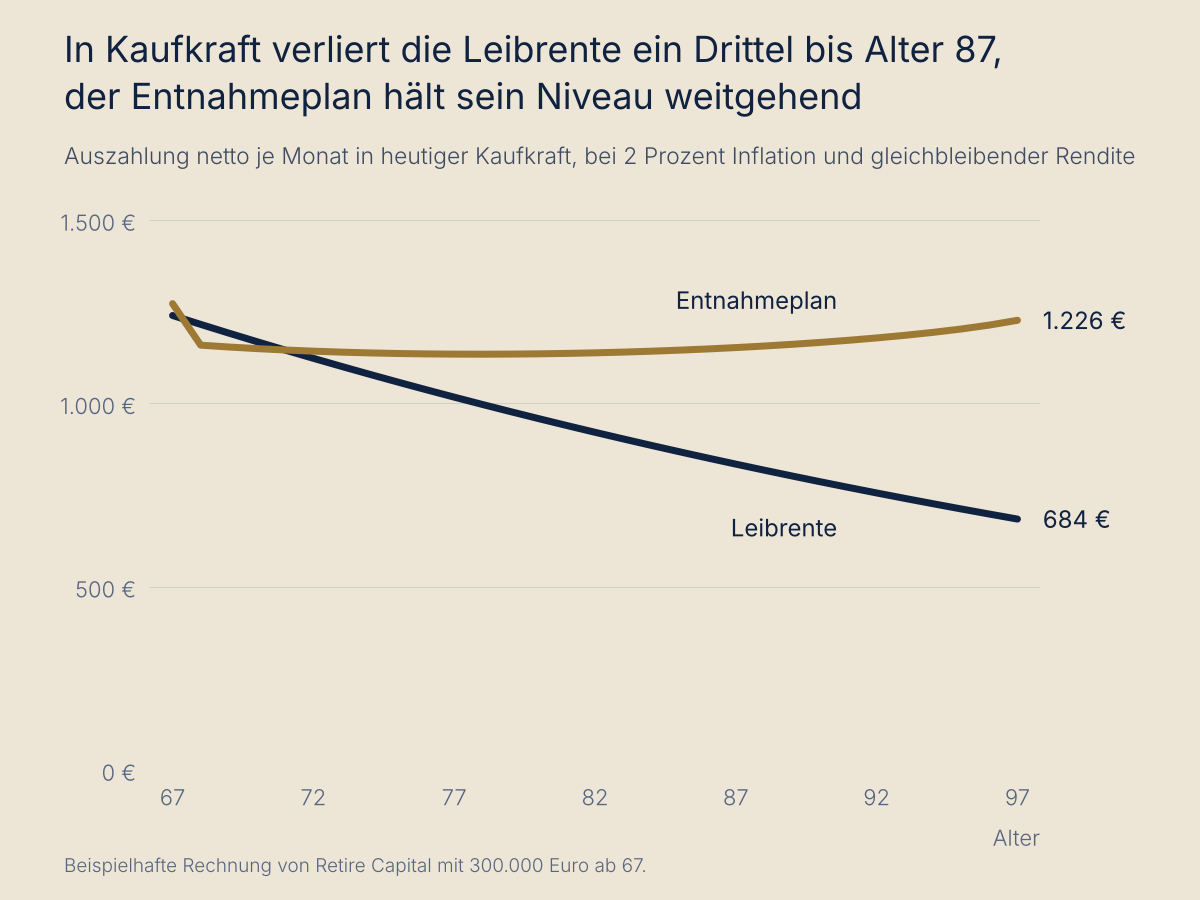
Netto in Preisen von heute, bei 2 Prozent Inflation im Jahr. Entnahmeplan: Vermögensrente bis 100 aus 60 Prozent globalen Aktien und 40 Prozent deutschen Staatsanleihen; angenommene Rendite nach Inflation jedes Jahr gleich, Aktien 5, Anleihen 1 Prozent; Steuer nach dem Recht von 2026.⁴ Leibrente: Durchschnitt dreier Tarife vom Oktober 2026, 30 Prozent Grenzsteuersatz.²
Wie entwickeln sich beide Raten über die Jahre?
| Netto im Monat, in Euro | mit 67 | mit 77 | mit 87 | mit 97 |
|---|---|---|---|---|
| Leibrente | 1.240 € | 1.240 € | 1.240 € | 1.240 € |
| Entnahmeplan | 1.272 € | 1.383 € | 1.712 € | 2.222 € |
| Netto im Monat, in heutiger Kaufkraft | mit 67 | mit 77 | mit 87 | mit 97 |
|---|---|---|---|---|
| Leibrente | 1.240 € | 1.017 € | 834 € | 684 € |
| Entnahmeplan | 1.272 € | 1.134 € | 1.152 € | 1.226 € |
In Kaufkraft fällt die Rate des Entnahmeplans im zweiten Jahr um rund ein Zehntel, weil dann die Steuer einsetzt. Bis Ende siebzig sinkt sie noch leicht, weil die verkauften Anteile jedes Jahr mehr Gewinn enthalten und die Steuer darauf wächst. Danach steigt sie wieder, weil das Depot schrumpft und mit ihm die Vorabpauschale.
Das Marktrisiko: Ein Kurseinbruch zu Beginn des Ruhestands wiegt am schwersten
Betrachtet man den Entnahmeplan unter echten Marktbedingungen, ergibt sich kein gleichmäßiges Wachstum wie in unserer Beispielannahme. Stattdessen ist das Depot den Schwankungen des Marktes unterworfen, umso mehr, je höher der Aktienanteil im Depot ist. Weil die monatliche Rate jährlich an Restlaufzeit und Depotwert angepasst wird, sinkt sie nach einem Kurseinbruch im Folgejahr und bleibt niedriger, bis überdurchschnittliche Jahre den Depotwert wieder anwachsen lassen.
Am Anfang des Ruhestands wiegt ein Kurseinbruch am schwersten: Die Vermögensrente berechnet jede weitere Rate aus dem geschrumpften Depot, und zu Beginn stehen noch die meisten Raten aus. Dieses Renditereihenfolgerisiko tragen Sie beim Entnahmeplan selbst.
Wie weit die Rate in der Vergangenheit fiel, haben wir für das Beispiel mit 300.000 Euro eigens nachgerechnet. Unter allen historischen Verläufen aus Marktdaten seit 1975, die schon bis zum 100. Geburtstag reichen, wäre die Rate vor Steuern am tiefsten bei einem Ruhestand ab Oktober 1989 gesunken: Nachdem Aktien im ersten Jahr gut ein Drittel verloren hatten, hätte die Rate mit 68 bei 955 Euro im Monat gelegen, ein Viertel unter dem Start, und netto bis 74 unter der Leibrente. Am Ende hätte sie in allen diesen Verläufen netto und in Kaufkraft über dem Start gelegen, und bis 100 hätte der Entnahmeplan in jedem Verlauf mehr ausgezahlt als die Leibrente aus unserem Beispiel.⁵
Offen ist dagegen, wie die Verläufe ausgegangen wären, die später begannen. Wer im April 2000 in den Ruhestand gegangen wäre, hätte zwei große Börseneinbrüche erlebt, ab 2000 und 2008: Mit 76 hätte die Rate rund 40 Prozent unter dem Start gelegen. Netto wäre sie von 68 bis 81 durchgehend und danach in einzelnen Jahren unter der Leibrente geblieben. Bis Ende 2025 hätte der Entnahmeplan dort netto weniger ausgezahlt als die Leibrente. Wie tief künftige Einbrüche gehen, lässt sich nicht vorhersagen.
Doch auch die Leibrente kann sinken, wenn der Versicherer die Überschüsse senkt. Weil die Zinsen lange niedrig blieben, kürzten um 2017 die meisten großen Lebensversicherer die Auszahlungen privater Rentenversicherungen.⁶ Vertraglich ist die garantierte Rente die Untergrenze, in unserem Beispiel im Schnitt netto rund 920 Euro im Monat.¹ Netto fiel die Rate des Entnahmeplans bei einem Ruhestand ab Oktober 1989 in keinem Jahr unter diese garantierte Rente. In zwei der Verläufe, die schon bis zum 100. Geburtstag reichen, lag sie jeweils ein einziges Jahr darunter. Bei einem Ruhestand ab April 2000 waren es bis Ende 2025 drei Jahre.
Bei gleichbleibender Rendite zahlt der Entnahmeplan über 33 Jahre rund 157.000 Euro mehr aus
In unserem Beispiel mit gleichbleibender Rendite zahlt der Entnahmeplan von 67 bis 100 netto rund 648.000 Euro aus, die Leibrente rund 491.000 Euro, jeweils ohne Abzug der Inflation. Wer 100 wird, bekäme damit aus beiden deutlich mehr zurück als die eingesetzten 300.000 Euro, aus dem Entnahmeplan rund 157.000 Euro oder 32 Prozent mehr als aus der Leibrente. Bringt das Depot weniger als angenommen, wird der Abstand kleiner und kann sich umkehren.

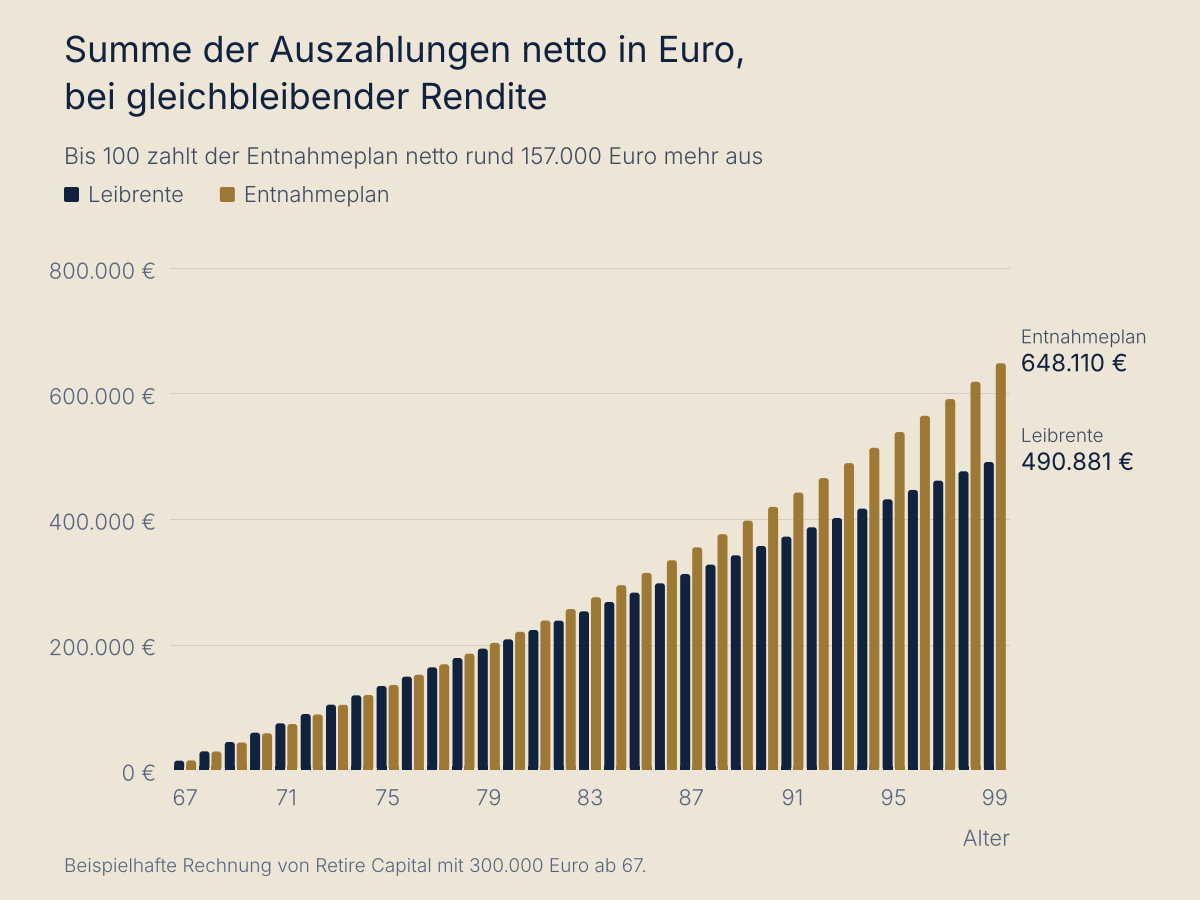
Aufsummierte Auszahlungen netto in Euro, ohne Abzug der Inflation. Entnahmeplan: Vermögensrente bis 100 aus 60 Prozent globalen Aktien und 40 Prozent deutschen Staatsanleihen; angenommene Rendite nach Inflation jedes Jahr gleich, Aktien 5, Anleihen 1 Prozent; Steuer nach dem Recht von 2026.⁴ Leibrente: Durchschnitt dreier Tarife vom Oktober 2026, 30 Prozent Grenzsteuersatz.²
| Summe netto von 67 bis 100, beispielhaft | Leibrente | Entnahmeplan |
|---|---|---|
| in Euro | 491.000 € | 648.000 € |
| in heutiger Kaufkraft | 364.000 € | 462.000 € |
In heutiger Kaufkraft schrumpft der Abstand auf rund 98.000 Euro, weil die späten, höheren Raten des Entnahmeplans weniger wert sind. Für die Leibrente spricht, was nach 100 kommt: Die Rente läuft weiter, solange Sie leben, während das Depot dann aufgebraucht ist.
Zugriff und Erbe: Im Depot bleibt das Kapital verfügbar, auch für Kinder und Enkel
Wer aus dem Depot entnimmt, besitzt die volle Flexibilität und kann jederzeit nachsteuern: die Rate erhöhen oder senken, Geld für eine Reise oder das Haus entnehmen, Kindern oder Enkeln etwas schenken. Ändert sich die Lebenslage, etwa durch ein Erbe oder weil absehbar weniger Lebenszeit bleibt, lassen sich Rate und Planungsende anpassen.
Im Todesfall geht das Restvermögen auf die Erben über. In unserem Beispieldepot stünden mit 70 rund 297.000 Euro, mit 80 rund 271.000 Euro und mit 90 noch rund 192.000 Euro als Erbe zur Verfügung, jeweils nach Abzug der Steuer, die beim Verkauf auf die aufgelaufenen Gewinne anfiele.⁷ Ob hierauf zusätzlich noch Erbschaftsteuer zu zahlen wäre, hängt an den Freibeträgen, die beim Schenken und Vererben gelten.
Eine Leibrente bindet das Kapital dagegen ab Abschluss: Erhöhen, kündigen oder auf eine kürzere Laufzeit umstellen lässt sie sich in der Regel nicht. Geld daraus entnehmen können Sie nur, wenn Sie bei Abschluss einen Todesfallschutz vereinbart haben, also eine Leistung an die Erben bei frühem Tod. Entnehmen lässt sich dann höchstens das, was die Erben bei einem Tod im selben Moment bekämen. Nach einer Entnahme sinkt die Rente dauerhaft, und für die Erben bleibt weniger.
Ohne Todesfallschutz erhalten die Erben aus einer Leibrente nichts. Vereinbaren lässt er sich als Rentengarantiezeit, dann läuft die Rente bis zu deren Ende weiter, oder als Beitragsrückgewähr, dann wird der Teil des Beitrags ausgezahlt, der noch nicht als Rente geflossen ist. Beides senkt in der Regel die Rente. Im Beispiel gilt eine Rentengarantiezeit von zehn Jahren: Bei Tod mit 70 stünden den Erben noch rund sieben Jahre Rente zu, bei Tod mit 80 nichts mehr.
Am Ende steht die Abwägung: Inflationsrisiko oder Marktrisiko
Von beiden Wegen hängt nur der garantierte Teil der Leibrente nicht vom Kapitalmarkt ab, und auch er verliert mit jedem Jahr an Kaufkraft. Weil die Leibrente lebenslang zahlt, schützt sie gegen das Langlebigkeitsrisiko, also das Risiko, länger zu leben, als das Geld reicht. Diesen Schutz erkaufen Sie sich mit Flexibilität. Nach Abschluss kommen Sie nur noch eingeschränkt an das Kapital, und die Rente lässt sich in der Regel nicht an eine veränderte Lebenslage anpassen. Auch in Geld hat der Schutz seinen Preis: In allen historischen Verläufen, die schon bis zum 100. Geburtstag reichen, zahlte der Entnahmeplan bis dahin mehr aus als die Leibrente aus unserem Beispiel.
Beim ETF-Entnahmeplan nach der Vermögensrente bleibt das Kapital hingegen verfügbar, und die Rate lässt sich jederzeit an Ihre Lebenslage anpassen. Dafür tragen Sie stets einen Rest des Langlebigkeitsrisikos, wenn sich nämlich herausstellt, dass Sie die Laufzeit des Plans zu kurz angesetzt haben. Hinzu kommt das Marktrisiko: Die Rate schwankt mit dem Markt und kann nach schwachen Börsenjahren unter die Leibrente fallen. Bei gleichbleibender Rendite wächst sie etwa mit den Preisen. In denselben historischen Verläufen lag sie am Ende netto und in Kaufkraft über dem Start. Wie später begonnene und künftige Verläufe enden, lässt sich nicht vorhersagen.
Ob der Entnahmeplan am Ende mehr auszahlt, hängt an der Rendite, die das Depot tatsächlich erwirtschaftet. In unserem Beispiel mit gleichbleibender Rendite zahlt er bis zum 100. Geburtstag netto rund 157.000 Euro mehr als die Leibrente. Bei Tod mit 80 stünden rund 271.000 Euro für die Erben im Depot; über 100 hinaus zahlt dagegen allein die Leibrente. Netto lag die Rate des Entnahmeplans schon im Beispiel einige Jahre unter der Leibrente, in ungünstigen historischen Verläufen länger. Beide Wege setzen voraus, dass gesetzliche Rente und andere regelmäßige Einkünfte einen Teil der festen Ausgaben tragen: beim Entnahmeplan, weil seine Rate in schwachen Börsenjahren sinkt, bei der Leibrente, weil ihre Kaufkraft mit den Jahren schwindet.
Häufige Fragen
Wie alt muss ich werden, damit sich eine Leibrente gegenüber einem ETF-Entnahmeplan rechnet?
Das hängt vor allem davon ab, welche Renditen das Depot bringt und bis zu welchem Alter der ETF-Entnahmeplan das Depot verteilt. Eine Leibrente, also die lebenslange Rente eines Versicherers gegen Einmalbeitrag, holt den Entnahmeplan umso früher ein, je schwächer die Märkte laufen, und umso später, je besser sie laufen. In einer beispielhaften Rechnung hat sie erst mit rund 110 Jahren netto so viel ausgezahlt wie der Entnahmeplan. Gerechnet ist mit 300.000 Euro ab 67, einem Depot aus 60 Prozent globalen Aktien und 40 Prozent Anleihen, das mit 100 aufgebraucht ist, gleichbleibenden Renditen nach Inflation von 5 Prozent für Aktien und 1 Prozent für Anleihen und 30 Prozent Grenzsteuersatz auf die Leibrente. Das Alter 100 erreichen nach der Vorausberechnung des Statistischen Bundesamts rund 5 Prozent der Frauen, die 2026 67 werden; Männer erreichen es seltener.
Wie viel Leibrente bekomme ich mit 67 für 300.000 Euro, und wie viel davon ist garantiert?
Für beispielhaft 300.000 Euro lag eine Leibrente, also eine lebenslange Rente gegen Einmalbeitrag, bei Beginn mit 67 in unserem Vergleich dreier Tarife vom Oktober 2026 im Schnitt bei rund 1.300 Euro im Monat vor Steuern, im Jahr 5,2 Prozent des Beitrags, einschließlich nicht garantierter Überschüsse. Bleiben die Erträge des Versicherers hinter seiner Kalkulation zurück, kann er die Überschüsse senken; die Rente sinkt dann je nach Tarif um bis zu gut ein Viertel. Streicht er die Überschüsse ganz, bleibt die garantierte Rente, im Schnitt rund 965 Euro im Monat vor Steuern. Die Rente fließt lebenslang, an die Inflation passt sie sich nicht an. Steuerpflichtig ist nur der Ertragsanteil, der Teil der Rente, den das Gesetz als Ertrag des eingezahlten Kapitals ansetzt; bei Rentenbeginn 2026 mit 67 sind das 17 Prozent. Bei beispielhaft 30 Prozent Grenzsteuersatz, dem Satz auf jeden zusätzlichen Euro Einkommen, bleiben netto rund 1.240 Euro im Monat.
Wenn ich mit 80 sterbe, was bekommen meine Kinder bei einer Leibrente und was bei einem ETF-Entnahmeplan?
Beim ETF-Entnahmeplan erben die Kinder das restliche Depot: in einer beispielhaften Rechnung mit 300.000 Euro ab 67 bei Tod mit 80 rund 271.000 Euro, nach Abzug der Steuer, die beim Verkauf auf die aufgelaufenen Gewinne anfiele. Bei einer Leibrente, also einer lebenslangen Rente gegen Einmalbeitrag, bekommen sie ohne Todesfallschutz nichts, denn die Rente endet mit dem Tod. Mit Todesfallschutz erhalten die Erben die Rente bis zum Ende einer vereinbarten Garantiezeit oder den Teil des Beitrags, der noch nicht als Rente geflossen ist; zehn Jahre Garantiezeit ab 67 wären mit 80 allerdings abgelaufen, und ein solcher Schutz senkt die Rente in der Regel von Beginn an. Gerechnet ist mit 60 Prozent Aktien, gleichbleibenden Renditen und Verzehr bis 100; bei Tod mit 70 stünden rund 297.000 Euro im Depot, mit 90 rund 192.000 Euro. Ob Erbschaftsteuer anfällt, hängt an den Freibeträgen der Erben.
Komme ich bei einer Leibrente noch an mein Geld, wenn ich ins Pflegeheim muss oder meinen Enkeln etwas schenken will?
Bei einer Leibrente, also einer lebenslangen Rente gegen Einmalbeitrag, ist das Kapital gebunden; kündigen lässt sie sich in der Regel nicht. Geld entnehmen können Sie nur, wenn ein Todesfallschutz vereinbart ist, also eine Leistung an die Erben bei frühem Tod. Dann lässt sich höchstens diese Leistung entnehmen, abzüglich einer Gebühr oder, je nach Tarif, eines Abschlags, der vom Zinsniveau abhängt, und danach sinkt die Rente dauerhaft. Bei einem ETF-Entnahmeplan bleibt das Depot verfügbar, und Geld lässt sich jederzeit entnehmen, für ein Pflegeheim ebenso wie für ein Geschenk. Jede zusätzliche Entnahme senkt dort die folgenden Raten, weil weniger Kapital übrig bleibt. Auf den Gewinnanteil des verkauften Teils fällt Abgeltungssteuer an, die Steuer auf Kapitalerträge mit einem gesonderten Satz, der 2026 bei 25 Prozent zuzüglich Solidaritätszuschlag liegt.
Wie stark kann meine monatliche Rate aus einem ETF-Entnahmeplan mit 60 Prozent Aktien bei einem Kurseinbruch sinken?
In unseren historischen Verläufen sank die Rate vor Steuern nach großen Kurseinbrüchen in über neun von zehn Verläufen zeitweise um mehr als ein Drittel unter ihren vorherigen Höchststand. Unter die Startrate fiel sie um bis zu ein Viertel, in noch nicht abgeschlossenen Verläufen mit Beginn um 2000 um bis zu rund 40 Prozent. Gerechnet ist beispielhaft mit 300.000 Euro ab 67, 60 Prozent globalen Aktien, 40 Prozent deutschen Staatsanleihen und 1.272 Euro Startrate im Monat; der Ruhestand beginnt in jedem Monat seit 1975. Unter den Verläufen, die schon bis zum 100. Geburtstag reichen, sank die Rate am tiefsten bei einem Ruhestand ab Oktober 1989: Aktien verloren im ersten Jahr gut ein Drittel, und mit 68 lag die Rate bei 955 Euro. Die Rate folgt der Vermögensrente, einer Entnahmeregel, die das Depot bis zu einem gewählten Alter verteilt und die Rate jedes Jahr aus dem aktuellen Depotwert neu berechnet; ein Einbruch senkt sie deshalb für die folgenden Jahre, bis bessere Börsenjahre das Depot wieder wachsen lassen. Wie tief künftige Einbrüche gehen, lässt sich nicht vorhersagen. Auch eine Leibrente, eine lebenslange Rente gegen Einmalbeitrag, kann sinken, wenn der Versicherer Überschüsse senkt, in unserem Vergleich vom Oktober 2026 je nach Tarif um bis zu gut ein Viertel, höchstens bis auf die garantierte Rente.
Weiterlesen
Fußnoten
¹ Durchschnitt der möglichen Renten (garantierte Rente und nicht garantierte Überschüsse) dreier Tarife, Abfrage vom 28.10.2026: Einmalbeitrag 300.000 Euro, Rentenbeginn 01.12.2026 mit 67, Todesfallschutz wie im Anbietervergleich voreingestellt, bei allen drei Tarifen zehn Jahre Rentengarantiezeit, die bei Tod mit 80 abgelaufen wäre. Die Tarife stehen unter „Quellen“. Der Durchschnitt beträgt 15.674,60 Euro im Jahr, also 1.306 Euro im Monat, im Text gerundet auf rund 1.300 Euro. Standard Life FREELAX SOFORT zahlt keine Überschüsse und garantiert die ganze Rente. Bei den beiden Tarifen mit Überschüssen, Allianz und Württembergische, lag die garantierte Rente im Schnitt bei 964,92 Euro im Monat vor Steuern, im Text gerundet auf rund 965 Euro. Netto nach Fußnote 2 sind das 915,71 Euro, im Text rund 920 Euro. Bei der Allianz lag die garantierte Rente 22 Prozent, bei der Württembergischen 27 Prozent unter der Rente mit Überschüssen desselben Tarifs. Gerechnet ist mit der Jahresrente, die der Anbietervergleich je Tarif „bei gleichbleibenden Überschüssen“ ausweist. Weil er keine spätere Steigerung ausweist, bleibt die Rente in unserer Rechnung in Euro gleich hoch. Eine steigende Rente lässt sich bei Abschluss wählen und startet dann niedriger; der Anbietervergleich weist darauf hin, dass solche Wahlrechte die ausgewiesenen Werte beeinflussen können.
² Annahmen zur Steuer auf die Leibrente: Grundfreibetrag und Werbungskosten-Pauschbetrag sind durch die gesetzliche Rente bereits ausgeschöpft, deshalb trifft der Grenzsteuersatz den ganzen Ertragsanteil; ohne Solidaritätszuschlag und Kirchensteuer. Gerechnet ist mit dem ungerundeten Durchschnitt von 1.306 Euro (Fußnote 1): Die Steuer beträgt 67 Euro im Monat, netto bleiben 1.240 Euro.
³ Kohortensterbetafel für den Geburtsjahrgang 1959, mittlere Variante: Von den Frauen, die 67 werden, erreichen 4,9 Prozent das Alter 100; bei Männern sinkt der Anteil schon mit 98 unter 5 Prozent. Die Leibrente ist davon unabhängig für Frauen und Männer gleich hoch, denn seit dem 21. Dezember 2012 gelten für neue Verträge Unisex-Tarife, die das Geschlecht nicht berücksichtigen.
⁴ Annahmen zum Depot: reale Rendite jedes Jahr gleich, Aktien 5 Prozent, Anleihen 1 Prozent, in Euro bei 2 Prozent Inflation rund 7,1 und 3,0 Prozent. Entnahme am Jahresende nach der Wertveränderung des Jahres, Monatsrate gleich Jahresbetrag geteilt durch 12. Rebalancing auf 60/40 über die Verkäufe. Steuer auf den Gewinn in Euro, Abgeltungssteuer ohne Kirchensteuer, Sparerpauschbetrag von 1.000 Euro im Jahr voll für das Depot verfügbar (Alleinstehende). Vorabpauschale: 70 Prozent des Basiszinses von 3,20 Prozent (2026) auf den Depotwert zu Jahresbeginn, höchstens der Wertzuwachs des Jahres, mit diesem Basiszins über die ganze Laufzeit. Laufende Kosten der ETFs sind nicht abgezogen.
⁵ Historische Verläufe: Für jeden Monat von Januar 1975 bis Januar 1993 als Ruhestandsbeginn haben wir einen Verlauf über 33 Jahre bis zum 100. Geburtstag gerechnet, zusammen 217. Spätere Starts rechnen wir in ganzen Jahren bis Ende 2025, einen Ruhestand ab April 2000 also bis zum Alter von 91. Gerechnet ist wie in der Beispielrechnung (Vermögensrente 60/40 aus 300.000 Euro, Steuer nach dem Recht von 2026 wie in Fußnote 4, dazu Verlustverrechnung und Steuerjahre ab dem Startmonat), aber mit den tatsächlichen Monatsrenditen globaler Aktien und deutscher Staatsanleihen in Euro nach laufenden Kosten; die Kaufkraft folgt der jährlichen Inflationsrate in Deutschland. Die Linie „Mittlerer historischer Verlauf“ der Grafik am Artikelanfang zeigt den Verlauf bei einem Ruhestand ab Juli 1983; nach der Summe der Nettoauszahlungen bis 100 ist er der mittlere der 217. Vor Steuern sank die Rate am tiefsten bei einem Ruhestand ab Oktober 1989. Netto sank sie am tiefsten bei einem Ruhestand ab Juni 1978, mit 69 auf 894 Euro, netto in Kaufkraft bei einem Ruhestand ab August 1989, mit 74 auf 779 Euro. Alle 217 Verläufe endeten netto in Kaufkraft über dem Start, und in allen zahlte der Entnahmeplan bis 100 netto mehr aus als die Leibrente aus dem Beispiel mit den Tarifen vom Oktober 2026.
⁶ Ein Beispiel: Die Generali senkte 2017 die laufenden Renten von knapp 30.000 Kunden, weil die Überschüsse sanken.
⁷ Depotwert zu Beginn des jeweiligen Lebensjahres abzüglich der Steuer auf die bis dahin aufgelaufenen Gewinne und auf die noch nicht versteuerte Vorabpauschale des Vorjahres, nach einmaligem Abzug des Sparerpauschbetrags; ohne Erbschaftsteuer.
Quellen
- CHECK24, Sofortrente-Vergleich: mögliche und garantierte Jahresrente bei 300.000 Euro Einmalbeitrag und Rentenbeginn mit 67, Abfrage vom 28.10.2026. Standard Life FREELAX SOFORT 16.203,84 Euro (garantiert 16.203,84 Euro), Allianz PrivatSofortRente 15.412,68 Euro (garantiert 11.949,12 Euro), Württembergische Sofortrente SR 15.407,28 Euro (garantiert 11.208,96 Euro). Ausweis der Jahresrente „bei gleichbleibenden Überschüssen“, Hinweis zu Wahlrechten wie einer Rentensteigerung in der Auszahlungsphase und Ratgeber auf derselben Seite zur dynamischen Rente (im ersten Jahr in der Regel nur so hoch wie die garantierte Rente), abgerufen am 04.11.2026; voreingestellte Rentengarantiezeit von zehn Jahren für alle Tarife, geprüft am 05.11.2026. check24.de
- Standard Life, Allgemeine Versicherungsbedingungen FREELAX SOFORT, Stand 03/2025: Kündigung, Kapitalentnahme bei vereinbarter Todesfallleistung, Bearbeitungsgebühr, Ausschluss der Überschussbeteiligung, voll garantierte Rente. standardlife.de
- Allianz, Versicherungsbedingungen SofortRente E71, Stand 12/2025: Leistungen bei Tod (Ziff. 1.2), Kapitalleistung mit Bearbeitungsgebühr (Ziff. 7), Überschussbeteiligung (Ziff. 2). allianz.de
- § 759 BGB, Leibrente auf Lebensdauer. gesetze-im-internet.de
- § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb EStG, Ertragsanteile nach Alter bei Rentenbeginn, Stand 2026. gesetze-im-internet.de
- § 32d Abs. 1 EStG, Abgeltungssteuer 25 Prozent, Stand 2026. gesetze-im-internet.de · § 3 Abs. 1 Nr. 5 und § 4 Satz 1 SolZG, Solidaritätszuschlag 5,5 Prozent, Stand 2026. gesetze-im-internet.de
- § 20 Abs. 9 EStG, Sparerpauschbetrag 1.000 Euro je Person, Stand 2026. gesetze-im-internet.de
- § 20 Abs. 1 InvStG, Teilfreistellung 30 Prozent für Aktienfonds; § 18 Abs. 1 und § 19 Abs. 1 InvStG, Vorabpauschale und ihre Anrechnung beim Verkauf; Stand 2026. gesetze-im-internet.de
- Bundesministerium der Finanzen, Schreiben vom 13.01.2026, Basiszins zur Berechnung der Vorabpauschale zum 2. Januar 2026: 3,20 Prozent. bundesfinanzministerium.de
- Statistisches Bundesamt (Destatis), Statistischer Bericht „Kohortensterbetafeln für Deutschland 1926–2026“, 16.09.2026: Überlebende des Geburtsjahrgangs 1959 im Alter 67, 98 und 100, Variante 2 (mittel). destatis.de
- Cash. Online, „Weiter sinkende Bezüge für Privatrentner“, 22.08.2017: Kürzung der Auszahlungen privater Rentenversicherungen bei den meisten der 15 größten Lebensversicherer. cash-online.de
- Börse Online, „Was zu beachten ist, wenn Versicherer die Rente kürzen“, 31.07.2017: Kürzung laufender Renten der Generali für knapp 30.000 Kunden. boerse-online.de
- Württembergische Lebensversicherung AG, Versicherungsbedingungen für die Rentenversicherung mit sofort beginnender Rentenzahlung (LR065), gültig ab 01.01.2025: Leistung bei Tod (§ 1), Kapitalabruf und Kürzung (§ 2), Ausschluss der Kündigung (§ 12). wuerttembergische.de
- Gerichtshof der Europäischen Union, Urteil vom 1. März 2011, Rechtssache C-236/09 (Test-Achats): Art. 5 Abs. 2 der Richtlinie 2004/113/EG mit Wirkung vom 21. Dezember 2012 ungültig; seither gleiche Prämien und Leistungen für Frauen und Männer in neuen Versicherungsverträgen. eur-lex.europa.eu · § 33 Abs. 5 AGG, Übergangsregel für Versicherungsverhältnisse, die vor dem 21. Dezember 2012 begründet wurden, Stand 2026. gesetze-im-internet.de
- Retire Capital, Marktdatenreihe „Asset Klassen Return EUR (ETF or proxy, after costs)“, Stand 21.10.2026: Monatsrenditen in Euro nach laufenden Kosten, genutzt für die Marktjahre 1975 bis 2025. Globale Aktien: 01/1975 bis 10/1975 US-Aktienmarkt (Fama/French, Kenneth R. French Data Library), 11/1975 bis 05/2011 MSCI World Net Return, ab 06/2011 Kurse eines Indexfonds auf einen weltweiten Aktienindex (MSCI ACWI IMI); bis 1998 über die D-Mark in Euro umgerechnet. Deutsche Staatsanleihen: REXP, ab 02/2011 Kurse eines Indexfonds auf den eb.rexx Government Germany, jeweils einschließlich Ausschüttungen. Laufende Kosten bis zum Wechsel auf die Indexfonds mit 0,20 Prozent im Jahr angesetzt, danach in den Fondskursen enthalten. Inflation: Statistisches Bundesamt, Veränderung des Jahresdurchschnitts, genutzt 1975 bis 2024. Grundlage unserer Rechnung zu allen historischen Verläufen seit 1975 und zur Grafik am Artikelanfang. Nicht öffentlich abrufbar.
- Retire Capital (2026): Entnahmestrategien im historischen Test, Studie, Stand August 2026. studien.retire.capital
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.