Entnahmeplan selbst erstellen: In vier Schritten zur tragfähigen Entnahme
Für den Vermögensaufbau hat sich ein weitgehender Konsens herausgebildet: breit streuen, Kosten senken, investiert bleiben. Für die Entnahme fehlt etwas Vergleichbares. Dabei ist sie die anspruchsvollere Aufgabe, denn ein Entnahmeplan muss über 30 Jahre und mehr mit einem unbekannten Lebensende, schwankenden Märkten und sich ändernden Ausgaben umgehen. Doch wie entsteht ein Plan, der das aushält?
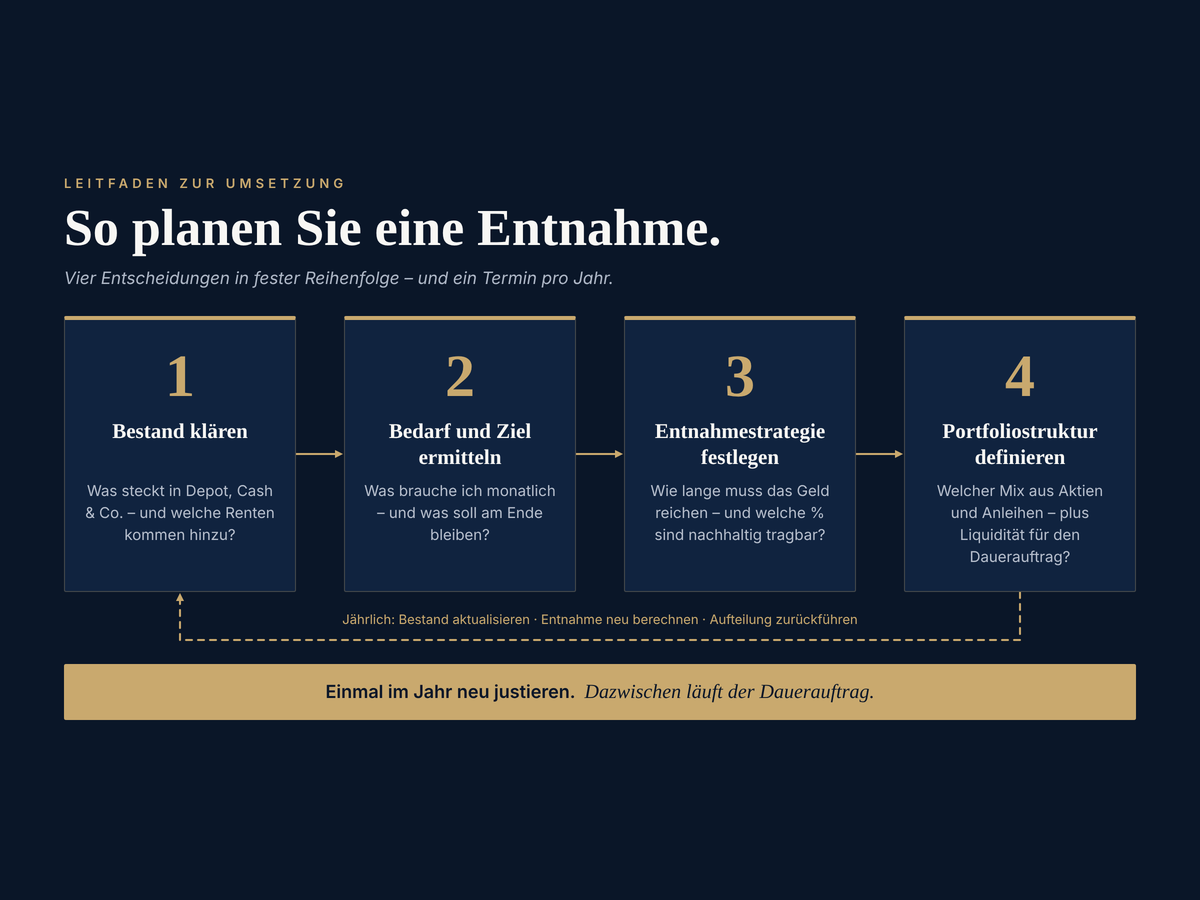
Die Forschung liefert keine Universalformel, aber eine sinnvolle Reihenfolge. Ein tragfähiger Entnahmeplan besteht aus vier Entscheidungen, die aufeinander aufbauen: Bestand klären, Bedarf und Ziel ermitteln, Entnahmestrategie festlegen, Portfoliostruktur definieren. Dazu kommt ein Termin pro Jahr, an dem der Plan neu justiert wird.
Schritt 1: Bestand klären
Das Depot ist nur ein Teil des Vermögens
Die Finanzforschung betrachtet Vermögen als Ganzes. Das Gesamtvermögen eines Haushalts sind dabei nicht nur alle Vermögensanlagen minus Verbindlichkeiten, sondern auch die sicheren Rentenansprüche. Diese verhalten sich ähnlich wie eine Anleihe mit festem Zahlungsstrom und machen rechnerisch mehr Aktienrisiko tragbar. In der Ruhestandsplanung ist nicht nur der Depotwert eine entscheidende Größe, sondern vor allem das gesicherte Einkommen.
das DIW hat für Deutschland berechnet, dass die Rentenansprüche der Haushalte im Jahr 2012 im Durchschnitt etwa so viel wert waren wie ihr gesamtes Nettovermögen.
Was zum Bestand gehört
- Liquide Anlagen: Depot, Tagesgeld, Festgeld.
- Gesetzliche Rente: Ab 55 Jahren verschickt die Deutsche Rentenversicherung alle drei Jahre eine ausführliche Rentenauskunft, sonst jährlich eine Renteninformation (§ 109 SGB VI).
- Betriebliche und private Vorsorge: Betriebsrenten, bestehende Renten- und Lebensversicherungen, geplante Kapitalauszahlungen. Die Digitale Rentenübersicht bündelt viele dieser Ansprüche (Rentenübersichtsgesetz), zeigt aber weder Depots noch Immobilien.
- Immobilien: Eine selbst genutzte Immobilie ist kein entnehmbares Vermögen, senkt aber die laufenden Wohnkosten.
- Partner: Geplant wird für den Haushalt, einschließlich einer möglichen Hinterbliebenenrente.
Netto statt brutto
Der häufigste Fehler der Bestandsaufnahme ist der Blick auf Bruttowerte. Die Beträge in Renteninformation und Rentenauskunft sind brutto und berücksichtigen keinen Kaufkraftverlust. Pflichtversicherte Rentner zahlen die Hälfte des Krankenversicherungsbeitrags einschließlich des halben Zusatzbeitrags (§ 249a SGB V) und den Pflegeversicherungsbeitrag allein. Bei einem durchschnittlichen Zusatzbeitrag von 2,9 Prozent (2026) sind das zusammen rund 12,4 Prozent der Bruttorente, für Kinderlose rund 13 Prozent. Hinzu kommt die Einkommensteuer. Bei Rentenbeginn 2026 sind 84 Prozent der gesetzlichen Rente steuerpflichtig, spätere Rentenerhöhungen in voller Höhe (§ 22 EStG). Freiwillig gesetzlich Versicherte zahlen Beiträge auf ihre gesamte wirtschaftliche Leistungsfähigkeit, also auch auf Kapitalerträge und Mieten (§ 240 SGB V).
Zwei weitere Punkte gehören in die Rechnung. Die gesetzliche Rente folgt nicht den Preisen, sondern im Wesentlichen der Lohnentwicklung (§ 68 SGB VI). Auch das Depot hat einen Nachsteuerwert: Auf unrealisierten Kursgewinnen lastet eine latente Steuer.
Schritt 2: Bedarf und Ziel ermitteln
Ausgaben sind nicht gleich Konsum
Mit dem Renteneintritt sinken die Ausgaben meist, der Lebensstandard aber nicht unbedingt. Für Deutschland fand Lührmann (2010) einen Rückgang der Ausgaben um rund 17 Prozent; zugleich stieg die Zeit für Hausarbeit um etwa 89 Minuten pro Tag. Arbeitsbedingte Kosten fallen weg, Eigenarbeit ersetzt Gekauftes.
Warum Faustregeln wenig helfen
Verbreitet ist die Faustregel, im Ruhestand würden 70 bis 80 Prozent des letzten Einkommens gebraucht. Sie entstand als Konsens unter Finanzplanern und bezieht sich auf das Bruttoeinkommen (Biggs und Springstead, 2008). Modellrechnungen für die USA ergaben im Median 75 Prozent für Paare, aber nur 55 Prozent für Alleinstehende (Scholz und Seshadri, 2009). Eine belastbarere Grundlage sind die tatsächlichen Ausgaben, etwa aus zwölf Monaten Kontoauszügen, bereinigt um arbeitsbedingte Posten und ergänzt um neue wie Reisen, Gesundheit oder die Krankenversicherung als Rentner.
Der Bedarf verläuft nicht flach
Blanchett (2014) fand in US-Haushaltsdaten, dass die realen Ausgaben zwischen 60 und 90 Jahren im Mittel um rund 1 Prozent pro Jahr sinken. Der Rückgang ist überwiegend freiwillig: Mit zunehmendem Alter verlieren etwa Reisen an Bedeutung. Für Deutschland fehlt eine vergleichbare Studie. Eine eigene „Rentnerinflation“ ist hierzulande dagegen kaum messbar, denn 2023 lag die Teuerung für Rentnerhaushalte bei 5,8 Prozent, für andere Haushalte bei 5,7 Prozent.
Rentenlücke und Pflegeszenario
Aus Bedarf und Bestand ergibt sich die Rentenlücke: Nettobedarf minus gesicherte Nettoeinkommen. Diesen Betrag muss das Depot tragen. Für die spätere Strategiewahl hilft die Trennung in Grundbedarf (Wohnen, Lebensmittel, Versicherungen) und frei verfügbare Ausgaben.
Pflege gehört als eigenes Szenario in den Plan, getrennt vom Durchschnittsbudget. Der durchschnittliche Eigenanteil im Pflegeheim lag zum 1. Juli 2026 im ersten Aufenthaltsjahr bei 3.364 Euro im Monat, also rund 40.000 Euro im Jahr (vdek, 2026). US-Studien zeigen, dass dieses Risiko einen großen Teil des Sparverhaltens Älterer erklärt.
Was am Ende bleiben soll
Oft übergangen wird in diesem Schritt die Frage, was am Ende übrig bleiben soll. In den USA hatten Ruheständler nach 18 bis 20 Jahren im Median erst 11,8 bis 27,2 Prozent ihres Vermögens ohne Immobilie verbraucht; etwa ein Drittel besaß sogar mehr als zu Beginn (Banerjee, 2018). Ein Erbe ist für viele ein echtes Ziel, aber es überschneidet sich oft mit der Pflegevorsorge, weil dasselbe Geld beides absichern soll.
Deshalb gehört das Endvermögen ausdrücklich in den Plan: Betrag, real oder nominal, mit oder ohne Immobilie. Sonst entsteht ein Restvermögen, das niemand geplant hat und das als Lebensstandard gefehlt hat.
Schritt 3: Die Entnahmestrategie festlegen
Wie lange das Geld reichen muss
Die durchschnittliche Lebenserwartung ist das falsche Planungsmaß. Laut Sterbetafel 2023/2025 haben 65-jährige Männer in Deutschland im Schnitt noch 18,0 Lebensjahre vor sich, Frauen 21,1 (Destatis, 2026). Etwa die Hälfte lebt länger, und Kohortensterbetafeln, die weiter sinkende Sterblichkeit einrechnen, ergeben für den Jahrgang 1960 noch einmal 1,5 bis 2,6 Jahre mehr (Destatis, 2020). Wer ein höheres Lebenseinkommen hatte, lebt im Schnitt länger: Bei westdeutschen Männern der Jahrgänge 1947 bis 1949 beträgt der Abstand der Lebenserwartung mit 65 zwischen oberstem und unterstem Einkommenszehntel rund sieben Jahre (Haan, Kemptner und Lüthen, 2020).
Rechnet man mit der Sterbetafel 2023/2025, erreicht gut jeder fünfte 65-jährige Mann und mehr als jede dritte 65-jährige Frau das Alter 90. Bei einem Paar wird rechnerisch in etwa der Hälfte der Fälle mindestens einer der beiden 90 Jahre alt. Ein Planungshorizont bis Mitte 90 ist damit keine Übervorsicht. Er hat aber seinen Preis, denn bei einem Horizont von 35 statt 30 Jahren sinkt die tragbare Anfangsentnahme in einer aktuellen Morningstar-Prognose für die USA von 3,9 auf 3,5 Prozent (Arnott et al., 2025).
Was die Forschung zur Anfangsentnahme zeigt
Die bekannteste Faustregel stammt von Bengen (1994): 4 Prozent des Startvermögens entnehmen und den Betrag danach jährlich an die Inflation anpassen. Die sogenannte Trinity Study bestätigte die Größenordnung für 30 Jahre (Cooley, Hubbard und Walz, 1998). Beide beruhen auf US-Daten, und die USA waren historisch ein Ausnahmemarkt. Internationale Studien kommen zu deutlich niedrigeren Werten:
| Studie | Datenbasis | Ergebnis |
|---|---|---|
| Bengen (1994) | USA ab 1926, 50 % Aktien | 4 % hielt in allen Zeiträumen mindestens 33 Jahre |
| Pfau (2010) | 17 Länder, 1900–2008, jeweils Heimatmarkt | 4 % war nur in 4 Ländern in allen 30-Jahres-Zeiträumen tragbar |
| Estrada (2021b) | 21 Länder, 1900–2019, 60 % Aktien | bei 4 % im Länderschnitt 30,7 % Fehlschläge, Weltportfolio 22 % |
| Anarkulova et al. (2025) | 38 entwickelte Märkte, Paar ab 65 | 2,31 % bei 5 % Ruinwahrscheinlichkeit |
| Arnott et al. (2025) | Morningstar-Prognose USA, 90 % Erfolg | 3,9 % über 30 Jahre, 3,5 % über 35 Jahre |
Für ein rein deutsches Portfolio ermittelte Pfau (2010) eine in allen Zeiträumen tragbare Rate von nur 1,14 Prozent, geprägt von Weltkriegen und Hyperinflation. Auf heutige, global gestreute Anleger in Euro lässt sich das nur eingeschränkt übertragen; eine begutachtete Studie für genau diese Konstellation nach Kosten und Steuern gibt es bislang nicht. Zudem heißt „Erfolg“ in diesen Studien nur, dass am Ende noch Geld übrig ist; über Kürzungen unterwegs sagt die Quote nichts. Dennoch ist klar, dass die 4 Prozent für den Markt gelten, an dem sie gemessen wurden.
Starr oder flexibel?
Starre Regeln koppeln eine feste Ausgabe an ein schwankendes Depot. Scott, Sharpe und Watson (2009) haben den Preis beziffert: Typischerweise fließen 10 bis 20 Prozent des Startvermögens in Überschüsse, die nie ausgegeben werden. Flexible Regeln tauschen ein stabiles Einkommen gegen ein geringeres Ausfallrisiko:
- Prozentuale Entnahme: Jedes Jahr wird ein fester Anteil des aktuellen Depotwerts entnommen. Das Depot kann rechnerisch nie leerlaufen, das Einkommen schwankt aber mit dem Markt.
- Leitplanken: Guyton und Klinger (2006) kürzen die Entnahme um 10 Prozent, wenn die aktuelle Entnahmerate mehr als 20 Prozent über die Startrate steigt, und erhöhen sie um 10 Prozent, wenn sie mehr als 20 Prozent darunter fällt. In ihren US-Simulationen waren so Startraten von 5,2 bis 5,6 Prozent bei mindestens 65 Prozent Aktien tragbar, vorausgesetzt, die Kürzungen werden tatsächlich umgesetzt.
- Regeln mit Restlaufzeit: Waring und Siegel (2015) berechnen die Entnahme jedes Jahr neu wie eine fiktive Rente aus aktuellem Depotwert, Zinsniveau und verbleibender Laufzeit. Regeln, die sich an der Restlebenserwartung orientieren, schnitten in Vergleichen besser ab als feste Faustregeln (Blanchett, Kowara und Chen, 2012; Sun und Webb, 2013).
Welche Regel passt, hängt von den ersten beiden Schritten ab. Wer einen großen Teil des Grundbedarfs aus gesicherten Renten deckt, kann Schwankungen der Entnahme leichter tragen. Wer ein bestimmtes Endvermögen hinterlassen will, braucht eine Regel, die Kapital erhält, statt es planmäßig zu verzehren. Vollständig gegen ein langes Leben sichert nur eine Leibrente ab (Yaari, 1965).
Schritt 4: Die Portfoliostruktur definieren
Warum die ersten Jahre zählen
In der Ansparphase spielt die Reihenfolge der Renditen für das Endvermögen keine Rolle. In der Entnahmephase entscheidet sie mit, weil jede Entnahme in einer Verlustphase zu niedrigen Kursen Anteile verkauft, die an der späteren Erholung nicht mehr teilnehmen. Dieses Renditereihenfolgerisiko ist messbar. Die maximal tragbare Entnahmerate hing in US-Daten eng mit den Renditen der ersten rund 15 Ruhestandsjahre zusammen (Korrelation 0,91); schwere Fehlsequenzen waren historisch allerdings selten (Estrada, 2021a).
Aktien, Anleihen und die Ränder
Bengen (1994) hielt für US-Anleger 50 bis 75 Prozent Aktien zu Beginn des Ruhestands für am besten belegt; darunter sanken Haltbarkeit und Endvermögen. Auch international erhöhte eine Umschichtung von 40 auf 60 Prozent Aktien die tragbare Entnahme eines Weltportfolios um knapp 8 Prozent (Estrada, 2021b). Reine Anleihe- oder Geldmarktportfolios wirken vorsichtig, tragen über 30 Jahre aber ein erhebliches Kaufkraftrisiko; Haupttreiber ist die Inflation (Anarkulova, Cederburg und O’Doherty, 2021, Arbeitspapier).
Ob ein steigender, sinkender oder konstanter Aktienanteil im Ruhestand besser abschneidet, ist offen: Pfau und Kitces (2014) fanden einen steigenden Anteil vorteilhaft, Blanchett (2015a) und Estrada (2016) fallende oder konstante Pfade gleichwertig oder besser, je nach Startbedingungen (Blanchett, 2015b).
Deutlich ist dagegen der Nutzen breiter Streuung. Bei 60 Prozent Aktien und 4 Prozent Entnahme lag die Fehlschlagquote je nach Heimatmarkt zwischen 1,1 Prozent (Kanada) und 67 Prozent (Italien); ein weltweit gestreutes Portfolio schnitt mit 22 Prozent besser ab als der Länderschnitt (Estrada, 2021b).
Liquidität für den Dauerauftrag
Damit ein monatlicher Dauerauftrag laufen kann, braucht das Verrechnungskonto Liquidität. Verbreitet sind zwei Wege: ein monatlicher Verkaufsplan im Depot oder ein jährlicher Verkauf, der den Bedarf für rund zwölf Monate auf ein Tagesgeldkonto überträgt.
Größere Puffer im Sinne einer Mehrtopfstrategie halten der Forschung dagegen schlecht stand. Estrada (2019) fand, dass ein Topf mit zwei Jahresentnahmen schlechter abschnitt als eine konstante, regelmäßig rebalancierte Aufteilung; ein Puffer von fünf Jahren erhöhte die Fehlschlagquote von unter 10 auf über 25 Prozent. Das liegt daran, dass der Topf Aktien verkauft, nach einem Einbruch aber nicht nachkauft. Eine Reserve von einem Jahr verbesserte die Ergebnisse in einer US-Simulation nur durch geringere Transaktionskosten (Pfeiffer, Salter und Evensky, 2013); ihr Nutzen ist vor allem psychologisch (Shefrin und Thaler, 1988).
Für Tagesgeld gilt die gesetzliche Einlagensicherung von 100.000 Euro je Kunde und Bank (§ 8 EinSiG). Wer thesaurierende ETFs hält, braucht zudem Anfang des Jahres Liquidität für die Steuer auf die Vorabpauschale (§ 18 InvStG).
Ihr Ruhestand. Klug geplant.
Die vier Schritte mit Ihren eigenen Zahlen durchrechnen
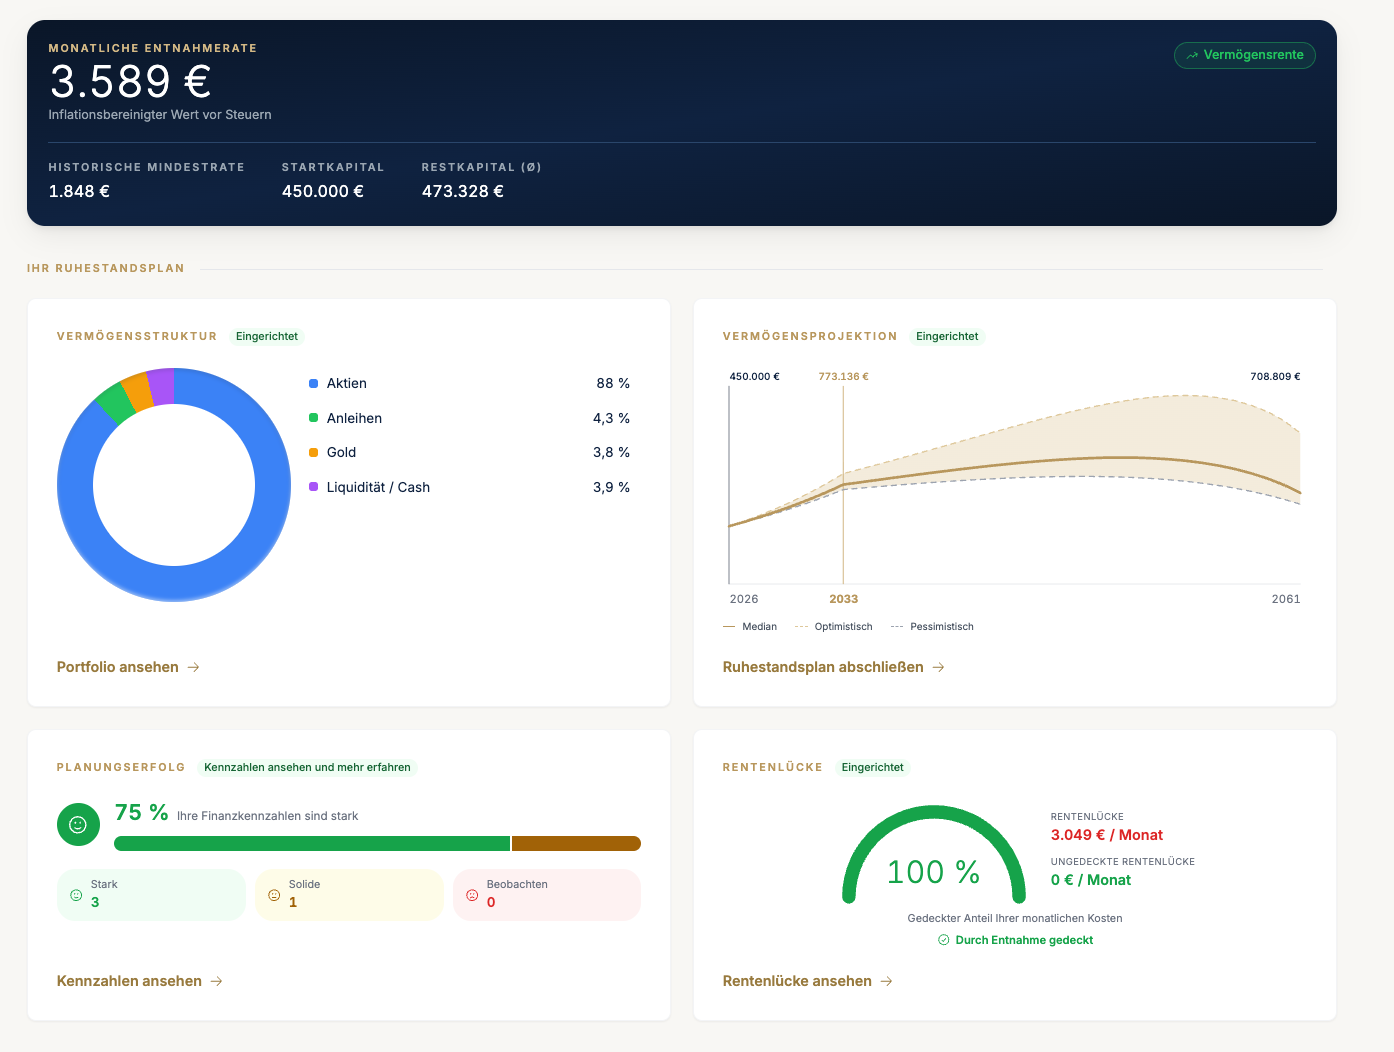
Im Ruhestands- und Entnahmeplaner bringen Sie Bestand, Bedarf, Strategie und Portfolio zusammen und sehen, wie sich die Rate Ihres Depots im mittleren und im ungünstigen historischen Verlauf entwickelt hätte.
- Rentenlücke aus Einnahmen und Ausgaben berechnen
- Entnahmestrategien an historischen Marktverläufen vergleichen
- Vermögen selbst auf vier Anlageklassen aufteilen
Der Jahrestermin: einmal im Jahr neu justieren
Ein Entnahmeplan wird einmal aufgestellt und danach Jahr für Jahr nachgeführt. Schon die Autoren der Trinity Study betonten, ihre Ergebnisse seien nicht in Stein gemeißelt, und rechneten mit Anpassungen unterwegs (Cooley, Hubbard und Walz, 2011). Estrada (2021b) schlägt eine regelmäßige Tragfähigkeitsprüfung vor.
Für einen jährlichen Rhythmus sprechen zwei Befunde. Beim Rebalancing gibt es kein optimales Intervall; eine jährliche oder halbjährliche Prüfung mit Schwellen von etwa fünf Prozentpunkten gilt als guter Kompromiss aus Risikokontrolle und Kosten (Jaconetti, Kinniry und Zilbering, 2010; Zhang et al., 2022). Der zweite Befund betrifft das Verhalten. Wer sein Depot häufig bewertet, nimmt Verluste öfter wahr und wird risikoscheuer, als es sein Anlagehorizont rechtfertigt (Benartzi und Thaler, 1995). Im Experiment senkte häufigeres Feedback die Risikobereitschaft messbar (Gneezy und Potters, 1997).
Ein Jahrestermin umfasst typischerweise:
- Bestand aktualisieren: Depotwert, Rentenanpassung, Lebenssituation.
- Bedarf und Ziel prüfen: Haben sich Ausgaben, Pläne oder der Wunsch nach einem Erbe verändert?
- Entnahme neu berechnen: nach der gewählten Regel, mit aktuellem Kapital und um ein Jahr verkürzter Restlaufzeit.
- Aufteilung zurückführen: am einfachsten, indem aus dem übergewichteten Teil verkauft wird (Jaconetti, Kinniry und Zilbering, 2010).
- Liquidität und Dauerauftrag anpassen, dann bis zum nächsten Termin laufen lassen.
Bei einschneidenden Ereignissen wie Pflegebedürftigkeit, dem Tod des Partners oder einer Erbschaft kommt ein zusätzlicher Termin hinzu.
Steuern beim Verkauf
Jeder Verkauf kann Steuern auslösen. Auf realisierte Gewinne fallen 25 Prozent Abgeltungssteuer an (§ 32d EStG), zuzüglich 5,5 Prozent Solidaritätszuschlag darauf und gegebenenfalls Kirchensteuer. Bei Aktienfonds bleiben 30 Prozent der Erträge steuerfrei (Teilfreistellung, § 20 InvStG); die effektive Belastung liegt dann ohne Kirchensteuer bei rund 18,5 Prozent. Reine Anleihefonds haben keine Teilfreistellung. Kapitalerträge bis zum Sparerpauschbetrag von 1.000 Euro (2.000 Euro bei Zusammenveranlagung) bleiben steuerfrei (§ 20 Abs. 9 EStG). Verkauft werden stets zuerst die ältesten Anteile (FiFo-Prinzip, § 20 Abs. 4 Satz 7 EStG). Bei niedrigem persönlichem Steuersatz kann die Günstigerprüfung relevant werden (§ 32d Abs. 6 EStG).
Fazit
Ein tragfähiger Entnahmeplan ist weniger eine Frage der einen richtigen Zahl als der richtigen Reihenfolge. Bestand und Bedarf zeigen, wie viel das Depot leisten muss; das Ziel zeigt, was am Ende bleiben soll. Daraus folgen die Strategie und erst dann die Portfoliostruktur. Faustregeln aus US-Daten lassen sich dabei nicht ungeprüft übernehmen, und über 30 Jahre bleibt ein Plan nur richtig, wenn er regelmäßig überprüft wird. Einmal im Jahr wird neu justiert, dazwischen läuft der Dauerauftrag.
Wie groß Ihre Rentenlücke ist und welche Entnahme Ihr Vermögen über Ihren Planungshorizont trägt, berechnen Sie mit dem Auszahlplaner von retire.capital. Jetzt berechnen.
Die Inhalte dieser Seite dienen ausschließlich der Information und stellen keine Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Alle Berechnungen basieren auf historischen Daten und Modellannahmen – vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.
Die dargestellten Rentenwerte basieren auf den aktuellen Berechnungsgrundlagen der Deutschen Rentenversicherung. Zukünftige Rentenanpassungen, Gesetzesänderungen und individuelle Faktoren können zu abweichenden Ergebnissen führen.
Die steuerlichen Informationen dienen der allgemeinen Orientierung und ersetzen keine individuelle steuerliche Beratung. Steuerrecht ist komplex und unterliegt häufigen Änderungen. Konsultieren Sie einen Steuerberater für Ihre persönliche Situation.
Weiterlesen
- Portfoliostrategie in der Entnahmephase
- 100 minus Lebensalter: Der teure Denkfehler der bekanntesten Anleihen-Faustregel
- Warum einfaches Rebalancing in der Entnahmephase nicht funktioniert
- Ewige Rente: Welche Entnahmestrategie ist am besten für den Kapitalerhalt geeignet
- Entsparen statt Vererben! Eine Studie verrät, was Ruheständler wirklich wollen
- FiFo-Prinzip bei ETFs: Steuern stunden statt zahlen
- Steuern & Recht in der Entnahmephase
- Studie: Entnahmestrategien im historischen Test
Häufige Fragen
Wie viel bleibt von meiner Bruttorente aus der Renteninformation netto übrig?
Bei pflichtversicherten Rentnern gehen 2026 rund 12,4 Prozent der Bruttorente an Kranken- und Pflegeversicherung, bei Kinderlosen rund 13 Prozent, gerechnet mit dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent. Pflichtversicherte tragen die Hälfte des Krankenversicherungsbeitrags samt halbem Zusatzbeitrag und den Pflegeversicherungsbeitrag allein. Hinzu kommt die Einkommensteuer: Bei Rentenbeginn 2026 sind 84 Prozent der gesetzlichen Rente steuerpflichtig, spätere Rentenerhöhungen in voller Höhe. Freiwillig gesetzlich Versicherte zahlen Beiträge auch auf Kapitalerträge und Mieten. Die Renteninformation, die Mitteilung der Deutschen Rentenversicherung über die erwartete Rente, weist Bruttowerte aus und berücksichtigt keinen Kaufkraftverlust.
Wie viel Prozent meines letzten Einkommens brauche ich im Ruhestand wirklich?
Die verbreitete Faustregel nennt 70 bis 80 Prozent des letzten Bruttoeinkommens, belastbarer sind aber die eigenen Ausgaben. Die Faustregel entstand als Konsens unter Finanzplanern; Scholz und Seshadri ermittelten 2009 in Modellrechnungen für die USA im Median 75 Prozent für Paare, für Alleinstehende nur 55 Prozent. Die eigenen Ausgaben lassen sich etwa aus zwölf Monaten Kontoauszügen ermitteln, bereinigt um arbeitsbedingte Kosten und ergänzt um neue Posten wie Reisen, Gesundheit oder die Krankenversicherung als Rentner. Für Deutschland fand Lührmann 2010 beim Renteneintritt einen Rückgang der Ausgaben um rund 17 Prozent. Blanchett zeigte 2014 an US-Haushaltsdaten, dass die realen Ausgaben zwischen 60 und 90 Jahren im Mittel um rund 1 Prozent pro Jahr sinken; für Deutschland fehlt eine vergleichbare Längsschnittstudie.
Wie lange muss mein Geld reichen, wenn ich mit 65 in Rente gehe?
Für 65-Jährige ist ein Planungshorizont bis Mitte 90, also 30 Jahre und mehr, keine Übervorsicht; die durchschnittliche Lebenserwartung ist dafür das falsche Maß. Laut Sterbetafel 2023/2025 haben 65-jährige Männer in Deutschland im Schnitt noch 18,0 Lebensjahre vor sich, Frauen 21,1, und etwa die Hälfte lebt länger. Nach der Sterbetafel 2022/2024 erreicht gut jeder fünfte 65-jährige Mann und mehr als jede dritte 65-jährige Frau das Alter 90; bei einem Paar wird in etwa der Hälfte der Fälle mindestens einer der beiden 90 Jahre alt. Der längere Horizont senkt die tragbare Anfangsentnahme, also den Anteil des Startvermögens, der im ersten Jahr entnommen wird: In einer Morningstar-Prognose von 2025 für die USA lag sie bei 30 Jahren bei 3,9 Prozent, bei 35 Jahren bei 3,5 Prozent.
Gilt die 4-Prozent-Regel auch für mein Depot in Deutschland?
Die 4-Prozent-Regel beruht auf US-Daten, und die USA waren historisch ein Ausnahmemarkt; internationale Studien kommen zu deutlich niedrigeren Werten. Bengen leitete die Regel 1994 ab: im ersten Jahr 4 Prozent des Startvermögens entnehmen und den Betrag danach jährlich an die Inflation anpassen. Anarkulova und Koautoren ermittelten 2025 für 38 entwickelte Märkte 2,31 Prozent für ein Paar ab 65, bei einer Ruinwahrscheinlichkeit von 5 Prozent, also dem Risiko, dass das Geld zu Lebzeiten ausgeht. Pfau fand 2010 für ein rein deutsches Portfolio eine in allen Zeiträumen tragbare Rate von nur 1,14 Prozent, geprägt von Weltkriegen und Hyperinflation; auf heutige, weltweit gestreute Anleger in Euro lässt sich das nur eingeschränkt übertragen. Eine begutachtete Studie für diese Anleger nach Kosten und Steuern gibt es bislang nicht.
Quellen
Wissenschaftliche Literatur und Research
1. Aguiar, M. & Hurst, E. (2005). Consumption versus Expenditure. Journal of Political Economy, 113(5), 919–948.
2. Ameriks, J., Briggs, J., Caplin, A., Shapiro, M. & Tonetti, C. (2020). Long-Term-Care Utility and Late-in-Life Saving. Journal of Political Economy, 128(6), 2375–2451.
3. Anarkulova, A., Cederburg, S. & O’Doherty, M. S. (2021). The Long-Horizon Returns of Stocks, Bonds, and Bills. Arbeitspapier.
4. Anarkulova, A., Cederburg, S., O’Doherty, M. S. & Sias, R. (2025). The Safe Withdrawal Rate: Evidence from a Broad Sample of Developed Markets. Journal of Pension Economics & Finance, 24(3), 464–500.
5. Arnott, A. C., Benz, C., Kephart, J. & Guo, T. (2025). The State of Retirement Income 2025. Morningstar, 3. Dezember 2025.
6. Banerjee, S. (2018). Asset Decumulation or Asset Preservation? What Guides Retirement Spending? EBRI Issue Brief Nr. 447.
7. Benartzi, S. & Thaler, R. H. (1995). Myopic Loss Aversion and the Equity Premium Puzzle. Quarterly Journal of Economics, 110(1), 73–92.
8. Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
9. Beznoska, M., Niehues, J., Schüler, R. M. & Stockhausen, M. (2024). Inflationsbetroffenheit von Rentnerhaushalten. Institut der deutschen Wirtschaft, Abschlussbericht, April 2024.
10. Biggs, A. G. & Springstead, G. R. (2008). Alternate Measures of Replacement Rates for Social Security Benefits and Retirement Income. Social Security Bulletin, 68(2).
11. Blanchett, D. (2014). Exploring the Retirement Consumption Puzzle. Journal of Financial Planning, 27(5), 34–42.
12. Blanchett, D. (2015a). Revisiting the Optimal Distribution Glide Path. Journal of Financial Planning, 28(2), 52–61.
13. Blanchett, D. (2015b). Initial Conditions and Optimal Retirement Glide Paths. Journal of Financial Planning, 28(9), 52–60.
14. Blanchett, D., Kowara, M. & Chen, P. (2012). Optimal Withdrawal Strategy for Retirement Income Portfolios. Morningstar Research Paper.
15. Blanchett, D. & Straehl, P. U. (2015). No Portfolio Is an Island. Financial Analysts Journal, 71(3), 15–33.
16. Bönke, T., Grabka, M., Schröder, C., Wolff, E. N. & Zyska, L. (2019). The Joint Distribution of Net Worth and Pension Wealth in Germany. Review of Income and Wealth, 65(4), 834–871.
17. Cooley, P. L., Hubbard, C. M. & Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal, 20(2), 16–21.
18. Cooley, P. L., Hubbard, C. M. & Walz, D. T. (2011). Portfolio Success Rates: Where to Draw the Line. Journal of Financial Planning, 24(4), 48–60.
19. De Nardi, M., French, E. & Jones, J. B. (2010). Why Do the Elderly Save? The Role of Medical Expenses. Journal of Political Economy, 118(1), 39–75.
20. Estrada, J. (2016). The Retirement Glidepath: An International Perspective. Journal of Investing, 25(2), 28–54.
21. Estrada, J. (2019). The Bucket Approach for Retirement: A Suboptimal Behavioral Trick? Journal of Investing, 28(5), 54–68.
22. Estrada, J. (2021a). Sequence Risk: Is It Really a Big Deal? Journal of Investing, 30(6), 47–69.
23. Estrada, J. (2021b). The Sustainability of (Global) Withdrawal Strategies. Journal of Financial Planning, 34(11), 82–98.
24. Gneezy, U. & Potters, J. (1997). An Experiment on Risk Taking and Evaluation Periods. Quarterly Journal of Economics, 112(2), 631–645.
25. Guyton, J. T. & Klinger, W. J. (2006). Decision Rules and Maximum Initial Withdrawal Rates. Journal of Financial Planning, 19(3), 49–57.
26. Haan, P., Kemptner, D. & Lüthen, H. (2020). The Rising Longevity Gap by Lifetime Earnings. Journal of the Economics of Ageing, 17, 100199.
27. Ibbotson, R. G., Milevsky, M. A., Chen, P. & Zhu, K. X. (2007). Lifetime Financial Advice: Human Capital, Asset Allocation, and Insurance. CFA Institute Research Foundation.
28. Jaconetti, C. M., Kinniry, F. M. & Zilbering, Y. (2010). Best Practices for Portfolio Rebalancing. Vanguard Research.
29. Kopczuk, W. & Lupton, J. (2007). To Leave or Not to Leave: The Distribution of Bequest Motives. Review of Economic Studies, 74(1), 207–235.
30. Lockwood, L. M. (2018). Incidental Bequests and the Choice to Self-Insure Late-Life Risks. American Economic Review, 108(9), 2513–2550.
31. Lührmann, M. (2010). Consumer Expenditures and Home Production at Retirement – New Evidence from Germany. German Economic Review, 11(2), 225–245.
32. Merton, R. C. (2014). The Crisis in Retirement Planning. Harvard Business Review, Juli–August 2014.
33. Pfau, W. D. (2010). An International Perspective on Safe Withdrawal Rates: The Demise of the 4 Percent Rule? Journal of Financial Planning, Dezember 2010, 52–61.
34. Pfau, W. D. & Kitces, M. E. (2014). Reducing Retirement Risk with a Rising Equity Glide Path. Journal of Financial Planning, 27(1), 38–45.
35. Pfeiffer, S., Salter, J. & Evensky, H. (2013). The Benefits of a Cash Reserve Strategy in Retirement Distribution Planning. Journal of Financial Planning, 26(9), 49–55.
36. Reichenstein, W. (2006). After-Tax Asset Allocation. Financial Analysts Journal, 62(4), 14–19.
37. Rohwedder, S., Hurd, M. D. & Hudomiet, P. (2022). Explanations for the Decline in Spending at Older Ages. Michigan Retirement and Disability Research Center, Working Paper 2022-440.
38. Scholz, J. K. & Seshadri, A. (2009). What Replacement Rates Should Households Use? Michigan Retirement Research Center, Working Paper 2009-214.
39. Scott, J. S., Sharpe, W. F. & Watson, J. G. (2009). The 4% Rule – At What Price? Journal of Investment Management, 7(3).
40. Shefrin, H. M. & Thaler, R. H. (1988). The Behavioral Life-Cycle Hypothesis. Economic Inquiry, 26(4), 609–643.
41. Sun, W. & Webb, A. (2013). Should Households Base Asset Decumulation Strategies on Required Minimum Distribution Tables? Geneva Papers on Risk and Insurance, 38, 729–752.
42. Waring, M. B. & Siegel, L. B. (2015). The Only Spending Rule Article You Will Ever Need. Financial Analysts Journal, 71(1), 91–107.
43. Yaari, M. E. (1965). Uncertain Lifetime, Life Insurance, and the Theory of the Consumer. Review of Economic Studies, 32(2), 137–150.
44. Zhang, Y. et al. (2022). Rational Rebalancing: An Analytical Approach to Multiasset Portfolio Rebalancing Decisions and Insights. Vanguard Research.
Amtliche Statistik und Daten
45. Destatis (2020). Kohortensterbetafeln für Deutschland – Methoden- und Ergebnisbericht, Geburtsjahrgänge 1920–2020.
46. Destatis (2025). Statistischer Bericht – Sterbetafeln 2022/2024.
47. Destatis (2026). Pressemitteilung Nr. 236 vom 7. Juli 2026 – Sterbetafel 2023/2025.
48. Deutsche Rentenversicherung (2026). FAQ zur Renteninformation, Stand 17. Mai 2026.
49. Verband der Ersatzkassen (vdek) (2026). Pressemitteilung vom 14. Juli 2026 – Eigenanteile in der stationären Pflege, Stichtag 1. Juli 2026.
Gesetze
50. § 68, § 109 SGB VI – Rentenanpassung; Renteninformation und Rentenauskunft.
51. § 240, § 249a SGB V – Beitragsbemessung freiwillig Versicherter; Beitragstragung bei Rentenbezug.
52. § 20 Abs. 4 Satz 7 und Abs. 9, § 22, § 32d EStG – FiFo-Prinzip, Sparerpauschbetrag, Besteuerung von Renten, Abgeltungssteuer.
53. § 18, § 20 InvStG – Vorabpauschale, Teilfreistellung.
54. § 8 EinSiG – Einlagensicherung.
55. Gesetz zur Errichtung einer Digitalen Rentenübersicht (Rentenübersichtsgesetz – RentÜG) vom 11. Februar 2021.
Risikohinweis
Die Inhalte dieser Website dienen ausschließlich der Information und stellen keine Anlageberatung, Steuerberatung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.
Die Kapitalanlage ist mit Risiken verbunden. Der Wert von Anlagen sowie die daraus erzielten Erträge können steigen und fallen – Anleger erhalten den eingesetzten Betrag möglicherweise nicht vollständig zurück. Für die Entnahme- und Frührentenplanung gilt insbesondere: Das Rendite-Reihenfolge-Risiko und das Langlebigkeitsrisiko können die Nachhaltigkeit eines Entnahmeplans erheblich beeinflussen.
Alle Berechnungen und Szenarien basieren auf historischen Daten und Modellannahmen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Simulationen erzeugen Wahrscheinlichkeitsszenarien – keine Garantien. Die steuerliche Behandlung von Kapitalanlagen ist individuell und kann sich ändern; die dargestellten steuerlichen Informationen ersetzen keine Beratung durch einen Steuerberater.
Bitte lesen Sie auch unsere Risikohinweise und Nutzungsbedingungen.