Entnahmeplan-Rechner
Entnahmerechner
Mit unserem Auszahlplaner berechnen Sie, wie viel Sie monatlich mit gleichbleibender Kaufkraft aus Ihrem Vermögen entnehmen können. Einfach Startkapital, Vermögensstruktur, Planungszeitraum und gewünschtes Restkapital eingeben und der Rechner zeigt Ihnen Ihre monatliche Entnahmerate.
Ihr Ruhestand wird bis zum Alter von 95 Jahren geplant.
Wieviel Prozent des Kapitals wollen Sie nicht entnehmen
Vermögensprojektion
Alle Beträge in Nominalwerten, ohne Inflationsbereinigung. Keine Anlageberatung. Modell ohne Steuern und Gebühren.
Keine Anlageberatung, vereinfachtes Modell ohne Steuern und Gebühren
Ihr Ruhestand. Klug geplant.
Registrieren und Zugang zu allen Funktionen erhalten
Machen Sie aus Ihrem Vermögen ein verlässliches Ruhestandseinkommen, einfach und nachvollziehbar.
- Vermögensprojektion anhand individueller Portfoliostruktur
- Rentenlückenberechnung mit Einnahmen und Ausgaben
- Entnahmestrategien mit historischen Verläufen
Was berechnet dieser Entnahmeplan-Rechner?
Wer im Ruhestand vom angesparten Vermögen leben möchte, steht früher oder später vor der Frage: Wie viel kann ich mir jeden Monat auszahlen, ohne dass mein Geld zu früh aufgebraucht ist? Unser Entnahmeplan-Rechner gibt die Antwort.
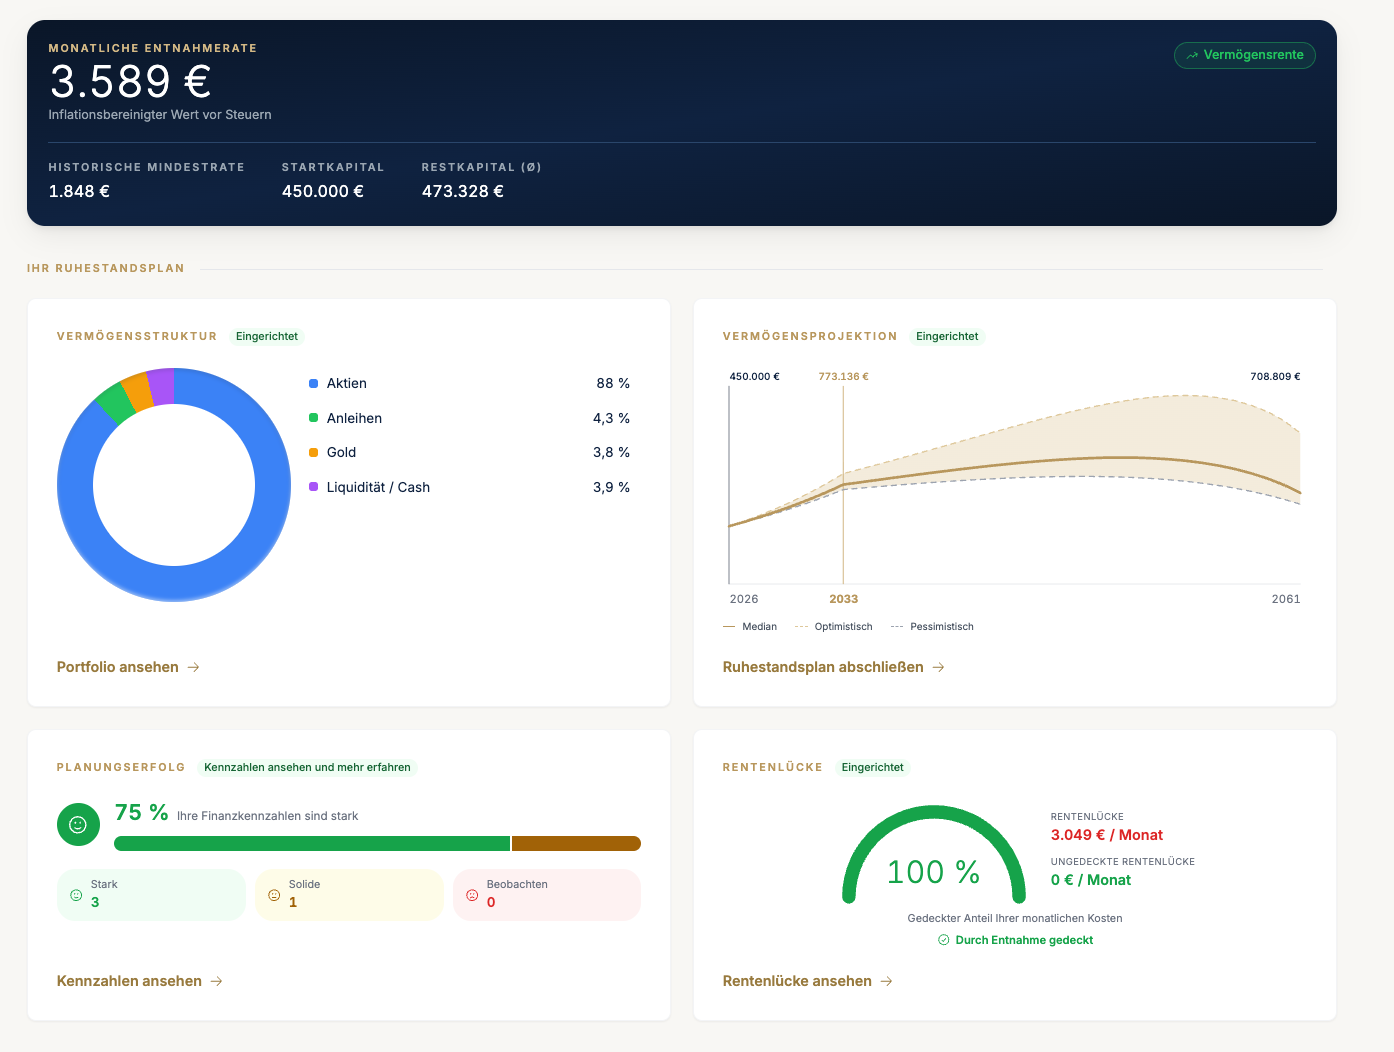
Sie geben ein, wie viel Kapital Sie mitbringen (Startkapital), und wählen, wie es auf Aktien, Anleihen und Cash verteilt sein soll (Vermögensstruktur). Dann tragen Sie Ihr Alter ein (Alter heute) und legen fest, ab wann Sie entnehmen, bis zu welchem Alter das Geld reichen (Alter Planungsende) und wie viel am Ende übrig bleiben soll. Daraus ergibt sich der Betrag, den Sie sich jeden Monat auszahlen können (Monatliche Auszahlung). Die Vermögensprojektion zeigt Ihnen, wie sich Ihr Depot basierend auf der gewählten Vermögensstruktur über die gewählte Laufzeit entwickeln würde und wie viel Sie in Summe daraus entnehmen werden. Gerechnet haben wir die Entnahme nach dem Prinzip der Vermögensrente.
Entnahmedauer & Langlebigkeitsrisiko: Warum Sie bis Alter 90 oder 95 planen sollten
Aus der Differenz zwischen dem Alter bei Planungsende und Ihrem Alter bei Renteneintritt berechnet der Entnahmerechner die Anzahl der Monate, auf die er das Geld verteilt. Je länger dieser Zeitraum, desto niedriger fällt die monatliche Auszahlung aus. Haben Sie einen Kapitalerhalt am Ende definiert, wird dieser Betrag vor der Verteilung von Ihrem Vermögen abgezogen. Folglich ergibt eine kurze Laufzeit ohne geplanten Kapitalerhalt eine hohe monatliche Rate, während die Rate mit jedem zusätzlichen Jahr Laufzeit kleiner wird.
Je kürzer die Laufzeit angesetzt wird, desto größer wird aber auch das sogenannte Langlebigkeitsrisiko, also das Risiko, länger zu leben als das eigene Vermögen reicht. Wer nur bis zur durchschnittlichen Lebenserwartung plant und das Kapital bis dahin aufbraucht, lebt mit einer Wahrscheinlichkeit von etwas mehr als 50 Prozent länger, als das Geld reicht. Dieses Langlebigkeitsrisiko bleibt bis ins hohe Alter bestehen: Bei heute 60-jährigen Männern sinkt die Wahrscheinlichkeit, noch zu leben, erst mit 93 Jahren unter 10 Prozent, bei Frauen erst mit 96. Es empfiehlt sich also, den Entnahmerechner mit einem realistischen Planungsende zu befüllen.
ETF-Entnahmeplan nach Maß: Welche Vermögensstruktur passt zu Ihnen?
Wie hoch Ihre monatliche Auszahlung ausfallen kann und wie stark sie schwanken würde, hängt vor allem davon ab, wie Ihr Vermögen aufgeteilt ist. Zur Wahl stehen drei Mischungen (Vermögensstruktur). Alle halten 10 Prozent Cash und den Rest in Aktien und Anleihen: Die aktienlastige Mischung legt 85 Prozent des Depots in Aktien an, die ausgewogene 60 und die anleihenlastige 30 Prozent. In einem ETF-Entnahmeplan trugen historisch die Aktien die Rendite, Anleihen und Cash dämpften die Schwankungen. Deshalb ergibt die aktienlastige Mischung im Rechner die höchste Auszahlung. Die Kehrseite zeigt er nicht: Ein aktienlastiges Depot schwankt stärker, und die stabilsten Ergebnisse lagen historisch bei gemischten Depots. Welche Mischung einen ETF-Entnahmeplan über Jahrzehnte trägt, ist eine Frage der Portfoliostrategie. Wer die Anteile frei festlegen oder Gold beimischen möchte, kann das in unserem ausführlicheren Ruhestandsplaner tun.
Kapitalverzehr oder Vermögen vererben: Wie der Kapitalerhalt am Ende Ihre monatliche Auszahlung steuert
Was am Planungsende mit Ihrem Vermögen geschehen soll, legen Sie selbst fest: Soll es aufgebraucht sein, oder soll etwas übrig bleiben, zum Beispiel für Erben oder als Reserve für ein längeres Leben? Diesen Rest stellen Sie mit einem Regler ein. Dabei können Sie zwischen 0 und 80 Prozent wählen (Kapitalerhalt am Ende). Bei 0 Prozent plant der Rechner vollständigen Kapitalverzehr: Das Depot wird bis zum Ende aufgebraucht, und die monatliche Auszahlung ist am höchsten. Je höher Sie den Regler stellen, desto weniger Kapitalverzehr plant er ein und desto niedriger fällt sie aus.
So rechnen Sie weiter
Die monatliche Auszahlung ist nur ein Teil Ihres Einkommens im Ruhestand. Wie groß die Lücke zwischen Ihrem Bedarf und Ihrer gesetzlichen Rente ist, die die Auszahlung schließen soll, wie sich Ihr Vermögen bis zum Ruhestand entwickeln kann und welchen Einfluss die Vermögensverteilung darauf hat, das können Sie in unserem Ruhestands- und Entnahmeplaner ermitteln.
Rentenlücke, Vermögen und Entnahme in einem Plan
Nach der kostenlosen Registrierung rechnen Sie im Planer mit Ihren eigenen Zahlen weiter: von der Rentenlücke über die Entwicklung Ihres Vermögens bis zur monatlichen Entnahme.
Häufige Fragen
Gibt es einen Unterschied zwischen Entnahmeplan und Auszahlplan?
Im Prinzip nicht. Beide Begriffe meinen, dass Sie sich aus einem Vermögen regelmäßig Geld auszahlen, bis es aufgebraucht ist oder ein festgelegter Rest bleibt. Verschieden ist oft das Produkt dahinter: Bei Banken heißt Auszahlplan häufig ein Angebot mit festem Zins. Der Entnahmerechner von Retire Capital geht dagegen von einem Wertpapierdepot aus, das während der Entnahme angelegt bleibt.
Wie viel monatliche Rente bringen 500.000 Euro?
Mit 500.000 Euro ergibt der Entnahmerechner von Retire Capital beispielhaft 2.292 Euro im Monat vor Steuern und Kosten, wenn die Auszahlung von 67 bis 95 Jahren läuft, das Vermögen aktienlastig mit 85 Prozent Aktien angelegt ist und der Regler Kapitalerhalt am Ende auf 35 Prozent steht. Der Rechner unterstellt dabei die historische Durchschnittsrendite als gleichbleibende Rendite und plant ein, dass ein Teil des Kapitals verbraucht wird; schwache Börsenjahre kurz nach Rentenbeginn würden die tragbare Rate senken. Zum Vergleich: Nach der 4-Prozent-Regel wären es im ersten Jahr rund 1.667 Euro im Monat vor Steuern, denn 4 Prozent von 500.000 Euro sind 20.000 Euro im Jahr.
Muss ich auf die Auszahlungen aus einem ETF-Entnahmeplan Steuern zahlen?
Steuern fallen bei einer Entnahme aus dem ETF-Depot nur auf den Gewinn an, der in den verkauften Anteilen steckt, nicht auf den ganzen ausgezahlten Betrag. Auf diesen Gewinn werden 25 Prozent Abgeltungssteuer und darauf 5,5 Prozent Solidaritätszuschlag fällig, zusammen 26,375 Prozent ohne Kirchensteuer. Bei Aktienfonds, also ETF mit mehr als 50 Prozent Aktien, bleiben 30 Prozent des Gewinns steuerfrei (Teilfreistellung), sodass rund 18,5 Prozent des Gewinns als Steuer anfallen. Kapitalerträge bis 1.000 Euro im Jahr, bei zusammen veranlagten Ehepaaren 2.000 Euro, deckt der Sparerpauschbetrag ab (alle Werte Stand 2026). Steuerlich gelten die zuerst gekauften Anteile als zuerst verkauft, deshalb hängt der Gewinnanteil einer Entnahme vom Kaufzeitpunkt und der Kursentwicklung seither ab; mehr dazu in den Grundlagen der ETF-Besteuerung.
Fallen bei einem privaten Entnahmeplan Beiträge zur Krankenversicherung an?
Krankenkassenbeiträge auf Erträge aus einem privaten Entnahmeplan zahlen nur freiwillig gesetzlich Versicherte; Pflichtmitglieder der Krankenversicherung der Rentner (KVdR) zahlen darauf keine. In die KVdR kommt, wer in der zweiten Hälfte seines Erwerbslebens mindestens neun Zehntel der Zeit gesetzlich versichert war. Freiwillig versicherte Rentner ohne Anspruch auf Krankengeld zahlen auf ihre Kapitalerträge, also auch auf Gewinne aus verkauften Fondsanteilen, den ermäßigten Beitragssatz von 14,0 Prozent und den Zusatzbeitrag ihrer Kasse, im Durchschnitt 2,9 Prozent. Hinzu kommt der Pflegebeitrag, und alle Beiträge fallen nur bis zur Beitragsbemessungsgrenze von 5.812,50 Euro Monatseinkommen an (alle Werte Stand 2026). Privat Versicherte zahlen Beiträge unabhängig vom Einkommen; mehr zu Kapitalerträgen und Krankenversicherung.
Was ist besser: Ein ETF-Entnahmeplan oder eine private Rentenversicherung (Sofortrente)?
Keines von beiden ist allgemein besser; welches passt, hängt davon ab, ob Ihnen Flexibilität und Erbe oder die Absicherung eines sehr langen Lebens wichtiger sind. Beim ETF-Entnahmeplan bleibt das Depot Ihr Eigentum, die Rate lässt sich jederzeit ändern, und was übrig bleibt, erben Ihre Angehörigen. Dafür fallen laufende Fonds- und Depotkosten an, versteuert wird der Gewinnanteil der verkauften Anteile, und weil das Depot mit den Märkten schwankt, kann das Geld bei hoher Entnahme und langem Leben aufgebraucht sein.
Die Sofortrente tauscht einen Einmalbeitrag gegen eine lebenslange Rente, deren Mindesthöhe der Versicherer garantiert und die Überschüsse erhöhen können; versteuert wird nur ein Ertragsanteil, bei Rentenbeginn mit 67 Jahren 17 Prozent der Rente (Stand 2026). Dafür ist der Einmalbeitrag nicht mehr frei verfügbar, Kosten sind in die Rente eingerechnet, und Erben erhalten in der Regel nur etwas, wenn eine Rentengarantiezeit oder Beitragsrückgewähr vereinbart ist, die die Rente senkt.
Was passiert mit meinem Entnahmeplan bei einem Börsencrash kurz nach Rentenbeginn?
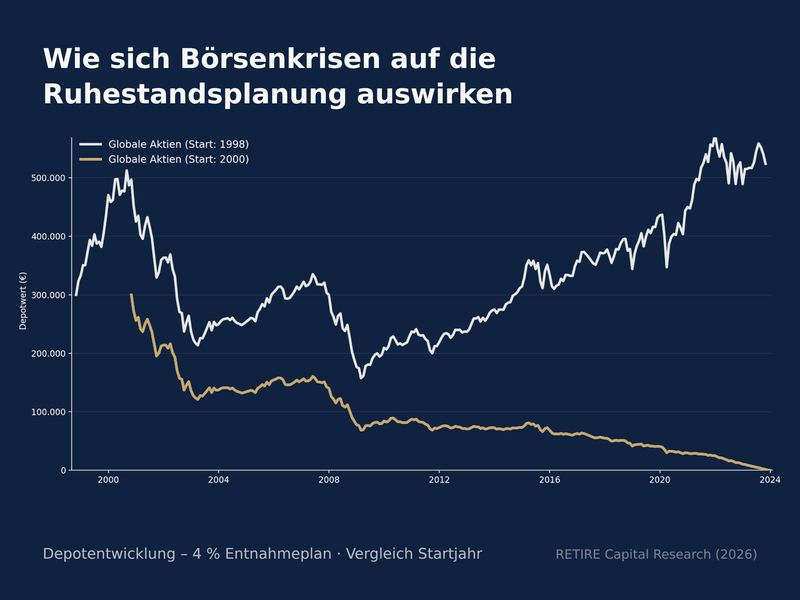
Fallen die Kurse kurz nach Rentenbeginn stark, schadet das einem Entnahmeplan mehr als derselbe Verlust Jahre später, weil die Entnahmen dann Anteile zu niedrigen Kursen verkaufen und dieses Geld an der Erholung nicht mehr teilnimmt. Wie stark dieses Renditereihenfolgerisiko wirkt, zeigt in unserer Auswertung historischer Daten das Startjahr 2000. Ein beispielhaftes reines Aktiendepot mit 300.000 Euro und einer festen, jährlich an die Inflation angepassten Entnahme von anfangs 4 Prozent war nach Dotcom-Crash und Finanzkrise bereits 2023 aufgebraucht, nach 23 statt der geplanten 35 Jahre; ein gemischtes Depot mit 70 Prozent Aktien überstand denselben Zeitraum mit rund 150.000 Euro Restkapital (Beträge nominal). Abfedern lässt sich das Risiko etwa über die Aufteilung zwischen Aktien und Anleihen oder eine Entnahme, die nach Verlusten sinkt. Der Entnahmerechner von Retire Capital rechnet mit der historischen Durchschnittsrendite als gleichbleibender Rendite und bildet einen solchen Crash deshalb nicht ab.
Quellen
- Retire Capital (2026): Entnahmestrategien im historischen Test, Studie, Stand August 2026. Belegt: Überlebenswahrscheinlichkeit heute 60-Jähriger nach der Sterbetafel 2023/2025 des Statistischen Bundesamts (unter 10 Prozent ab 93 Jahren bei Männern und ab 96 Jahren bei Frauen; etwas mehr als die Hälfte lebt länger als die durchschnittliche Lebenserwartung); stabilste Ergebnisse bei gemischten Depots; Startjahr 2000, reines Aktiendepot gegen Depot mit 70 Prozent Aktien, Zeitraum 2000 bis 2023. https://studien.retire.capital/entnahmestrategien-im-historischen-test
- Bengen, W. P. (1994): Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning, Oktober 1994. Belegt: 4-Prozent-Regel, anfängliche, jährlich an die Inflation angepasste Entnahme von 4 Prozent, US-Daten 1926 bis 1992. https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
- Einkommensteuergesetz (EStG), § 20 Abs. 4 Satz 7 und Abs. 9, § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb, § 32d Abs. 1, abgerufen am 22.10.2026. Belegt: Abgeltungssteuer 25 Prozent, Sparerpauschbetrag 1.000 und 2.000 Euro, Verkaufsreihenfolge der zuerst gekauften Anteile, Ertragsanteil 17 Prozent bei Rentenbeginn mit 67, Stand 2026. https://www.gesetze-im-internet.de/estg/
- Solidaritätszuschlaggesetz 1995 (SolZG), § 3 Abs. 1 Nr. 5, § 4, abgerufen am 22.10.2026. Belegt: Solidaritätszuschlag von 5,5 Prozent auf die Kapitalertragsteuer, Stand 2026. https://www.gesetze-im-internet.de/solzg_1995/__4.html
- Investmentsteuergesetz (InvStG), § 2 Abs. 6, § 20 Abs. 1, abgerufen am 22.10.2026. Belegt: Teilfreistellung von 30 Prozent bei Aktienfonds, Definition Aktienfonds, Stand 2026. https://www.gesetze-im-internet.de/invstg_2018/__20.html
- Sozialgesetzbuch V (SGB V), § 5 Abs. 1 Nr. 11, §§ 237, 240, 243, abgerufen am 22.10.2026. Belegt: Zugang zur Krankenversicherung der Rentner, beitragspflichtige Einnahmen, ermäßigter Beitragssatz von 14,0 Prozent, Stand 2026. https://www.gesetze-im-internet.de/sgb_5/
- GKV-Spitzenverband: Katalog der beitragspflichtigen Einnahmen nach § 240 SGB V, Stand 11.12.2023. Belegt: Kapitalerträge und Investmenterträge sind bei freiwillig Versicherten beitragspflichtig. https://informationsportal.de/wp-content/uploads/2023-12-11_Katalog_Beitragseinnahmen_240SGBV_barrierefrei-1.pdf
- Bundesministerium für Gesundheit: Bekanntmachung des durchschnittlichen Zusatzbeitragssatzes für 2026, BAnz AT 10.11.2025 B7. Belegt: durchschnittlicher Zusatzbeitrag von 2,9 Prozent im Jahr 2026. https://www.bundesanzeiger.de/pub/publication/oUJYVk8GYRXybnb9Y4h/content/oUJYVk8GYRXybnb9Y4h/BAnz%20AT%2010.11.2025%20B7.pdf
- Bundesregierung: Beitragsbemessungsgrenzen 2026. Belegt: Beitragsbemessungsgrenze von 5.812,50 Euro im Monat in der Kranken- und Pflegeversicherung, 2026. https://www.bundesregierung.de/breg-de/aktuelles/beitragsbemessungsgrenzen-2386514
- Stiftung Warentest: Bankauszahlpläne im Vergleich, Stand 15.07.2025. Belegt: Auszahlpläne von Banken als Angebot mit festem Zins. https://www.test.de
- Stiftung Warentest: Sofortrente im Vergleich, Finanztest 12/2022, aktualisiert am 07.05.2026. Belegt: garantierte Mindestrente, Überschüsse, Kosten, Rentengarantiezeit und Beitragsrückgewähr bei der Sofortrente. https://www.test.de/Sofortrente-Nur-2-von-30-Angeboten-sind-gut-4942064-0/
Weiterlesen
-
Entnahmestrategien
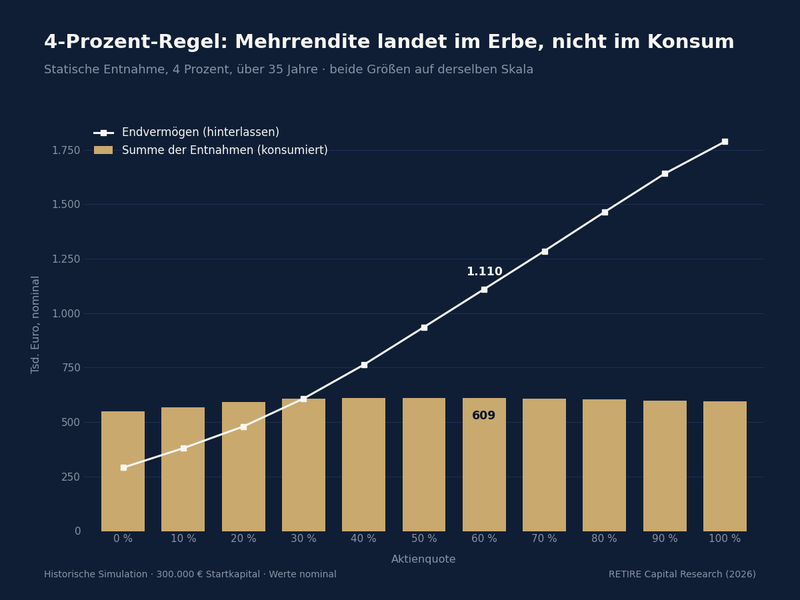
1,1 Millionen Euro fürs Erbe: Unsere Studie zeigt, wie viel Lebensstandard die 4%-Regel kostet
Wer beispielhaft 300.000 Euro zu 60 Prozent in Aktien anlegt und daraus nach der bekannten Vier-Prozent-Regel entnimmt, zahlt sich in 35 Jahren im Schnitt rund 609.000 Euro aus und hinterlässt am Ende trotzdem 1,1 Millionen Euro.
Weiterlesen → -
Entnahmestrategien
Börsenkrisen in der Entnahmephase und wie Sie sich darauf vorbereiten
Während Sparer die Zeit haben, Krisen auszusitzen, zählt für Entsparer, ob die Krise an den Anfang oder ans Ende fällt.
Weiterlesen → -
Entnahmestrategien
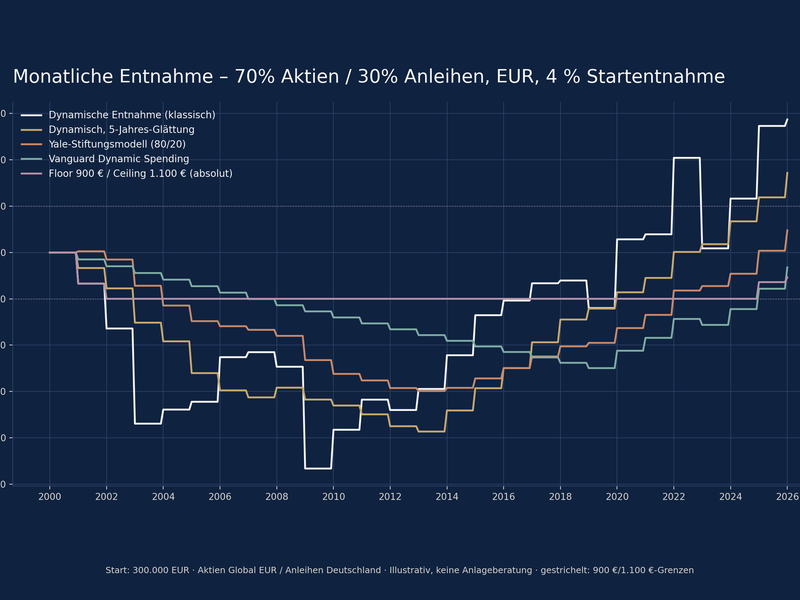
Ewige Rente: Welche Entnahmestrategie ist für den Kapitalerhalt geeignet
Wer sein Vermögen nicht über 20 oder 30 Jahre verzehren, sondern dauerhaft erhalten möchte, steht vor einer Zielkonfliktfrage: Jede Entnahmeregel, die das Kapital schützt, tut das auf Kosten einer schwankenden jährlichen Entnahme.
Weiterlesen → -
Entnahmestrategien
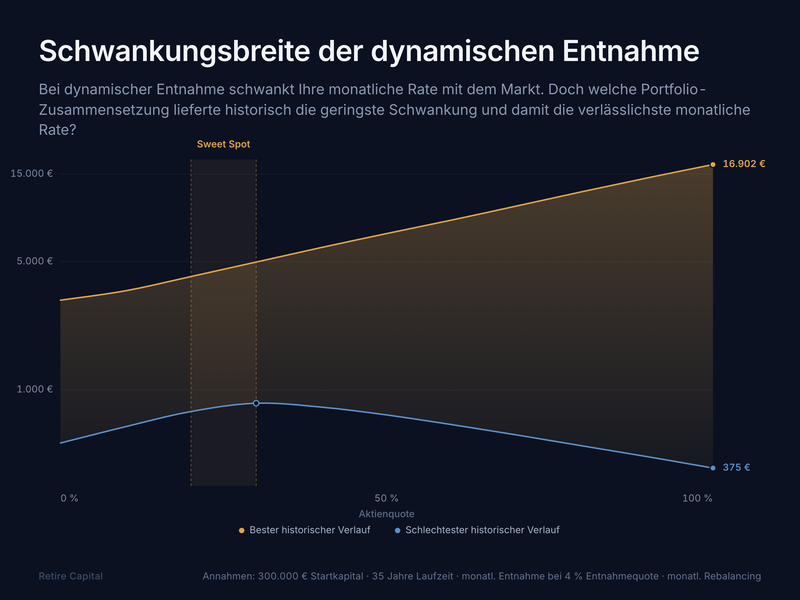
Dynamische Entnahme im Härtetest: Welche Aktienquote sorgt für die stabilste Rate?
Bei dynamischer Entnahme schwankt Ihre monatliche Rate mit dem Markt. Welche Portfolio-Zusammensetzung lieferte historisch die geringste Schwankung?
Weiterlesen → -
Entnahmestrategien
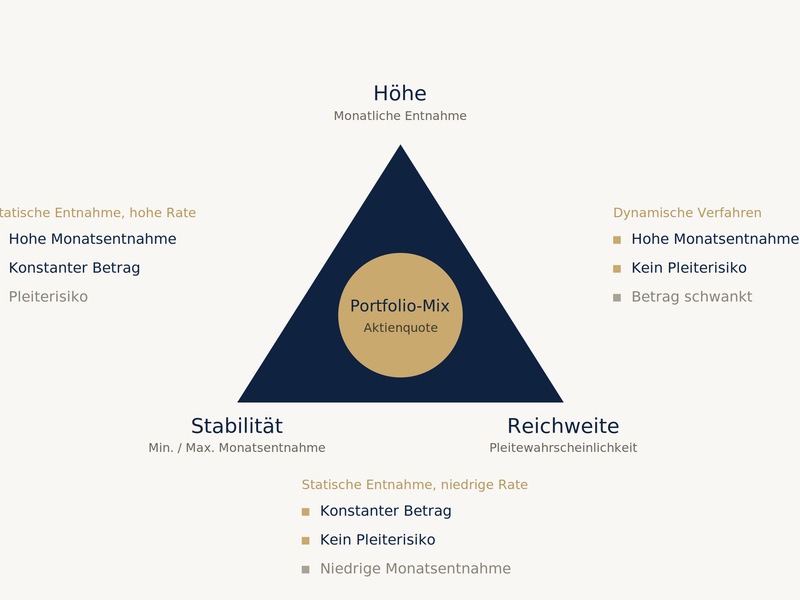
Das Trilemma der Entnahme
Drei Kräfte bestimmen jede Entnahmestrategie. Wir beleuchten, warum sich diese nicht gleichzeitig maximieren lassen und wie dynamische Entnahmen das Pleiterisiko konstruktionsbedingt in Schwankungen der Entnahme tauschen.
Weiterlesen → -

Entnahmestrategien
Entsparen statt Vererben! Eine Studie verrät, was Ruheständler wirklich wollen
In einer umfangreichen Studie mit über 3.500 Befragten haben Prof. Martin Weber und Pascal Kieren von der Uni Mannheim untersucht, welche Vermögensverrentung Ruheständler bevorzugen und wieviel Flexibilität sie sich dabei wünschen.
Weiterlesen → -

Entnahmestrategien
Was bringt die Mehrtopfstrategie wirklich bei der Entnahme?
Was die Forschung über 115 Jahre und 21 Länder zur Mehrtopfstrategie zeigt, und warum selbst eine einfache statische Entnahme der Mehrtopfstrategie in der Entnahmephase häufig überlegen ist.
Weiterlesen → -
Entnahmestrategien
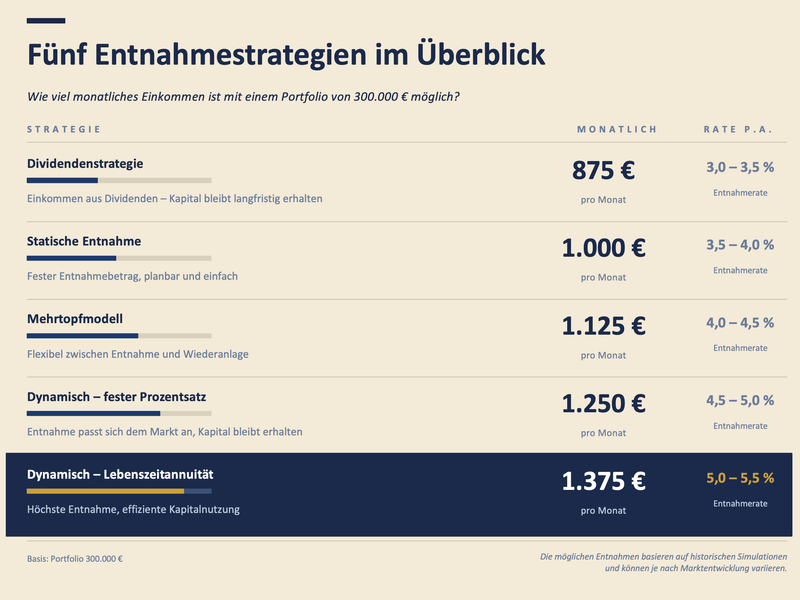
Die wichtigsten Entnahmestrategien im Überblick
Das Herzstück einer Ruhestandsplanung ist die richtige Entnahmestrategie. Es geht darum, so viel wie möglich von dem Investmentdepot zu profitieren, ohne das Risiko einzugehen, das Vermögen zu schnell zu verbrauchen.
Weiterlesen → -
Entnahmestrategien
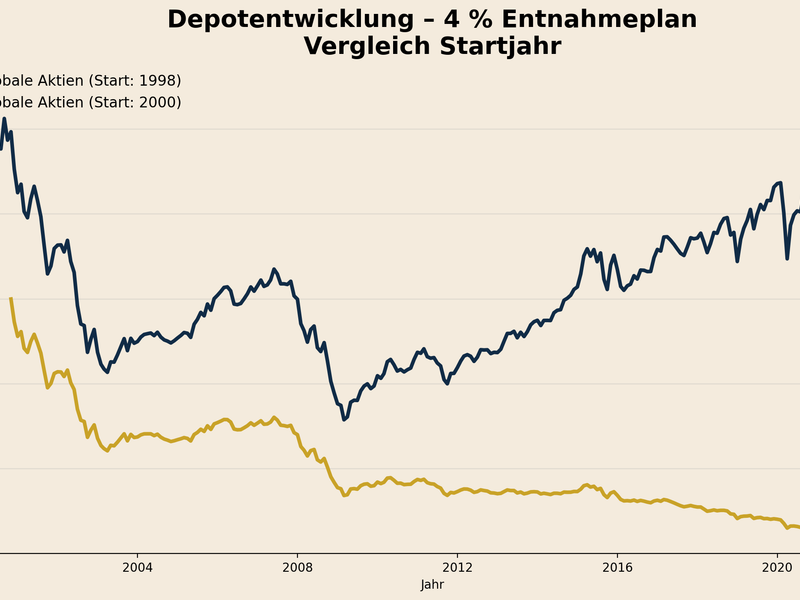
Identische Entnahmerate. Unterschiedliches Ergebnis.
Warum der Startzeitpunkt bei der Entnahme über Wohlstand oder Pleite entscheiden kann – und wie ein robuster Entnahmeplan das Renditereihenfolgerisiko systematisch reduziert.
Weiterlesen → -

Entnahmestrategien
Die größte Herausforderung in der Entnahmephase
Viele konzentrieren sich darauf, wie sie ihr Vermögen aufbauen. Aber mindestens genauso entscheidend ist die Frage: Wie verhält sich ein Portfolio, wenn regelmäßig Geld entnommen wird?
Weiterlesen →
Seitlich wischen für weitere Artikel